Как получить отсрочку или рассрочку по налогам организации в 2026 году: основания, документы, обеспечение и ошибки
Организация вправе получить отсрочку или рассрочку по налогам при одном из оснований статьи 64 НК, подтверждающих бумагах и обеспечении. Отсрочка сдвигает платеж до года, рассрочка разбивает долг на части на срок до трех лет. Среди оснований угроза банкротства и доначисления по проверке. Заявление направляют электронно в УФНС субъекта, а если сумма превышает 50 млн ₽ — в Межрегиональную инспекцию ФНС по управлению долгом, ответ — за 10 рабочих дней. Понадобятся залог, поручитель или гарантия банка, ставка — от нуля до полной ключевой. С 1 сентября 2026 года правила поменялись.
Чем отсрочка по налогам отличается от рассрочки
Отсрочка сдвигает дату платежа вперед, и в новый день организация вносит всю сумму целиком. Рассрочка устроена иначе, долг гасят порциями по утвержденному инспекцией графику. Сумма налога от этого не уменьшается, меняется только время оплаты (ст. 61 НК).
| Отсрочка | Рассрочка | |
|---|---|---|
| Порядок оплаты | весь долг одним платежом | доли по графику |
| Максимум | 12 месяцев | 36 месяцев |
| Если основание — доначисления по проверке | нельзя | можно |
Сдвинуть оплату разрешено как для уже образовавшейся задолженности, так и для будущих платежей. Задолженностью закон называет отрицательное сальдо единого налогового счета (ЕНС). Проще говоря, начислено больше, чем перечислено.
Просить можно на всю отрицательную сумму сальдо ЕНС или на ее часть. Для уже накопленного долга отсчет начинается в день, когда УФНС или межрегиональная инспекция одобрила перенос срока, а для будущих платежей — в день, когда их пришлось бы внести.
Под эти правила попадают налоги, сборы, страховые взносы, а также пени, штрафы и проценты. Есть исключение для налоговых агентов. Если фирма удерживает, например, НДФЛ из зарплаты, по этому налогу перенос возможен только для долга, который уже возник.
Рассрочка не договоренность с инспектором и не механизм, который сам по себе останавливает взыскание. Чтобы ее получить, одновременно нужны предусмотренная законом причина, доказательства, обеспечение и продуманный план по всему долгу.
Основания для рассрочки и отсрочки по налогам: таблица
Общее условие одно. Сейчас у фирмы не хватает денег, но есть причины считать, что к концу срока она расплатится. Помимо этого требуется хотя бы одна из семи ситуаций, перечисленных в п. 2 ст. 64 НК.
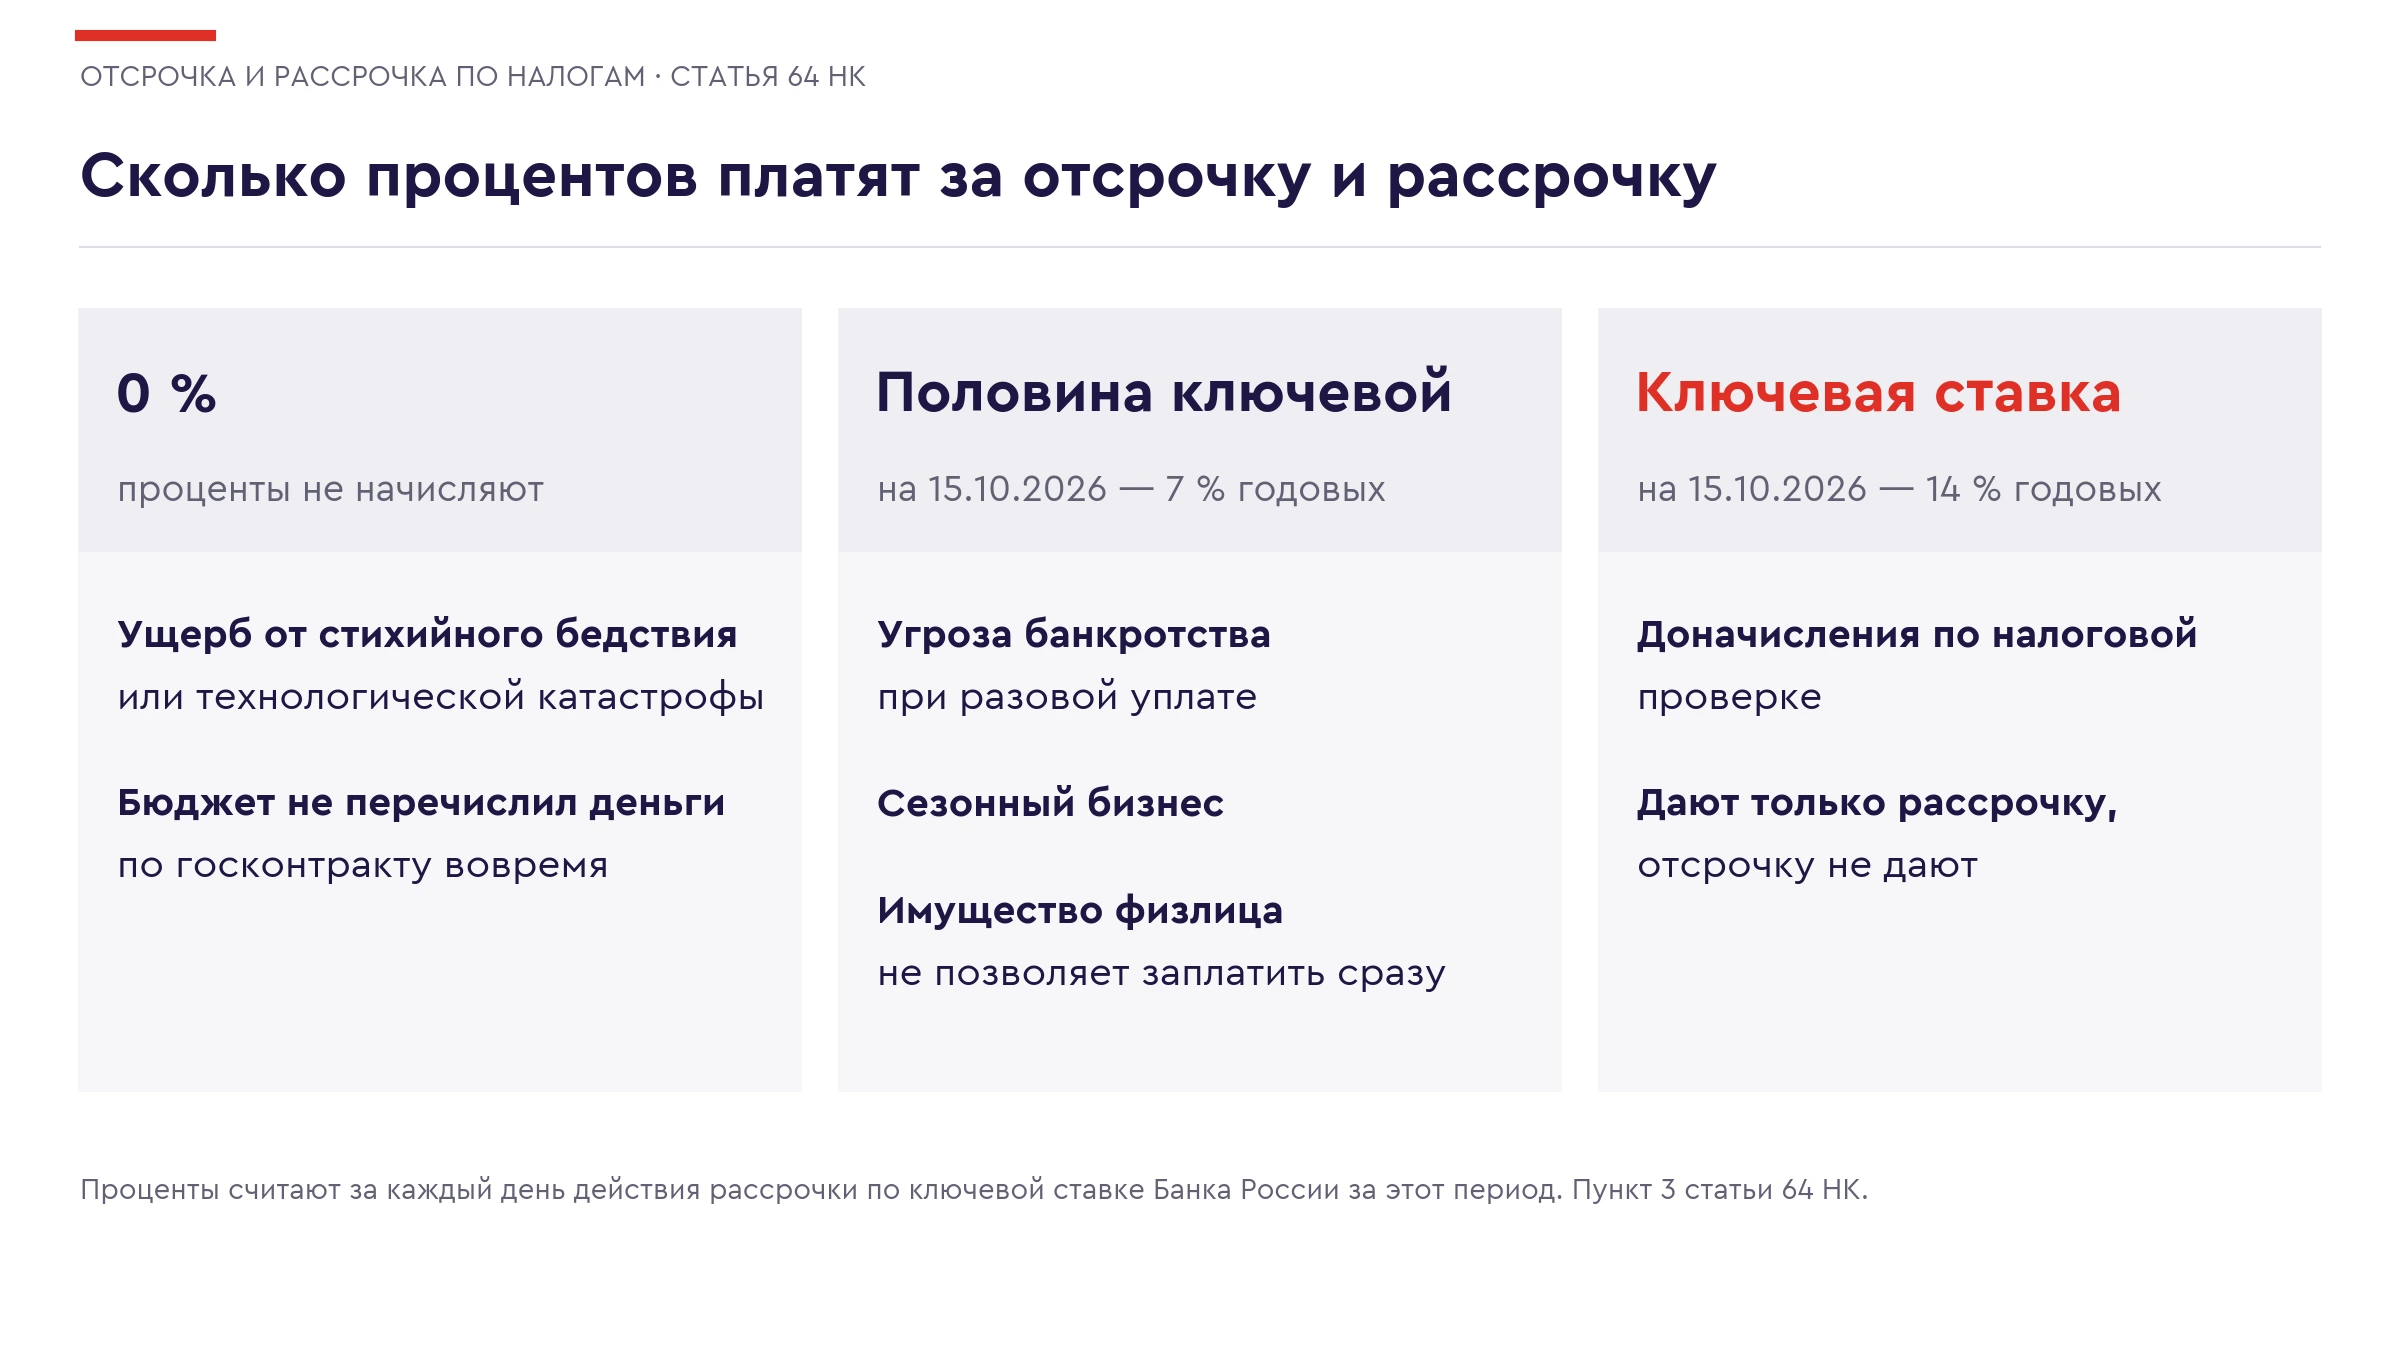
| Ситуация | Для кого | Процент | Подтверждение |
|---|---|---|---|
| 1) Стихийное бедствие или технологическая катастрофа | бизнес, у которого пострадали имущество или работа | ноль | акт об ущербе от органа власти, который отвечает за ЧС |
| 2) Задержка денег из бюджета | получатели бюджетных средств, подрядчики по госконтрактам | ноль | справка финансового органа или госзаказчика о сумме, которую не перечислили |
| 3) Разовый платеж грозит банкротством | фирмы, которые после такой оплаты окажутся на грани несостоятельности | половина ключевой | кроме списка дебиторов ничего не нужно, финансы компании ФНС изучает сама |
| 4) Имущества не хватает, чтобы заплатить сразу | только граждане | половина ключевой | сведения об имуществе |
| 5) Сезонная работа | организации и ИП, если сезонные отрасли из правительственного перечня дают не меньше половины выручки | половина ключевой | собственный расчет доли сезонного дохода |
| 6) Таможенные основания ЕАЭС | те, кто ввозит и вывозит товары | по таможенным правилам | по таможенным правилам |
| 7) Доначисления по итогам проверки нельзя оплатить разом | организации и ИП после выездной или камеральной проверки | полная ключевая ставка | расчет делать не нужно, ФНС сама сопоставит поступления на счета с обязательствами |
По региональным и местным налогам власти субъекта и муниципалитета вправе добавить собственные основания.
Рассрочка по доначислениям после налоговой проверки
Здесь все решают цифры. ФНС смотрит, сколько денег пришло на счета компании за квартал перед обращением, и сопоставляет эту сумму с краткосрочными долгами из последней сданной бухотчетности плюс доначисления по решению.
Краткосрочными называют долги со сроком погашения до года, например перед поставщиками, банками и бюджетом. Из них вычитают доходы будущих периодов, то есть деньги, которые уже пришли, но доходом пока не признаны. Если поступления за три месяца меньше получившейся суммы, основание подтверждено.
Еще три условия из п. 5 ст. 64 НК.
-
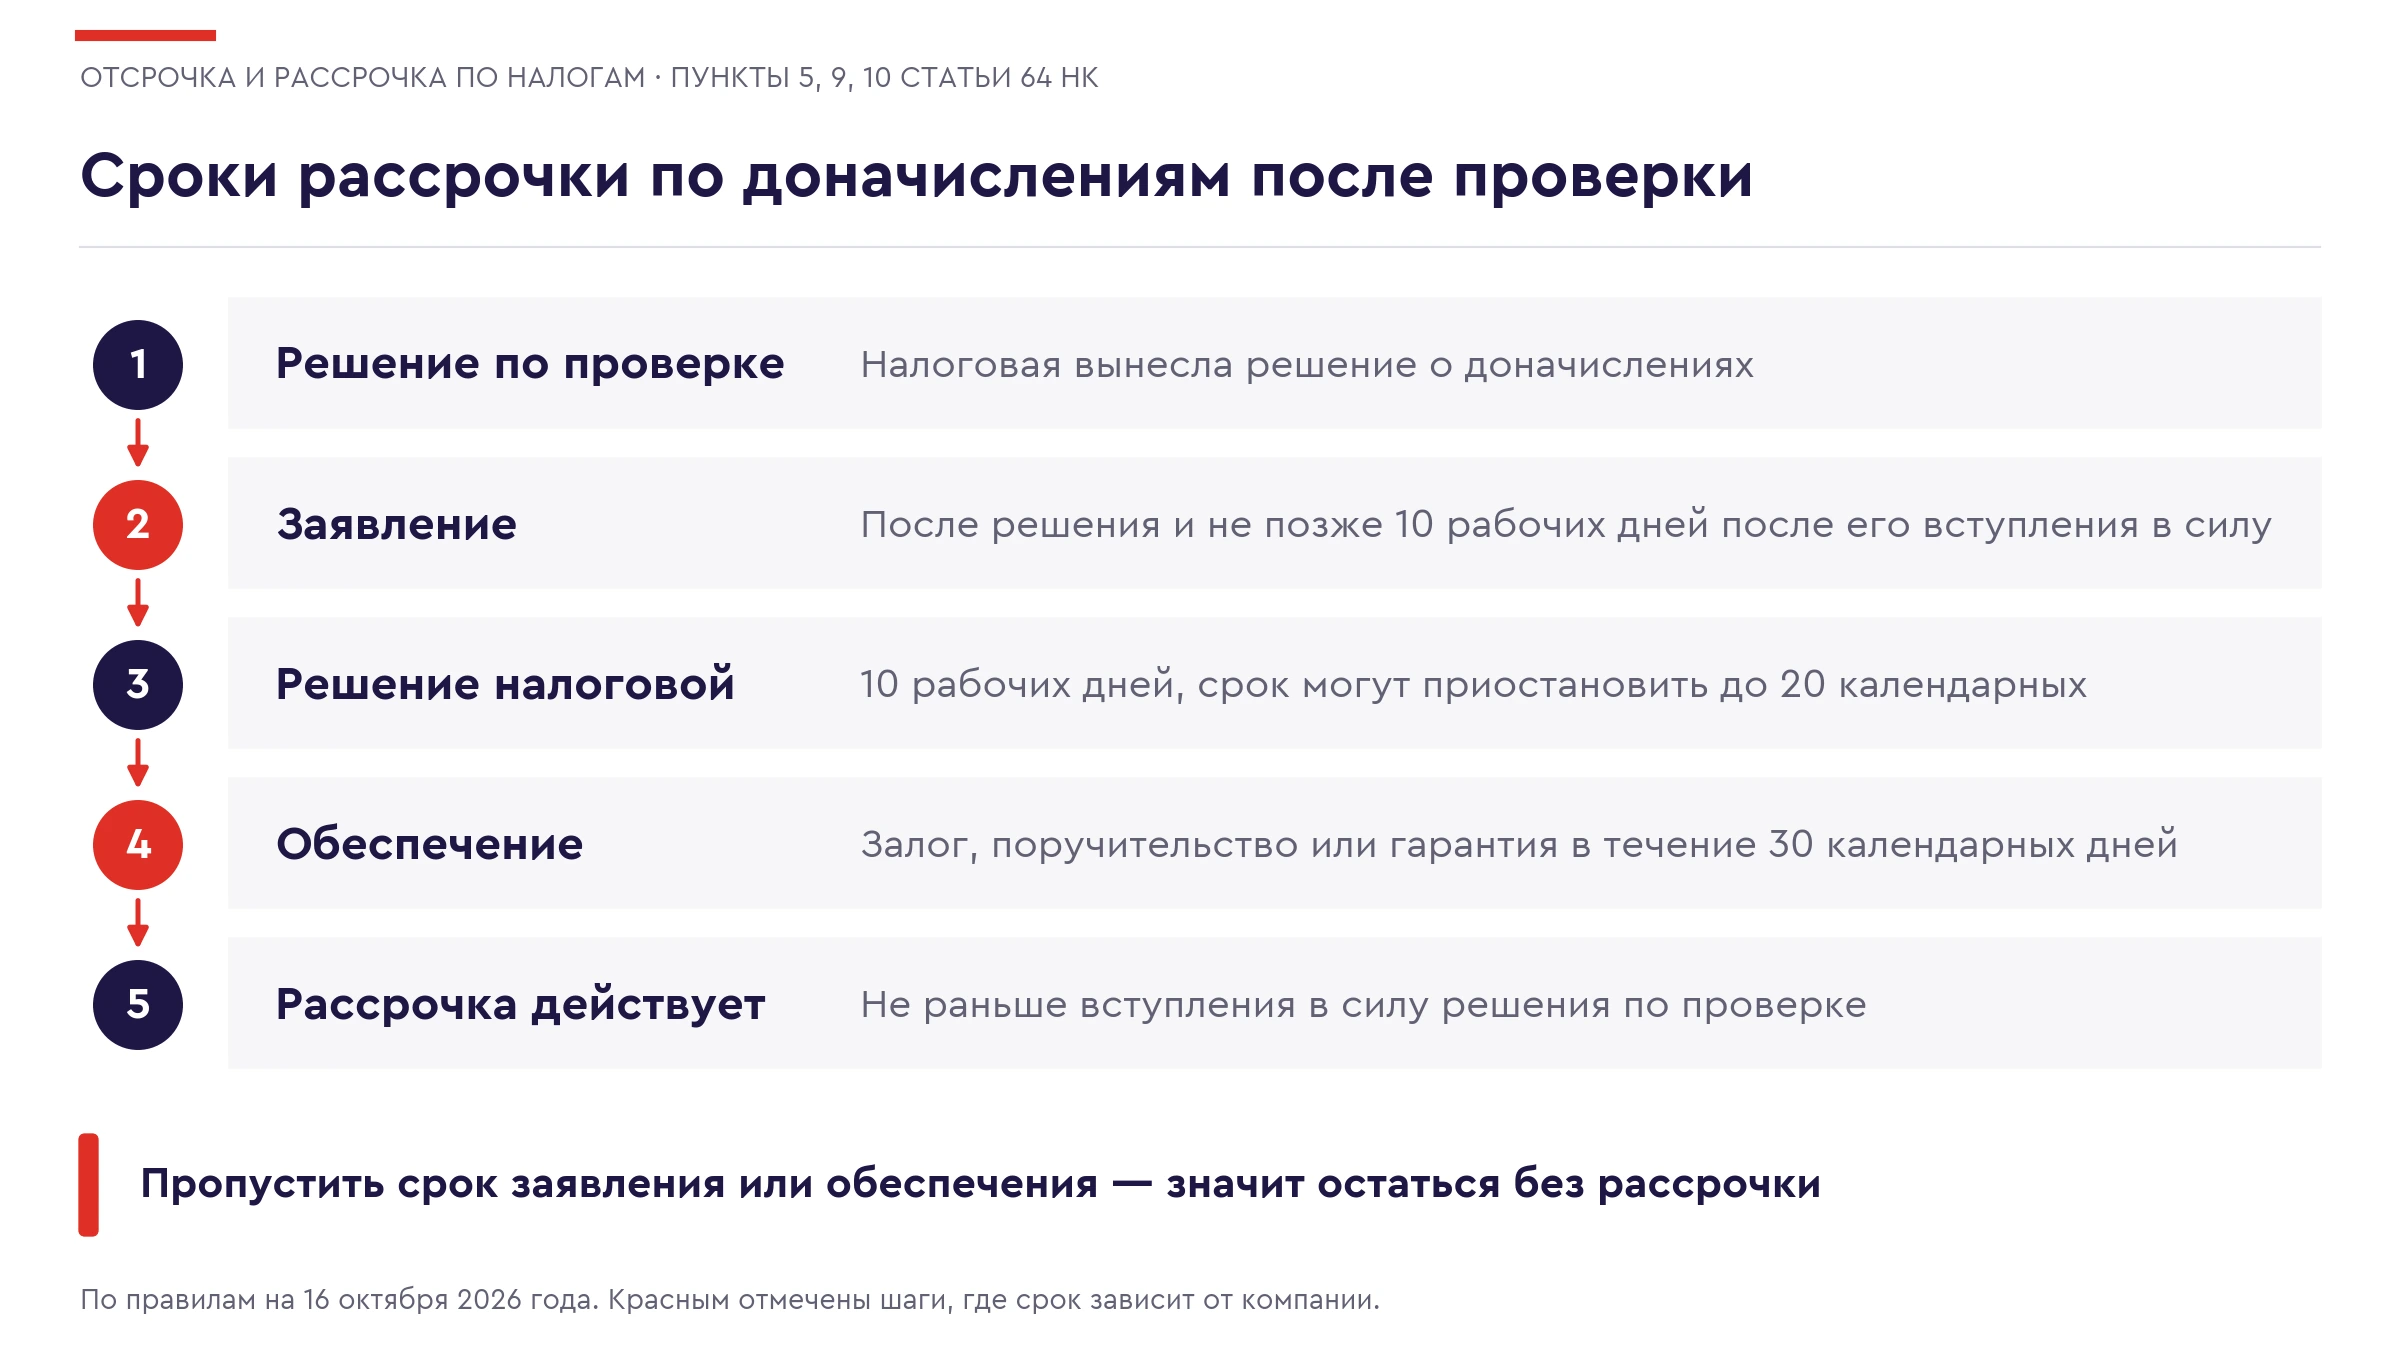
Окно для заявления открывается в день, когда инспекция вынесла вердикт по проверке, и закрывается на 10-й рабочий день после его вступления в силу. Такой вердикт начинает действовать через месяц после вручения, а если подана апелляционная жалоба — когда по ней ответит вышестоящая инспекция.
-
С регистрации организации или ИП прошло двенадцать месяцев и больше.
-
Компания не проходит реорганизацию.
График заработает не раньше, чем вступит в силу решение по проверке. Проценты начисляют по полной ключевой ставке. Спорить с доначислениями и параллельно просить перенести их уплату нельзя, почему — в разделе об ошибках.
Что оценивает налоговая, когда решает дать рассрочку
Кодекс ждет весомых доводов, что за отпущенный срок фирма рассчитается. На практике проверяющие ищут ответы на четыре вопроса.
-
Почему не получается заплатить в срок?
-
Почему трудности временные и не станут постоянными?
-
Откуда конкретно придут деньги на погашение?
-
Что получит бюджет, если график сорвется?
Рассказать о сложном положении мало. Бумаги должны показывать, что за период рассрочки фирма действительно закроет задолженность. Налоговый орган вправе предложить свои условия, например другой срок или график, но окончательный вариант утверждают только с согласия компании.
Как получить рассрочку по налогам: пошагово
Процедура расписана в Порядке ФНС № ЕД-7-8/1134@ в редакции от 27.06.2025.
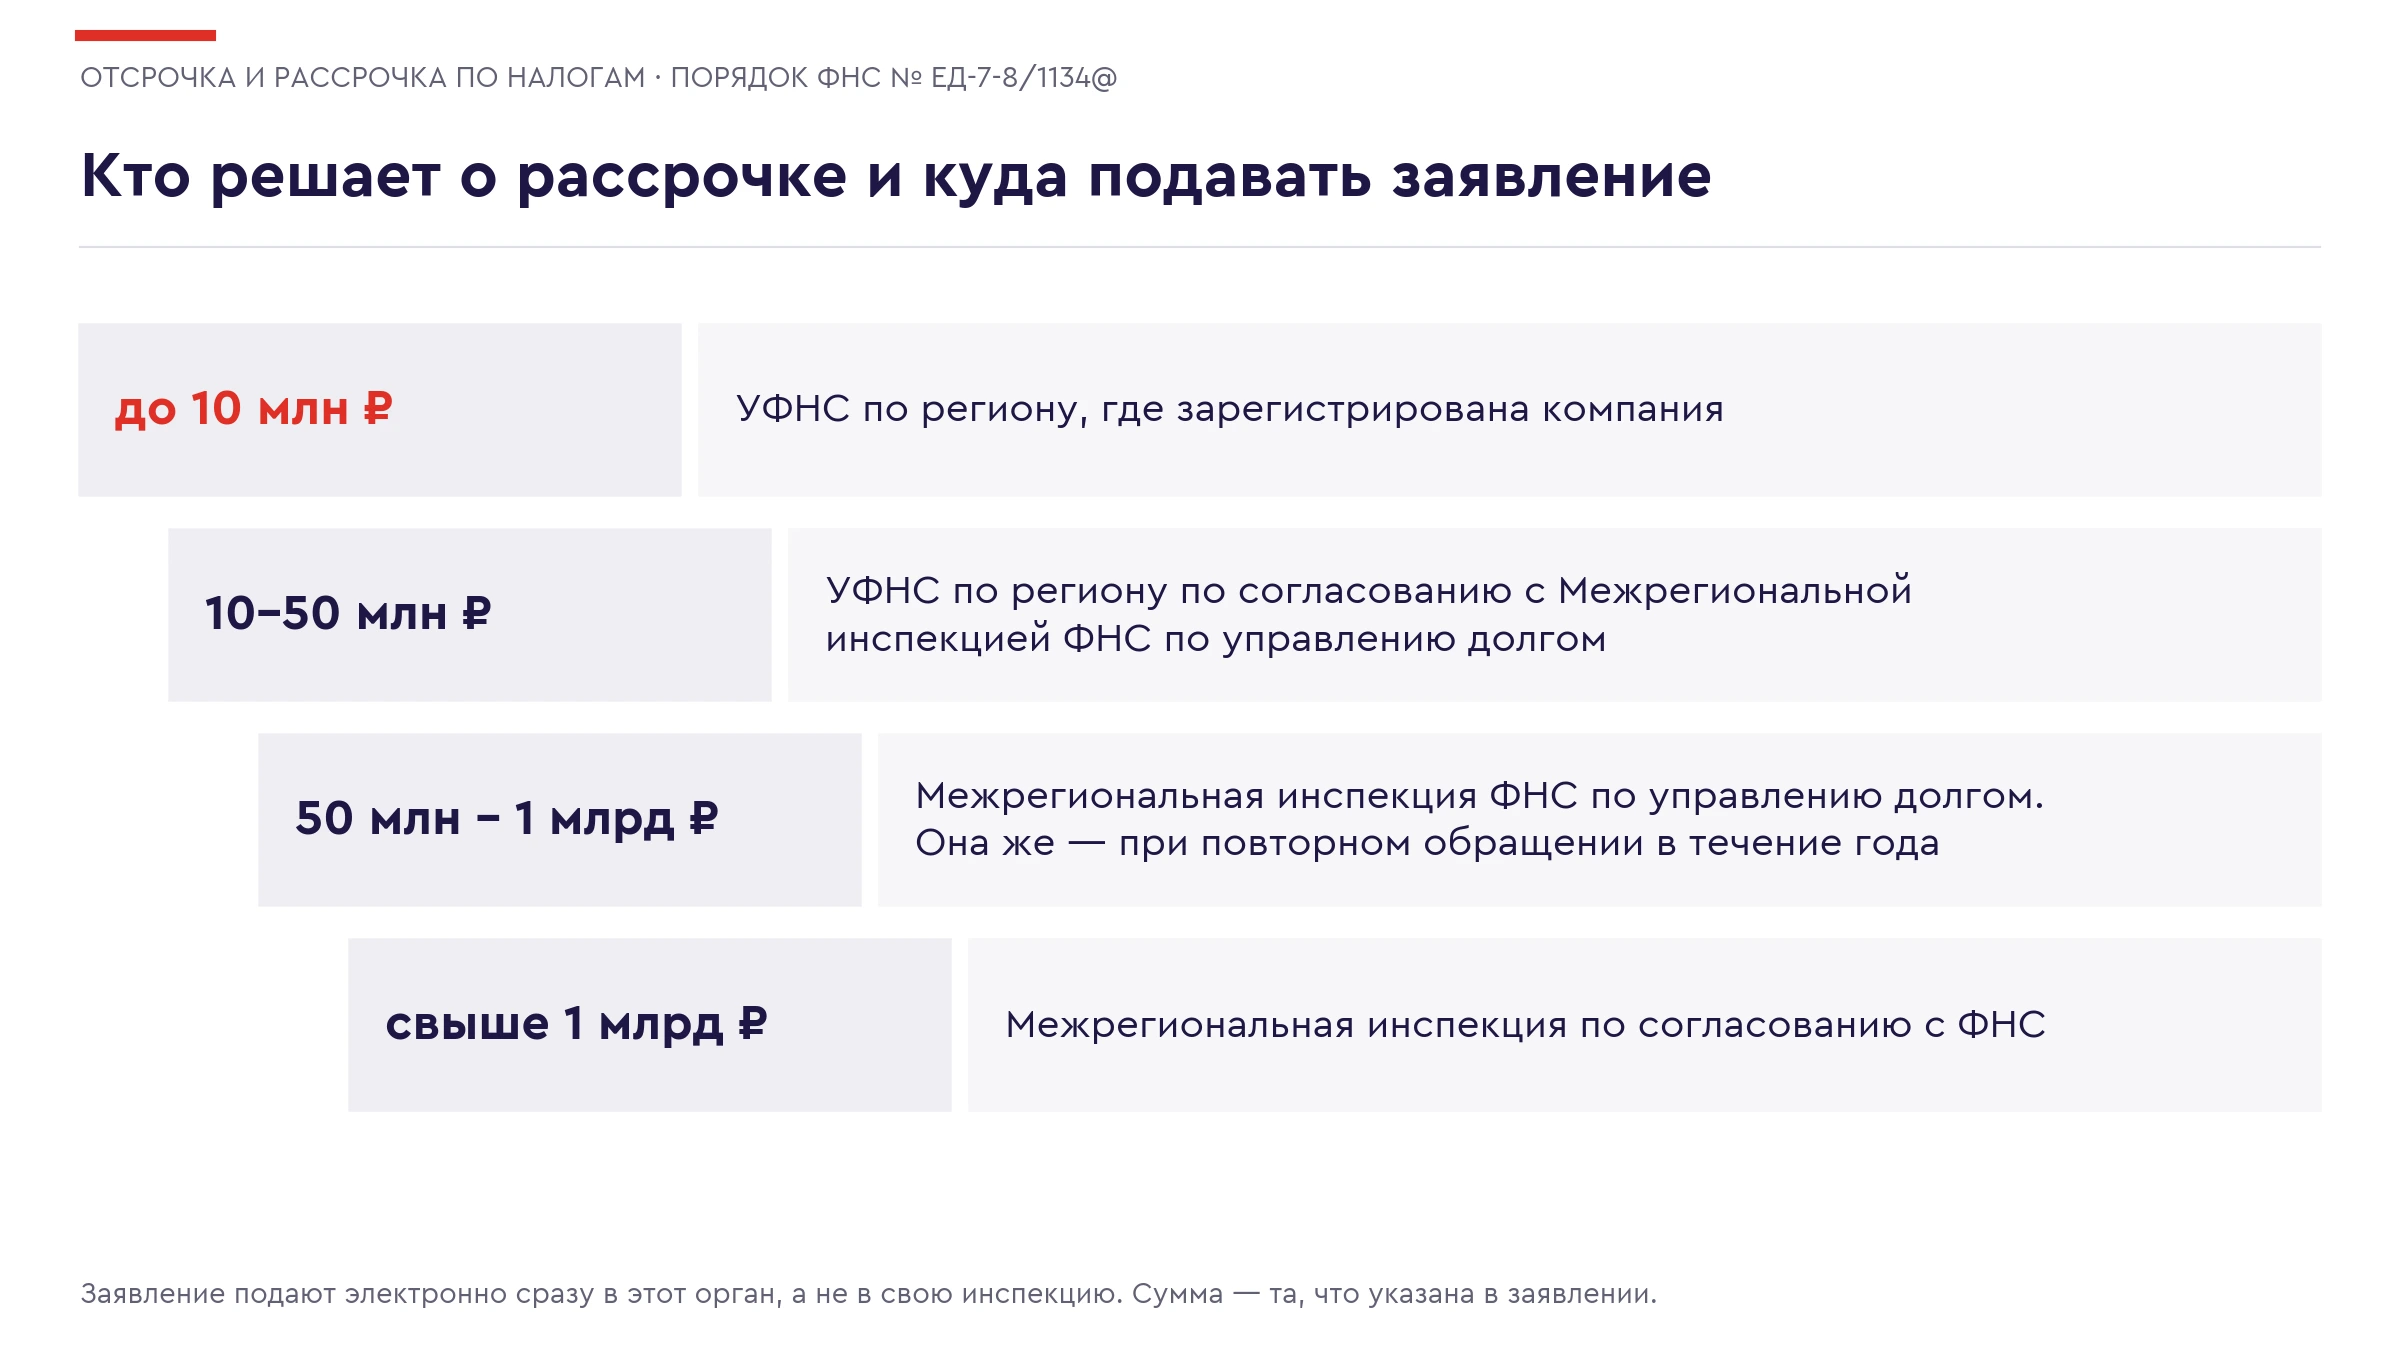
Шаг 1. Прикинуть шансы и выбрать адресата. Сначала стоит воспользоваться интерактивным помощником ФНС, он подскажет, подходит ли фирма под условия. Документы направляют прямо тому органу, который примет решение. Своя инспекция их не рассматривает, адресат зависит от суммы.
| Сколько просят | Кто рассматривает |
|---|---|
| до 10 млн ₽ включительно | УФНС субъекта, где зарегистрирована фирма |
| свыше 10 и до 50 млн ₽ | то же УФНС, но с согласия Межрегиональной инспекции по управлению долгом |
| свыше 50 млн ₽ и до 1 млрд ₽ | Межрегиональная инспекция по управлению долгом |
| повторное обращение в том же календарном году, если вместе с прежними решениями набирается не больше 1 млрд ₽ | Межрегиональная инспекция по управлению долгом |
| свыше 1 млрд ₽, считая решения за год | Межрегиональная инспекция с согласия центрального аппарата ФНС |
На сайте ФНС до сих пор советуют обращаться по месту учета. Порядок требует другого, ориентироваться нужно на таблицу выше.
Шаг 2. Заполнить форму. Бланк по КНД 1150086 есть в приложении № 1 к Порядку. В нем называют основание, сумму и желаемый срок. Если этих сведений или обязательных приложений нет, заявление оставят без рассмотрения. Так же поступят с просьбой налогового агента отсрочить платежи, срок которых еще не наступил. Такой ответ приходит не позже трех рабочих дней с момента, как обращение поступило.
Шаг 3. Подготовить приложения. После поправок обязательных документов два вида.
-
Список дебиторов, то есть тех, кто должен самой фирме, с ценами договоров и датами исполнения. По желанию к нему добавляют другие обязательства перед организацией.
-
Подтверждение выбранной причины. Что именно нужно, видно из таблицы выше.
Банковские справки об оборотах, остатках и картотеке собирать больше не придется, эти сведения инспекция теперь получает от банков напрямую (п. 2 ст. 86 НК). Обязательный набор стал короче, однако договоры, прогноз поступлений и расчет графика по-прежнему делают позицию убедительнее.
Между подписью на документе и его отправкой должно пройти не больше 30 календарных дней. Если что-то в уже отправленных бумагах поправили, на следующий рабочий день инспекции передают исправленную версию.
Шаг 4. Отправить пакет. Принимают его только в электронном виде, через оператора документооборота по ТКС или через личный кабинет. Бумажный вариант не годится. Вместе с пакетом разумно попросить временно не требовать оплату. Если его удовлетворят, платить не придется, пока не вступит в силу решение или не придет отказ. Пени в этот период продолжают начисляться (п. 3 ст. 75 НК).
Шаг 5. Ждать ответа. Срок рассмотрения — 10 рабочих дней с момента получения. Когда ФНС запрашивает дополнительные данные, в том числе у контрагентов или банков, рассмотрение могут приостановить, но максимум на 20 календарных дней. Об этом уведомляют в течение трех рабочих дней.
Когда в сумму входят налоги, которые зачисляют в бюджет субъекта или муниципалитета, например налог на имущество, решение согласуют с местным финансовым органом. У финоргана 10 дней, и пока он не согласовал, рассрочка не начнется (п. 2 ст. 63 НК).
Шаг 6. Оформить обеспечение. Договор залога или поручительства подписывают с налоговым органом, банковскую гарантию передают ему же. С этой даты перенос срока и начинает действовать. Если залог, поручительство или гарантия готовы заранее, действие начинается в день одобрения. Не успели за 30 календарных дней подписать договор или передать гарантию — перенос так и не начнется. Пени прекращают начислять, как только решение вступило в силу.
Обеспечение рассрочки: залог, поручительство, банковская гарантия
Какой бы ни была причина из списка, без обеспечения перенос срока не одобрят. Закон допускает три варианта. Можно заложить имущество, привлечь поручителя или представить банковскую гарантию (п. 6 ст. 64 НК). Заложить имущество или поручиться может и другое лицо, например владелец бизнеса или компания из той же группы. Поручителей допускается несколько.
Что изменилось с сентября 2026 года. До поправок по доначислениям принимали исключительно банковскую гарантию, так было записано во втором абзаце п. 6 ст. 64. Этот абзац отменен, и после проверки теперь тоже можно предложить залог или поручителя. В п. 11 Порядка ФНС старое правило пока не убрали, но приказ не может противоречить кодексу. Если инспекция требует именно банковскую гарантию, можно сослаться на действующую редакцию п. 6 ст. 64 НК, а при отказе обжаловать его.
На что смотрит ФНС в каждом случае.
| Способ | На что смотрят |
|---|---|
| Залог (ст. 73 НК) | покрывает ли стоимость предмета долг, сохранится ли имущество и можно ли его продать |
| Поручительство (ст. 74 НК) | платежеспособен ли поручитель и нет ли у него собственной недоимки |
| Банковская гарантия (ст. 74.1 НК) | включен ли банк в перечень Минфина и соответствует ли документ кодексу |
Залогодатель или поручитель направляет в инспекцию свое заявление, а гарантию банк передает сам. Ответ, подходит ли предложенное, приходит в пределах пяти рабочих дней. Договоры и гарантию регистрируют в налоговом органе.
Как раз на этом этапе многие обнаруживают, что не готовы. Здание нередко уже в залоге у банка, а то, что заложено по другому договору, повторно в залог не примут. Объект может оказаться под арестом, числиться за другим собственником или стоить меньше долга. Машины и станки бывают малоликвидными, обремененными или плохо описанными в документах.
Выдаст ли банк гарантию, зависит от финансового положения клиента, свободных лимитов, встречного обеспечения и цены услуги. Поручителю нужны подтвержденные документами деньги или активы, иначе он не сможет заплатить за должника.
Поэтому вопрос обеспечения решают до подачи. Нужно проверить активы и обременения, понять, насколько быстро их удастся продать, собрать правоустанавливающие документы, сравнить оценку с суммой долга и заранее переговорить с банком.
Если банк отказал, а залога и поручителя нет, перенос не получить. Иногда в таком положении обсуждают мировое соглашение с кредиторами, включая ФНС, но заключить его можно только в деле о банкротстве.
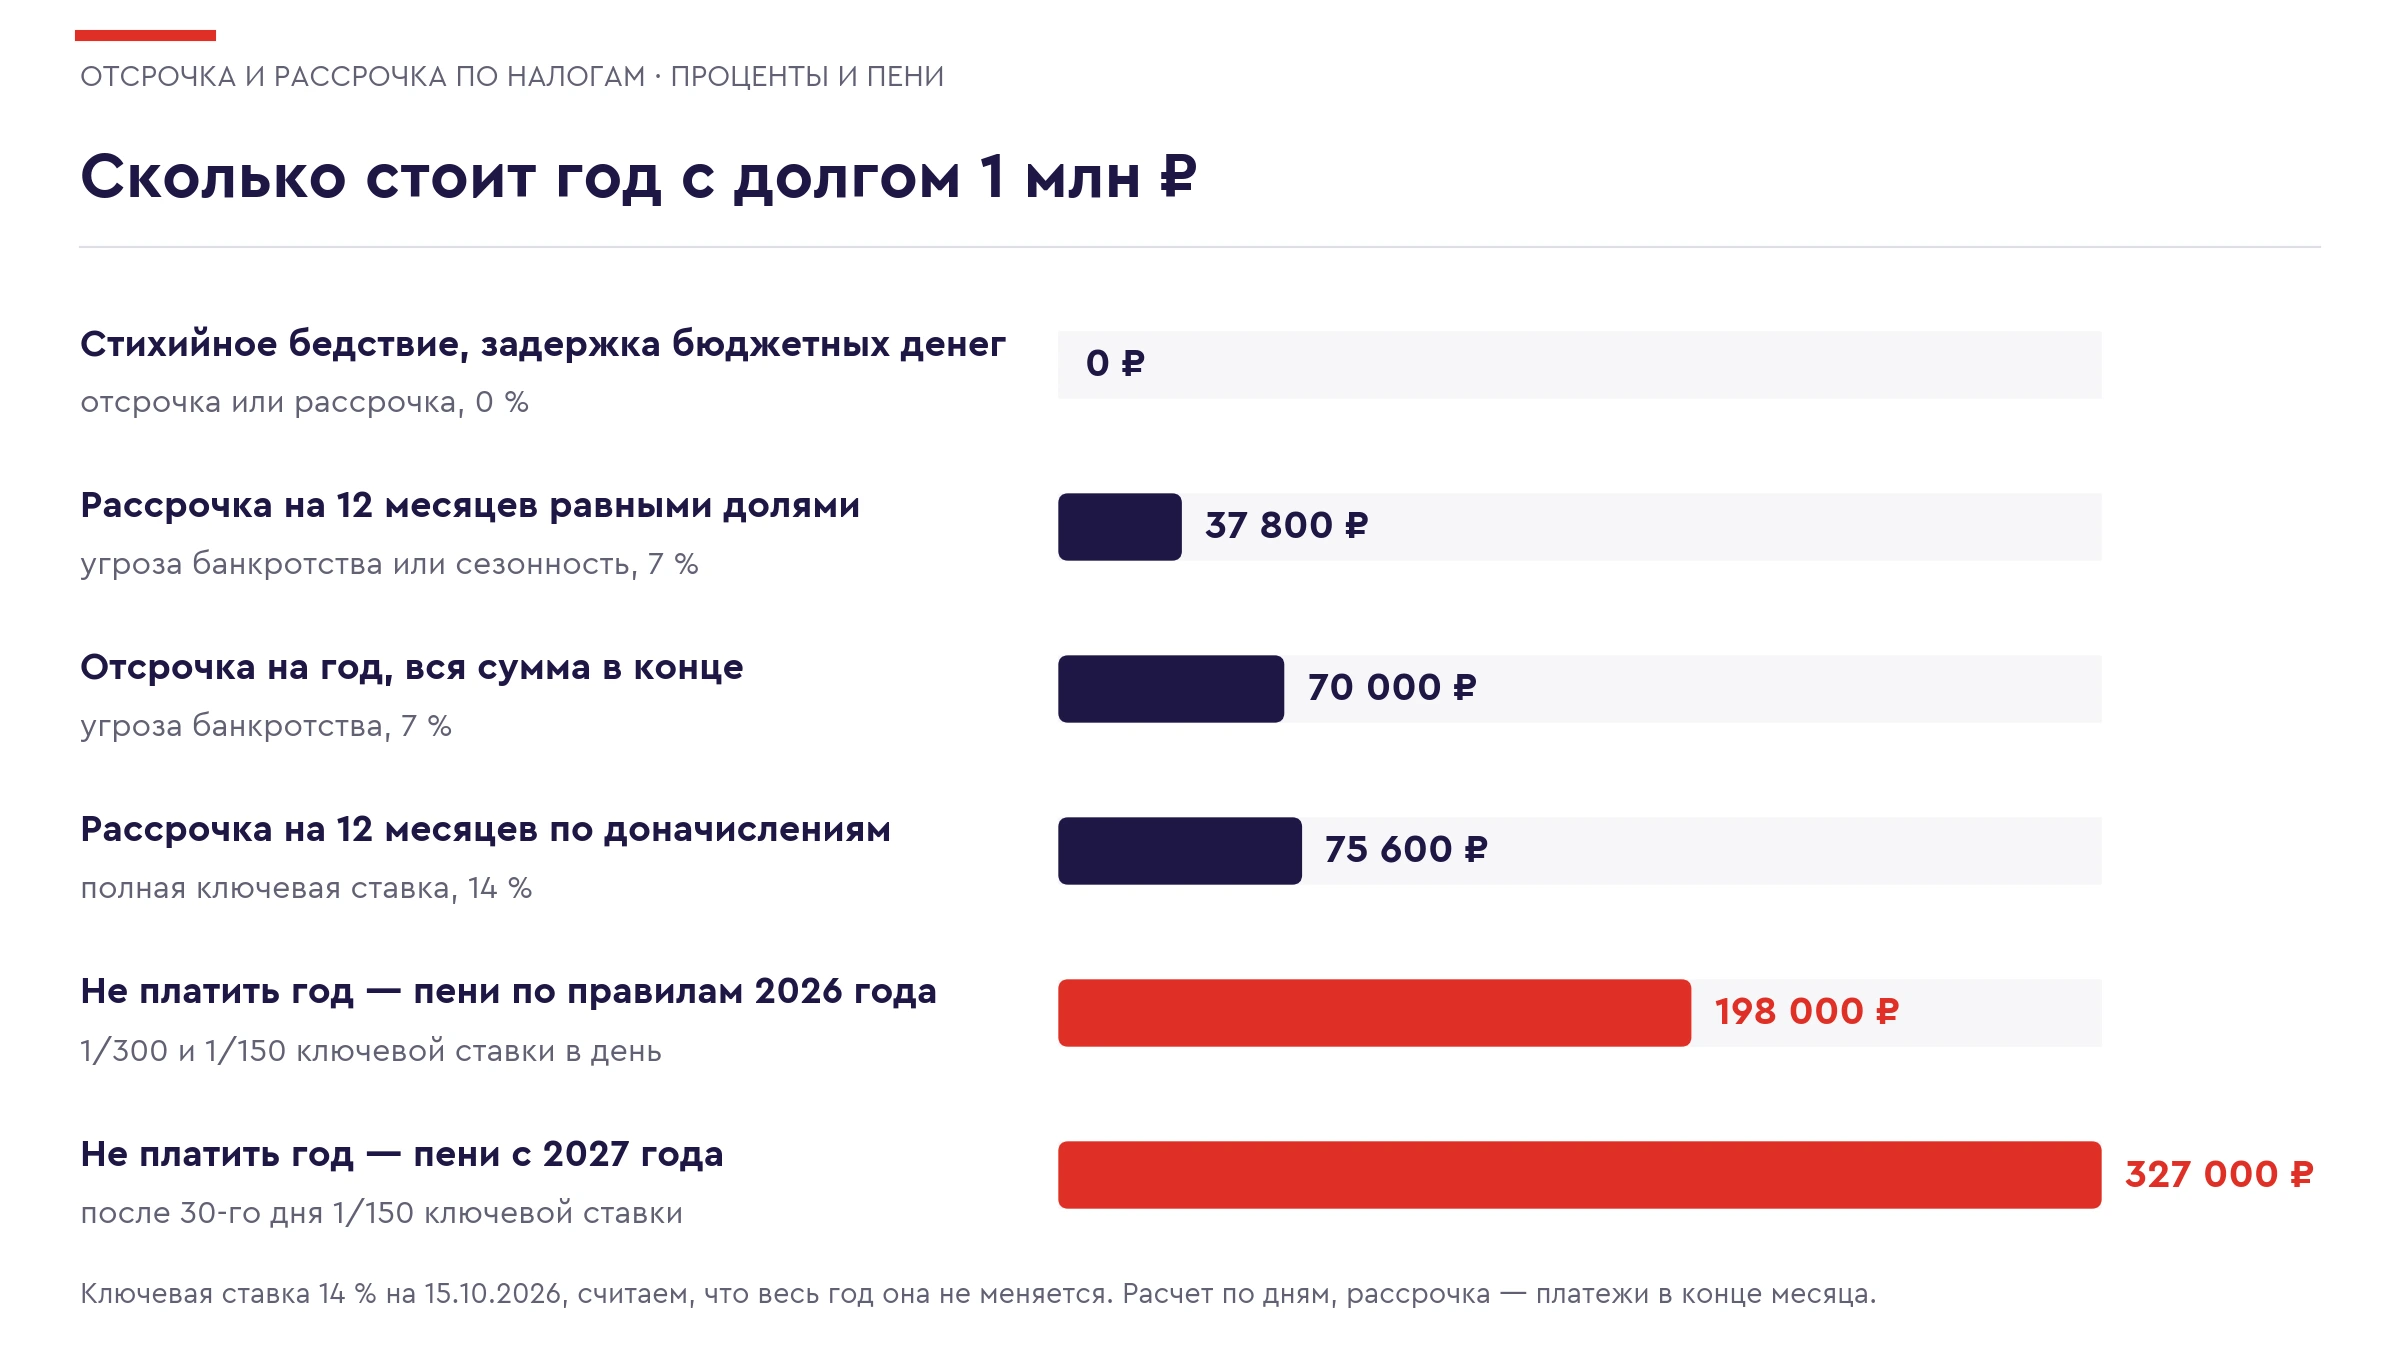
Сколько стоит рассрочка: проценты на примере
Проценты растут каждый день с того момента, как перенос заработал, а считают их от ставки ЦБ за этот срок. Внести их нужно не позднее дня, следующего за последним платежом.
Пример. Организация должна бюджету 1 млн ₽ и просит перенос на 12 месяцев. Ключевая ставка на 15.10.2026 — 14 % годовых, для простоты считаем, что она не меняется. В варианте с рассрочкой долг гасят равными долями по 83 333 ₽ в конце каждого месяца, проценты идут на остаток. Везде расчет по дням.
| Вариант | Ставка | Сумма процентов за год |
|---|---|---|
| Отсрочка на год из-за угрозы банкротства, вся сумма в конце | 7 % (половина ключевой) | 70 000 ₽ |
| Рассрочка на год из-за угрозы банкротства или сезонности | 7 % (половина ключевой) | около 37 800 ₽ |
| Рассрочка на год по итогам проверки | 14 % (полная ключевая ставка) | около 75 600 ₽ |
| Перенос из-за стихийного бедствия или задержки бюджетных денег | 0 % | 0 ₽ |
А вот что будет, если просто не платить (ст. 75 НК). До конца 2026 года для юрлиц действует щадящая шкала. Первые 30 календарных дней пени начисляют по 1/300 ключевой ставки в день, с 31-го по 90-й день по 1/150, затем опять по 1/300, и за год получается около 198 000 ₽.
С 1 января 2027 года после 30-го дня ставка остается 1/150 до погашения. Годовая просрочка тогда обойдется примерно в 327 000 ₽, это в четыре с лишним раза больше процентов по годовой рассрочке даже по полной ключевой ставке. Если ставка ЦБ изменится, и проценты, и пени пересчитают по дням ее действия.
Пять ошибок, из-за которых не дают рассрочку или она не спасает от взыскания
Ошибка 1. Подать заявление в свою инспекцию
Бухгалтерия по привычке отправляет бумаги туда, где фирма стоит на учете, ведь эта инспекция ведет все расчеты с бюджетом. Однако решение принимает УФНС субъекта или межрегиональная инспекция по управлению долгом, смотря по сумме.
Из-за неверного адресата время уходит на пересылку, запросы и исправления. Взыскание тем временем продолжается независимо от того, готовится ли заявление и куда его отправили.
Перед подачей полезно определить сумму и по каждому долгу выяснить, наступил ли срок, пришло ли требование, вынесено ли решение о взыскании. Затем выбрать адресата по таблице и проверить, не приостановлены ли операции по счетам и нет ли запретов на распоряжение имуществом. Сальдо ЕНС, выставленные требования и решения о взыскании отражаются в личном кабинете налогоплательщика.
Ошибка 2. Формальный и несвязанный пакет документов
Вторая ошибка — относиться к заявлению как к обычному письму. Прикладывают отчетность, рассказ о кассовом разрыве и обещание расплатиться позже. Отсутствие отдельной справки еще полбеды. Хуже, когда бумаги не связаны между собой, требования Порядка не учтены, а форма заполнена с ошибками.
Пример. Фирма объясняет нехватку денег тем, что крупный заказчик не платит. Тогда мало приложить договор и указать, сколько должен заказчик. Нужно доказать, что эти деньги реально получится взыскать, указать, когда они придут, как движутся средства по счетам, какие есть текущие обязательства, и приложить прогноз денежного потока с расчетом, по которому график выглядит выполнимым.
Если гасить задолженность планируют из будущей выручки, показывают действующие контракты, маржу, график поступлений и обязательные расходы. Налоговый орган должен увидеть, что деньги не уйдут целиком банкам, залогодержателям, на зарплату или другие первоочередные траты. На решение у налогового органа всего 10 рабочих дней, поэтому отправить неготовый пакет и дополнять его потом не получится.
Ошибка 3. Не учитывать, как развивается взыскание
Недоимка запускает цепочку мер взыскания. Обычно они идут одна за другой.
-
Приходит требование об уплате (ст. 69 НК).
-
Если его не исполнили, деньги списывают со счетов (ст. 46 НК), операции могут заморозить (ст. 76 НК).
-
Когда денег на счетах мало, взыскание переходит на другое имущество (ст. 47 НК).
Вынеся решение по проверке, инспекция вправе принять обеспечительные меры, то есть собственные запреты на случай, если активы попытаются вывести. Первым идет запрет продавать и закладывать имущество без ее согласия. Если стоимости этого имущества на долг не хватает, приостанавливают операции по счетам (п. 10 ст. 101 НК).
Блокировка счета не наступает сама собой при любой задолженности. Основание и момент каждой меры нужно разбирать отдельно. Для бизнеса итог одинаков. Распоряжаться деньгами свободно уже нельзя, и под угрозой зарплата, расчеты с поставщиками и кредиторами.
Следом встает вопрос банкротства. ФНС вправе обратиться в арбитраж, если ее требования к фирме составляют от 2 млн ₽, не исполнены три месяца и подкреплены решением о взыскании (ст. 3 и ст. 6 Закона о банкротстве). Если дело о банкротстве уже возбуждено, в отсрочке и рассрочке откажут. Как действовать в такой ситуации, разобрано в статье «Налоговая подала на банкротство».
Участникам госзакупок рассрочка помогает еще и пройти проверку на соответствие требованиям. По 44-ФЗ участника отстраняют, если его недоимка за прошлый год превышает четверть балансовой стоимости активов. Суммы, по которым оформлен перенос, в этот расчет не включают (п. 5 ч. 1 ст. 31 Закона № 44-ФЗ).
Отдельно взвешивают уголовные риски. Передадут ли материалы следователям, зависит от размера недоимки и ее происхождения. Налог по сданной декларации, который не уплатили из-за кассового разрыва, и доначисления за сомнительных контрагентов или дробление бизнеса оценивают по-разному.
Если по налоговой статье завели уголовное дело на директора, главного бухгалтера или иного сотрудника, который вел учет, пусть даже уволенного, в переносе откажут (ст. 62 НК).
Поэтому за рассрочкой обращаются с учетом сроков взыскания, состояния счетов, ковенантов кредитных договоров, дебиторской задолженности, доступного финансирования и рисков для руководства и владельцев.
Ошибка 4. Не подготовить обеспечение заранее
Без залога, поручителя или гарантии решение не вступит в силу, а после него на оформление дается всего 30 календарных дней. Значит, готовиться нужно до подачи, перечень проверок приведен в разделе об обеспечении. Раньше по доначислениям годилась только банковская гарантия. Сейчас допустимы залог и поручительство, и многим их найти проще, чем банк, готовый выдать гарантию.
Ошибка 5. Не выбрать между спором и рассрочкой
После проверки компания нередко считает доначисления по решению незаконными, готовит жалобу и иск, а заодно хочет растянуть оплату той же суммы. Так не выйдет. Если доначисление обжалуют, по нему в рассрочке откажут (пп. 2 п. 1 ст. 62 НК).
В споре организация доказывает, что инспекция ошиблась. Прося рассрочку, она долг признает и хочет лишь сдвинуть срок. Поэтому заранее решают, какую сумму готовы признать, какую оспорить, что будет со взысканием до конца разбирательства и выдержит ли бизнес этот период.
Само заявление о рассрочке от списаний на время суда не защитит. Для этого просят арбитраж приостановить действие решения налогового органа. Это тоже называется обеспечительными мерами, только здесь их принимает суд в пользу налогоплательщика.
Верно и обратное, судебный процесс не отменяет управления деньгами. Риски списаний, заморозки счетов, взыскания имущества и банкротства все равно нужно просчитывать. Подробнее о спорах — в материале «Обжалование решения налогового органа в судебном порядке». Когда претензии связаны с контрагентами, стоит проверить, применима ли налоговая реконструкция. Она может сократить сумму, которую придется платить по графику.
Разумный план может выглядеть по-разному.
-
Оспаривать все, если позиция сильная, доказательств достаточно и ресурсов хватит, чтобы довести процесс до конца.
-
Не спорить и выстраивать рассрочку, когда претензии обоснованы, а бизнес потянет реалистичный график.
-
Оспаривать часть претензий, а по бесспорной части готовить рассрочку и финансовый план.
-
Сначала обжаловать, но параллельно собрать обеспечение, финансовую модель и запасной вариант на случай проигрыша.
-
Перед любым выбором трезво оценить финансы и угрозу банкротства.
Выбор не делают по принципу «подадим все, а там посмотрим». Он требует оценки перспектив в суде, скорости взыскания, свободных денег, состояния залогов, позиции банков и ключевых контрагентов, угрозы банкротства. Подобрать стратегию и подготовить пакет помогают специалисты по получению отсрочки и рассрочки по налогам.
Когда в рассрочке откажут и что будет при нарушении графика
В переносе срока откажут, а уже одобренный отменят в восьми ситуациях из ст. 62 НК.
-
Директор, главный бухгалтер или другой сотрудник, отвечавший за учет, даже бывший, проходит по налоговому уголовному делу.
-
Фирма оспаривает ту самую сумму, которую хочет растянуть.
-
Гражданин или ИП собирается переехать за границу на постоянное жительство.
-
В предыдущие три года прежний перенос отменили из-за нарушений или долг так и не погасили к концу срока.
-
Организация ликвидируется.
-
Возбуждено дело о несостоятельности.
-
ФНС разбирает налоговое нарушение компании, а недоимка или штраф в этом деле больше 10 % от запрошенного либо больше 100 000 ₽. Это правило ввели с сентября 2026 года.
-
Открыто административное производство по налогам, сборам, взносам или таможне со штрафом выше тех же 10 % или 100 000 ₽. Это основание также появилось в сентябре 2026 года. Если же административное дело касается тех самых нарушений, из-за которых появились доначисления, просьбу о рассрочке по ним по этой причине не отклонят.
Если по этим же суммам уже давали отсрочку, рассрочку или инвестиционный налоговый кредит, второй раз срок не сдвинут.
Отказ обязаны объяснить, и его можно обжаловать в ФНС России или в арбитраже. Копию решения либо отказа присылают в течение трех рабочих дней.
Если график нарушен, налоговый орган вправе досрочно прекратить рассрочку (ст. 68 НК). Тогда в течение месяца остаток вместе с процентами придется заплатить, а на непогашенную часть снова пойдут пени со следующего дня после получения решения.
Новый перенос после этого не дадут три года. Решение о прекращении можно оспорить в суде. Закрыть долг раньше графика разрешено, никаких санкций за это нет.
Что делать, если на уплату налогов нет денег
Заниматься рассрочкой лучше при первых признаках надвигающегося кассового разрыва, когда ожидаются крупные доначисления или на ЕНС заметный минус, а не когда счета уже заморожены. Начать можно с четырех шагов.
-
Открыть личный кабинет налогоплательщика и посмотреть сальдо, требования и решения о взыскании.
-
По таблице выше понять, какое основание подходит.
-
Прикинуть, что пойдет в обеспечение — имущество, поручитель или гарантия.
-
Направить заявление нужному адресату вместе с ходатайством о приостановлении уплаты.
Полноценная подготовка включает юридический разбор оснований, проверку статуса каждого долга, расчет выполнимого графика, сбор доказательств и оформление обеспечения. Плюс общая стратегия по проверке, уголовным рискам, взысканию, суду и банкротству. Здесь нужны знания и юристов, и финансистов, а один специалист редко совмещает все.
Грамотно подготовленная рассрочка помогает сохранить управление бизнесом. Ошибка в стратегии, документах или обеспечении может стоить дороже самой недоимки.
Налоговый консалтинг
Получение отсрочки или рассрочки по налогам
Подготовим основания, график платежей и обеспечение до подачи заявления и поможем выбрать стратегию по доначислениям.
Подробнее об услуге ↗
Другие статьи
26.10.2026
Аудиторское заключение: виды мнений аудитора, что значит модифицированное заключение и отказ от мнения, куда и когда сдавать заключение
06.10.2026
Обязательный аудит в 2026 году: кто обязан проводить, критерии по выручке и активам, сроки и штрафы
28.09.2026
Признаки дробления бизнеса: по каким критериям ИФНС выявляет схему и как проверить свою структуру
27.08.2026
Сопровождение выездной налоговой проверки: почему важно действовать до составления акта?
24.08.2026
Судебное обжалование решения налоговой: 5 серьёзных ошибок
22.06.2026
Что меняет СПОТ: разбираем на примере продавца маркетплейса, покупающего товар из Китая
18.06.2026
Зачем вообще нужна стартап-сессия с партнёрами?
15.06.2026
Почему партнёрская стартап-сессия с фасилитатором — не роскошь, а защита инвестиций
11.06.2026
У кого какая доля в бизнесе?
03.06.2026
Судебный бой за стройку: почему исход строительного спора предопределён ещё до первого заседания
01.06.2026
Принудительное прекращение государственного контракта: как подрядчику защитить свои права по 44-ФЗ и 223-ФЗ
29.05.2026
Зачем второе мнение юриста нужно в серьёзных спорах?
27.04.2026
Как выбрать подрядчика по юридическим услугам: полный гид для бизнеса и частных клиентов
11.03.2026
Как пересобрать структуру компании под новую стратегию развития?
02.03.2026 06:00:00
В России могут ввести компенсации за «тихое увольнение». Что это такое? Особенности инициативы
27.02.2026
Структурирование компаний: как устранить риски искусственного дробления бизнеса в 2026 году
11.02.2026
Как директору не стать крайним при налоговой проверке?
09.02.2026
Как директору избежать субсидиарной ответственности?
29.01.2026
Аудит бизнеса как защита его активов: актуальность, виды, особенности и преимущества
23.01.2026
Структурирование сделки по переводу недвижимости с компании на учредителя
12.11.2025 14:00:00
Сроки исковой давности по налогам юридических лиц и физических лиц
11.11.2025 16:20:00
Обжалование решения налогового органа в судебном порядке
05.11.2025 16:53:00
Вызов в налоговую для дачи пояснений: чем отличается от допроса и как действовать?
01.11.2025 15:53:00
Всё об уголовной ответственности за неуплату налогов в РФ в 2025-ом году
22.10.2025 16:31:00
Смягчающие обстоятельства для снижения штрафа налоговой: что сработает в 2025 году?
02.10.2025 13:37:00
Выемка документов при налоговой проверке: что это такое, как проводится, права и обязанности ФНС и налогоплательщиков
30.09.2025 15:30:00
Как налоговая начисляет пени в 2025 году? Просто и доступно о сложном
04.09.2025 09:00:00
Экспертиза подлинности подписи: когда её назначают, как проводят и как защититься при необходимости
08.08.2025 12:13:00
Ошибки, которые ставят под удар бизнес на маркетплейсах
05.08.2025 15:23:00
Новое соглашение между Россией и ОАЭ: как изменится налоговое планирование?
Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.