Международная перевозка и налог у источника: почему экспортёры получили претензии за прошлые периоды
Международная перевозка и налог у источника: почему экспортёры получили претензии за прошлые периоды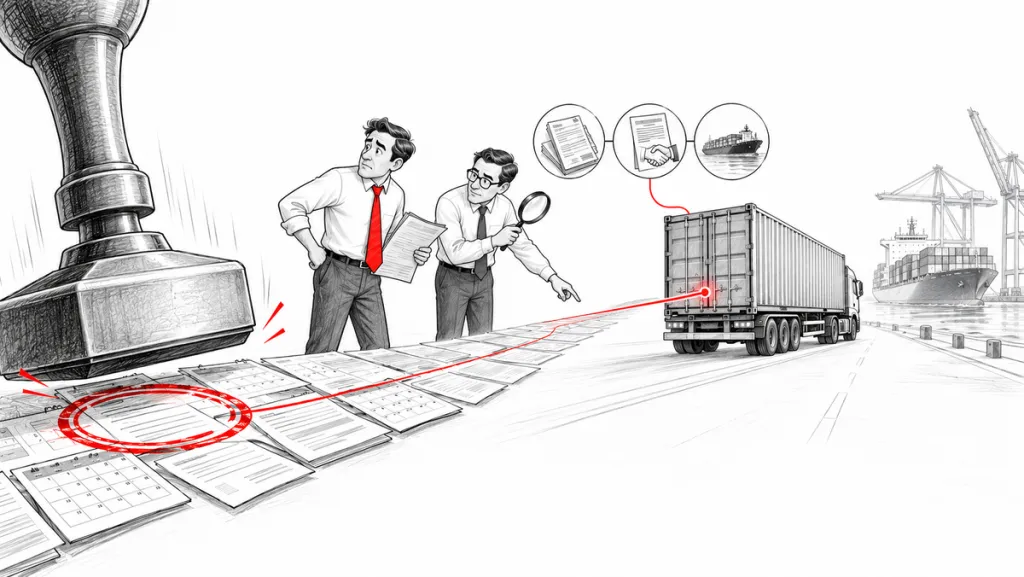
Российские экспортёры столкнулись с доначислениями налога на прибыль при оплате услуг иностранных перевозчиков. Проблема особенно чувствительна для морской логистики: речь идёт не о налоге с прибыли самого экспортёра, а о налоге, который российская компания как налоговый агент должна была удержать из выплаты иностранному контрагенту.Спор возник не потому, что участники рынка игнорировали закон. Напротив: многие годы бизнес ориентировался на официальные разъяснения Минфина и сложившийся подход, согласно которому выплаты иностранному перевозчику без постоянного представительства в России не облагались налогом у источника. Затем позиция изменилась, а новая трактовка стала применяться к операциям прошлых периодов.
Это создаёт риск не только для экспортёров АПК, но и для любых российских компаний, которые оплачивают иностранным контрагентам международную логистику.
Суть вопроса: что считается международной перевозкой
Для целей налогообложения доходов иностранной организации Налоговый кодекс относит к доходам от источников в России доходы от международных перевозок. Российская компания, выплачивающая такой доход, может быть признана налоговым агентом: она должна исчислить, удержать и перечислить налог в бюджет.
Ключевой момент: международная перевозка в этой логике — не только перемещение груза по территории России.
Риск возникает, когда маршрут связан с Россией хотя бы одним из пунктов:
- груз отправляется из российского порта или иного пункта в иностранное государство;
- груз ввозится в Россию из-за рубежа;
- перевозка начинается или заканчивается на территории РФ;
- российская компания оплачивает иностранному перевозчику единый договор фрахта или перевозки по такому маршруту.
Например, перевозка зерна из Новороссийска в Египет — международная, хотя основная часть пути проходит за пределами России. В спорной позиции налоговых органов объектом становится вся сумма фрахта по рейсу, а не стоимость условного «российского участка» маршрута. При этом перевозка исключительно между двумя иностранными пунктами — например, Турция—Египет — сама по себе не должна подпадать под эту конструкцию, даже если заказчиком выступает российская компания.
Важно не смешивать этот вопрос с НДС. Для НДС действуют самостоятельные правила определения международной перевозки и применения нулевой ставки. Здесь же речь идёт о налоге на прибыль иностранной организации, удерживаемом российским источником выплаты по правилам ст. 309 и 310 НК РФ.
Почему возникла неопределённость
В центре спора — соотношение двух положений ст. 309 НК РФ.
С одной стороны, подп. 8 п. 1 ст. 309 НК РФ прямо включает доходы иностранной организации от международных перевозок в перечень доходов, облагаемых у источника в России. В базовой ситуации российский заказчик должен удерживать налог при выплате такого дохода.
С другой стороны, п. 2 той же статьи прежде содержал общее правило: доходы иностранной организации от выполнения работ или оказания услуг на территории России не подлежат налогообложению у источника, если деятельность не приводит к образованию постоянного представительства в России. Именно эта норма многие годы рассматривалась бизнесом как основание не удерживать налог при выплатах независимым иностранным перевозчикам.
Такое прочтение не было экзотическим. В письме от 18 марта 2014 года № 03-08-05/11747 Минфин разъяснял, что при отсутствии постоянного представительства в РФ доход иностранной компании от международной перевозки не облагается у источника в России. Компании строили договорные модели, ценообразование и налоговый учёт именно с учётом этой официальной позиции.
В октябре 2024 года Минфин сменил подход. В письме № 03-08-09/96760 ведомство указало, что доходы от международных перевозок прямо поименованы в подп. 8 п. 1 ст. 309 НК РФ, а потому подлежат налогообложению у источника.
В частности, применительно к морским перевозкам турецкой компанией Минфин исходил из налогообложения в России с учётом ограничений, установленных соглашением с Турцией об избежании двойного налогообложения.
Позже законодатель уточнил конструкцию ст. 309 НК РФ: общее исключение для работ и услуг без постоянного представительства больше не применяется к доходам, прямо перечисленным в п. 1 этой статьи. Тем самым приоритет специального правила о международных перевозках был закреплён непосредственно в тексте Кодекса.
Самый спорный аспект — не новая редакция закона сама по себе, а попытка применить изменившееся толкование к ранее совершённым выплатам.
Главный риск — претензии к прошлым периодам
Формально изменения 2025 года не должны обладать обратной силой. Однако налоговые органы могут утверждать, что обязанность существовала и ранее: новая редакция якобы лишь уточнила первоначальный смысл нормы, а не создала новое правило.Бизнес смотрит на ситуацию иначе. На момент выплат действовали:
- иная официальная позиция Минфина;
- сложившаяся практика расчётов с иностранными перевозчиками;
- договоры, цены и коммерческие условия, не учитывавшие удержание налога;
- отсутствие прямого указания в НК РФ, что исключение п. 2 ст. 309 не применяется к доходам из п. 1.
Поэтому речь идёт о правовой определённости. Если государственный орган на протяжении многих лет разъясняет норму определённым образом, налогоплательщики и налоговые агенты вправе разумно полагаться на такое разъяснение. Резкая смена административного подхода не должна превращать обычные хозяйственные операции прошлых лет в налоговое нарушение.
Именно это происходит в делах о доначислении налога, пеней и штрафов за 2023–2024 годы. В одном из резонансных споров налоговый орган предъявил компании 18,3 млн руб., включая 2,5 млн руб. штрафа. Нижестоящие суды поддержали инспекцию, а Верховный суд отказал в передаче жалобы в экономическую коллегию.
Какую позицию занимают суды
Практику нельзя назвать полностью единообразной. Ранее бизнес чаще опирался на административные разъяснения, допускавшие освобождение при отсутствии постоянного представительства в РФ. После разворота позиции Минфина и законодательного уточнения судами всё чаще поддерживаются доначисления.
При этом суды, как правило, исходят из того, что международные перевозки прямо названы в специальном перечне доходов от источников в России. Поэтому общее правило об услугах иностранной организации без постоянного представительства не должно вытеснять специальную норму о перевозках.
Однако даже при таком подходе не все выплаты иностранному контрагенту автоматически должны облагаться в России. В каждом случае требуется определить:
- относится ли платёж к доходу от перевозки, а не к самостоятельной экспедиционной или агентской услуге;
- является ли иностранный контрагент фактическим перевозчиком;
- какой транспорт используется — морской, воздушный, автомобильный, железнодорожный;
- где расположены пункты отправления и назначения;
- как сформулирован договор и как разбита цена;
- есть ли действующее соглашение об избежании двойного налогообложения;
- допускает ли конкретное соглашение удержание налога в России и по какой ставке;
- относится ли операция к периоду до или после законодательного уточнения 2025 года.
В частности, при выплатах турецким судовладельцам российское внутреннее право может уступать положениям международного соглашения: в разъяснении Минфина по морским перевозкам фигурирует ставка 5%, а не базовые 10%. Но это не универсальное правило для всех стран и всех видов транспорта.
Почему вопрос касается не только портов
Наиболее заметны риски для экспортёров, использующих морской фрахт. Но норма охватывает не только судоходство. Она распространяется на международные перевозки морским, речным, воздушным, автомобильным и железнодорожным транспортом.
Например, потенциально в зоне внимания могут оказаться:
- поставка товара автомобильным транспортом из России в Казахстан, Китай, Азербайджан или страны ЕС;
- импорт оборудования в Россию иностранным автоперевозчиком;
- железнодорожная перевозка из Китая в Россию;
- авиаперевозка товара между Россией и другой страной;
- речная или морская доставка через российский порт.
Для вопроса о том, есть ли международная перевозка, не требуется, чтобы иностранный перевозчик долго находился в России, имел филиал, персонал или постоянный офис. Наличие постоянного представительства может быть важно для иных аспектов налогообложения, но после уточнения ст. 309 НК РФ оно не является универсальным условием освобождения доходов от международной перевозки.
Какая нагрузка возникает
Базовая ставка налога у источника по российскому праву составляет 10% от выплаты иностранному перевозчику. Налог рассчитывается не с прибыли перевозчика, а с валового платежа — например, со всей стоимости фрахта.
Если российская компания оплатила иностранному перевозчику 100 млн руб. за международную перевозку, потенциальный размер удержания при отсутствии льгот составит 10 млн руб. Если применимое соглашение ограничивает российское налогообложение, ставка может быть меньше или доход может облагаться только в государстве резидентства перевозчика.
Особенно болезненны претензии к прошлым периодам. На дату выплаты фрахт уже перечислен, а иностранный контрагент может не согласиться вернуть часть полученной суммы. В результате российский заказчик рискует заплатить налог из собственных средств, а затем дополнительно получить пени и штраф.
Для экспортёра с невысокой маржой это не техническая корректировка, а прямое уменьшение доходности исполненного контракта. В отдельных случаях доначисления могут оказаться сопоставимыми с прибылью от поставки или превысить её.
Что стоит сделать бизнесу
1. Сформировать реестр выплат иностранным контрагентам за открытые налоговые периоды
2. Разделить собственно фрахт и экспедиторское вознаграждение
3. Проверить применимые международные соглашения
4. Проанализировать договоры на предмет налоговой оговорки
5. Для прежних периодов собрать доказательства добросовестности
Что необходимо изменить в регулировании
Суды не должны получать административную «указку», как разрешать конкретные споры. Но рынку требуется законный и понятный механизм единообразия: правовая позиция Верховного суда, разъяснение Пленума, переходные положения закона либо единая обязательная для налоговых органов позиция ФНС по старым периодам.
Бизнесу важно не освобождение от налогообложения как таковое, а предсказуемость правил. Если государство уточняет норму и меняет подход, новый порядок должен применяться на будущее — к договорам, ценам и платежам, которые компании могут заранее просчитать.
Иначе налоговый агент оказывается в ситуации, когда он должен был удержать налог из платежа, но узнать об этой обязанности смог уже после того, как деньги ушли иностранному перевозчику, а контракт исполнен. Для внешней торговли, где логистика является существенной частью себестоимости, такая неопределённость превращается в самостоятельный финансовый риск.
Если ваша компания работает с иностранными перевозчиками, специалисты АИП помогут оценить налоговые риски и проверить договоры международной перевозки.
Написать свой вопрос напрямую в компанию: Телеграм • WhatsApp • MAX

Книга помогает директорам, учредителям, бухгалтерам и топ-менеджерам системно разобраться в рисках, с которыми сталкивается бизнес, и заранее выстроить стратегию защиты. • Ozon • WB • Яндекс Книги • ЛитРес
Персональный сайт Сергея Елина, Эксперт по финансово-правовой безопасности, управляющий парнер Аудиторско-консалтинговой группы «АИП»
Другие статьи
06.07.2026
Структура бизнеса под ударом: как не потерять всё в турбулентности
22.08.2026
Нескольких вопросов прорабу может хватить, чтобы компания потеряла 90 млн рублей

21.08.2026
Фиктивные и рискованные подрядчики: почему стройка сегодня в зоне особого внимания ФНС

26.07.2026
ФНС запустила новый сервис оценки контрагентов: что изменилось для бизнеса в 2026 году
03.08.2026
Смарт-контракт: что это такое и почему одна ошибка в коде может стоить денег?
04.08.2026
На каких блокчейнах работают смарт-контракты и зачем в таких проектах нужен юрист
05.08.2026
Украли криптовалюту: как найти цифровой след, заблокировать активы и предъявить претензию
18.08.2026
Атака БПЛА на склады Wildberries. Споры бизнеса и страховщиков из-за «прилетов» на чьей стороне суды ?
31.07.2026
Регламент проверки контрагентов в 2026 году (ЧЕК-ЛИСТ)
13.08.2026
Налоговая предлагает «добровольно» доплатить налог или будет на проверка: что делать?
11.07.2026
Почему 80% сделок по покупке бизнеса — это ошибка: роль Due Diligence, о которой не говорят
10.07.2026
Почему когда налоговый ландшафт изменился нужно обязательно тестировать структуру?
27.06.2026
Пошаговый план для молодого фаундера в части финанового контроля. Пошаговый план без сложной бухгалтерии
26.06.2026
5 ошибок стартапа, из-за которых можно потерять деньги, инвестора и сам бизнес
17.08.2026
Китай не попадает под СПОТ?
18.06.2026
Принудительное исключение недобросовестного участника из общества: план действий для добросовестного партнёра
06.06.2026
Как не потерять поставку с 1 июля: простое объяснение СПОТ?
25.08.2026
Товар пропал на складе маркетплейса: как подготовиться к налоговой поддержке и защитить бизнес уже сейчас
13.08.2026
Операции по зарубежным счетам: что разрешено, кто такой валютный резидент и что еще важно знать
14.08.2026
Зарубежные счета, КИК и резидентство: что держать под контролем
20.08.2026
Камеральная налоговая проверка: что неочевидно, но критично знать руководителю

22.07.2026
Таможенные претензии: проверки и уголовные претензии

Может ли ликвидация компании пройти без налоговой проверки

17.07.2026
Ликвидация — окно возможностей закрыть проект без банкротства и претензий

15.07.2026
Антикризисная команда: страховка для бизнеса в период турбулентности

14.07.2026
Антикризисный план: что делать, если бизнес начинает «качать»

03.08.2026
Где прибыль, если деньги ушли? Зачем бизнесу управленческий аудит, когда бухгалтерия уже есть
31.07.2026
Антикризисная сессия для собственника бизнеса: как принять решения в кризис

07.06.2026
БИЗНЕС-ПАРТНЁРСТВО. Несколько веских причин обсудить потенциально спорные вопросы с бизнес-партнером

28.05.2026
Почему партнёрская стартап-сессия с фасилитатором — не роскошь, а защита инвестиций
Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.