Нескольких вопросов прорабу может хватить, чтобы компания потеряла 90 млн рублей
Нескольких вопросов прорабу может хватить, чтобы компания потеряла 90 млн рублей
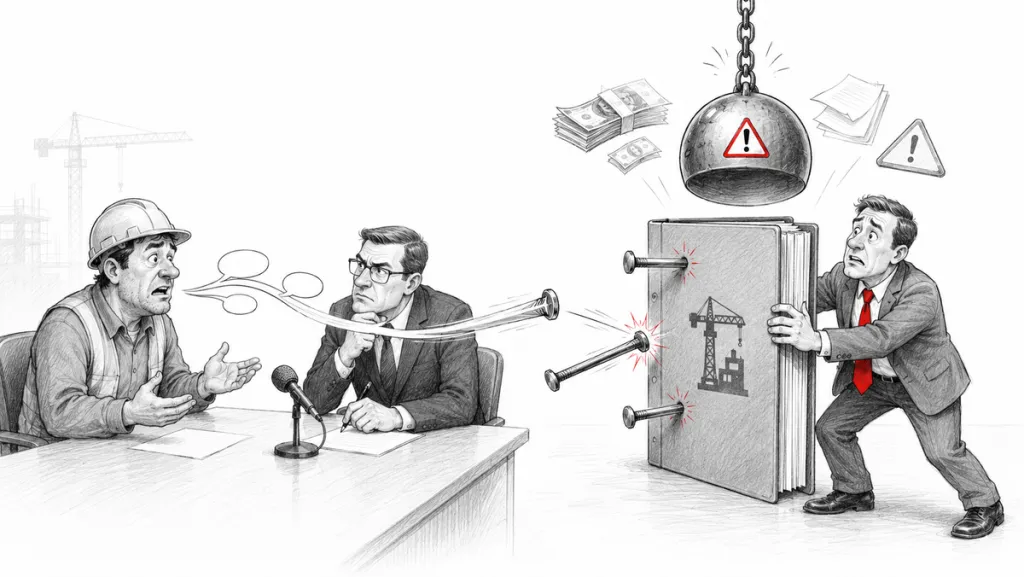
Инспектор вызывает на допрос вашего прораба и задаёт несколько простых вопросов:
— Кто фактически работал на объекте?
— Знакома ли вам организация ООО «Стройсервис»?
— Кто принимал вас на работу и где вы работали раньше?
— Через подрядчика прошли крупные суммы. Вы этих денег не получали — расскажите, как всё было на самом деле?
И прораб отвечает так, как помнит:
«Работали Вася, Володя и ребята из Твери. ООО “Стройсервис”? Не помню такую компанию…»Всё. Первый гвоздь в позицию компании забит.
Дальше инспекция начинает сопоставлять показания сотрудников с договорами, актами, платежами и всей цепочкой субподряда.
И если документы говорят, что работы выполняло ООО «Стройсервис», а люди на площадке эту компанию даже не помнят, у налоговой возникает главный вопрос:
а выполнял ли подрядчик работы вообще?
Почему показания сотрудников так опасны
В строительных налоговых спорах показания людей с объекта могут стать одним из ключевых доказательств.
Не только договоры.
Не только КС-2 и КС-3.
Не только банковские выписки.
А то, что расскажут прораб, инженер, снабженец, руководитель проекта и обычные рабочие.
Если их ответы противоречат документам компании, инспекция может использовать это для подтверждения формального документооборота и нереальности субподряда.
А последствия — уже финансовые:
— снятие расходов;
— отказ в вычетах по НДС;
— пени;
— штраф до 40% при доказанном умысле;
— при существенных суммах — потенциальные уголовно-правовые риски для руководителей и бенефициаров.
Что должно быть у прораба ещё ДО вызова в налоговую
▪️ Приказ о назначении ИТР со стороны субподрядчика
С ФИО, должностями и контактными данными ответственных сотрудников.
Чтобы прораб мог уверенно объяснить:
«Со стороны ООО “Стройсервис” был Петров Сергей Иванович — главный инженер. Он участвовал в планёрках и контролировал выполнение работ».
▪️ Пропускной журнал с указанием работодателя
Каждый человек на объекте должен быть привязан к конкретной организации.
Не просто:
«Володя»
а: «Иванов В.П. — ООО “Стройсервис” — пропуск № 47».
▪️ Фотофиксация выполнения работ
Не просто общие фотографии объекта.
А доказательства, позволяющие установить:
какие работы выполнялись → когда → на каком участке → силами какого подрядчика.
Например:
«Фасадные работы. ООО “Стройсервис”. 15.07.2026».
▪️ Рабочая переписка с ИТР субподрядчика
Задания, замечания, согласования, отчёты о выполнении работ должны подтверждать реальное взаимодействие с представителями подрядчика.
Особенно важно, чтобы коммуникация не существовала исключительно в личном WhatsApp прораба и не была оторвана от корпоративного документооборота.
▪️ Документы, оформленные в ходе реального выполнения работ
КС-2, промежуточные акты, журналы работ, документы по приёмке материалов и иные подтверждения должны появляться по мере исполнения договора, а не собираться впервые после требования налоговой.
Главная проблема
Восстановить реальную историю стройки задним числом практически невозможно.
Через два года прораб уже не вспомнит название каждого ООО.
Сотрудники поменяются.
Переписка потеряется.
Фотографии останутся без дат и пояснений.
А документы будут говорить одно, в то время как люди на допросах — совершенно другое.
Поэтому доказательства реальности субподряда нужно формировать не в момент налоговой проверки, а непосредственно в ходе строительства.
Мы подготовили отраслевой регламент специально для строительных компаний
В нём — готовые инструменты для фиксации реального исполнения субподрядных работ:
— форма пропускного журнала;
— форма приказа о назначении ИТР субподрядчика;
— форма фотоотчёта;
— журнал приёмки материалов;
— инструменты фиксации взаимодействия с подрядчиком;
— чек-листы документов, которые необходимо собирать непосредственно в ходе выполнения работ.
Забрать отраслевой регламент: https://disk.yandex.ru/d/23oMq5faQF65fg

Больше материалов — в книге Сергея Елина о финансово-правовой безопасности бизнеса и защите личных активов собственников и руководителей.
Книга помогает директорам, учредителям, бухгалтерам и топ-менеджерам системно разобраться в рисках, с которыми сталкивается бизнес, и заранее выстроить стратегию защиты.
Полную версию можно приобрести на платформах:
- Яндекс Книги
- ЛитРес
- Ozon
- в издательстве Эксмо
Основной сайт: https://www.ap-group.ru
Сергей Елин, Эксперт по финансово-правовой безопасности, управляющий парнер Аудиторско-консалтинговой группы «АИП»
Другие статьи
06.07.2026
Структура бизнеса под ударом: как не потерять всё в турбулентности

21.08.2026
Фиктивные и рискованные подрядчики: почему стройка сегодня в зоне особого внимания ФНС

26.07.2026
ФНС запустила новый сервис оценки контрагентов: что изменилось для бизнеса в 2026 году
03.08.2026
Смарт-контракт: что это такое и почему одна ошибка в коде может стоить денег?
04.08.2026
На каких блокчейнах работают смарт-контракты и зачем в таких проектах нужен юрист
05.08.2026
Украли криптовалюту: как найти цифровой след, заблокировать активы и предъявить претензию
18.08.2026
Атака БПЛА на склады Wildberries. Споры бизнеса и страховщиков из-за «прилетов» на чьей стороне суды ?
31.07.2026
Регламент проверки контрагентов в 2026 году (ЧЕК-ЛИСТ)
13.08.2026
Налоговая предлагает «добровольно» доплатить налог или будет на проверка: что делать?
11.07.2026
Почему 80% сделок по покупке бизнеса — это ошибка: роль Due Diligence, о которой не говорят
10.07.2026
Почему когда налоговый ландшафт изменился нужно обязательно тестировать структуру?
27.06.2026
Пошаговый план для молодого фаундера в части финанового контроля. Пошаговый план без сложной бухгалтерии
26.06.2026
5 ошибок стартапа, из-за которых можно потерять деньги, инвестора и сам бизнес
17.08.2026
Китай не попадает под СПОТ?
18.06.2026
Принудительное исключение недобросовестного участника из общества: план действий для добросовестного партнёра
06.06.2026
Как не потерять поставку с 1 июля: простое объяснение СПОТ?
25.08.2026
Товар пропал на складе маркетплейса: как подготовиться к налоговой поддержке и защитить бизнес уже сейчас
13.08.2026
Операции по зарубежным счетам: что разрешено, кто такой валютный резидент и что еще важно знать
14.08.2026
Зарубежные счета, КИК и резидентство: что держать под контролем
20.08.2026
Камеральная налоговая проверка: что неочевидно, но критично знать руководителю

22.07.2026
Таможенные претензии: проверки и уголовные претензии

Может ли ликвидация компании пройти без налоговой проверки

17.07.2026
Ликвидация — окно возможностей закрыть проект без банкротства и претензий

15.07.2026
Антикризисная команда: страховка для бизнеса в период турбулентности

14.07.2026
Антикризисный план: что делать, если бизнес начинает «качать»

03.08.2026
Где прибыль, если деньги ушли? Зачем бизнесу управленческий аудит, когда бухгалтерия уже есть
31.07.2026
Антикризисная сессия для собственника бизнеса: как принять решения в кризис

07.06.2026
БИЗНЕС-ПАРТНЁРСТВО. Несколько веских причин обсудить потенциально спорные вопросы с бизнес-партнером

28.05.2026
Почему партнёрская стартап-сессия с фасилитатором — не роскошь, а защита инвестиций
01.06.2026
Покупка бизнеса без аудита = риск субсидиарки
Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.