Налоговая предлагает «добровольно» доплатить налог или будет на проверка: что делать?
Налоговая предлагает «добровольно» доплатить налог или будет на проверка: что делать?

Когда налоговая инспекция предлагает компании «добровольно» доплатить налог, это обычно не технический разговор и не дружеское предупреждение.
Как правило, речь идет о форме допроверочного давления в рамках контрольно-аналитической работы. Чаще всего такие ситуации связаны:
- с претензиями к контрагентам;
- с НДС-разрывами;
- с включением компании в цепочку предполагаемых выгодоприобретателей;
- с подозрениями в дроблении бизнеса.
Разберемся, что на самом деле означает такое предложение налоговой и как действовать компании.
Как это выглядит на практике
Формально налоговый орган вправе вызвать налогоплательщика на основании письменного уведомления для дачи пояснений по вопросам:
- уплаты налогов;
- проведения налоговой проверки;
- исполнения требований налогового законодательства;
- иных обстоятельств, связанных с налоговыми обязательствами компании.
На практике это часто выглядит следующим образом: руководителя или представителя компании вызывают в инспекцию, проводят комиссию, озвучивают выявленные риски и предлагают подать уточненные декларации на заранее рассчитанную укрупненную сумму.
Иногда позиция налогового органа сообщается только устно — непосредственно во время встречи.
Проблема заключается в том, что такие мероприятия подробно не урегулированы Налоговым кодексом как самостоятельная процедура. Тем не менее они давно и устойчиво встроены в практику налогового контроля через:
- налоговые комиссии;
- контрольно-аналитическую работу;
- механизм побуждения к добровольному уточнению налоговых обязательств.
Поэтому бизнес нередко ошибочно воспринимает подобную встречу как необязательное предупреждение. В действительности это уже стадия предметной отработки налогового риска.
Почему налоговая будет использовать этот формат все чаще
По итогам 2025 года поступления в бюджет по результатам выездных налоговых проверок и аналитической работы составили 496 млрд рублей.
Из них:
- 310 млрд рублей обеспечила контрольно-аналитическая работа;
- 186 млрд рублей поступило по результатам выездных налоговых проверок.
Иными словами, допроверочная аналитика уже приносит бюджету больше, чем классические выездные проверки.
Доля «добровольных» доплат бизнеса по итогам аналитической работы составила около 63% всех поступлений, обеспеченных контрольно-аналитическими мероприятиями.
Эта статистика объясняет, почему механизм побуждения настолько эффективен для налоговых органов и почему масштабы его применения будут расти.
Например, московское управление ФНС сообщало, что за девять месяцев 2025 года благодаря побуждению налогоплательщиков к добровольному уточнению обязательств в рамках контрольно-аналитической работы камерального блока в бюджет дополнительно поступило 3,5 млрд рублей.
Где чаще всего возникает риск
Наиболее распространенные основания для претензий налоговой:
- сомнительные контрагенты;
- НДС-разрывы;
- предполагаемая роль компании как выгодоприобретателя;
- дробление бизнеса;
- занижение зарплатных налогов;
- совокупность нескольких факторов риска.
В спорах по контрагентам главная сложность заключается в многослойности цепочки.
Претензии могут возникнуть не только к прямому поставщику компании, но и ко второму или третьему звену. Особенно если налоговая считает, что непосредственный контрагент был технической компанией или транзитным звеном.
Что означает попадание эпизода в ФРПВ
Именно в таких ситуациях появляется логика предполагаемого выгодоприобретателя.
ФРПВ описывается как закрытый служебный реестр потенциальных выгодоприобретателей. ФНС использует его для выявления компаний, которые, по мнению налогового органа, получили максимальную налоговую выгоду от НДС-разрывов и спорных вычетов.
За девять месяцев 2025 года по результатам контрольно-аналитической работы с выгодоприобретателями, включенными в ФРПВ, в бюджет поступило 22 млрд рублей.
Это показывает, насколько значимым стал данный инструмент для налоговых органов.
Что означает для компании попадание спорного эпизода в ФРПВ?
Фактически это повышает уровень ее «налоговой токсичности» в глазах инспекции. Компания может оказаться объектом более пристального внимания, а локальный спор по одной операции — перерасти в анализ всей модели ведения бизнеса.
Главная ошибка предпринимателя
Самая опасная ошибка — воспринимать предложение налоговой изолированно, как спор только по одной сделке или одному контрагенту.
Даже если по конкретному эпизоду у компании есть сильная правовая позиция, сигнал со стороны инспекции может стать точкой входа для переоценки всего налогового профиля за проверяемый период.
Обычно речь идет о трех предшествующих календарных годах и текущем периоде.
Поэтому ответ в духе:
«Мы не обязаны отвечать за нарушения своих контрагентов»
— сам по себе является стратегически слабой позицией.
Статья 54.1 НК РФ действительно не позволяет отказать в признании расходов и налоговых вычетов только потому, что контрагент нарушил закон.
Однако налоговая проверяет не только формальный статус контрагента. Инспекцию будут интересовать:
- реальность сделки;
- ее деловая цель;
- фактический исполнитель;
- движение товара и денежных средств;
- наличие ресурсов для исполнения обязательств;
- роль компании в спорной цепочке;
- осведомленность налогоплательщика о происходящем.
Одной ссылки на добросовестность в такой ситуации недостаточно.
Что делать на стадии побуждения
На этой стадии нужна не эмоциональная переписка с инспектором, а полноценная налоговая защита с оценкой всего массива рисков.
Рабочий алгоритм может выглядеть следующим образом.
1. Установить основание вызова
Необходимо проверить:
- было ли письменное уведомление;
- на каком основании вызывают представителя компании;
- какие сведения хочет получить инспекция;
- за какой период проводится анализ;
- какой блок вопросов интересует налоговый орган.
2. Выяснить предмет претензий
Важно понять, с чем именно связаны вопросы налоговой:
- с конкретными контрагентами;
- с НДС-разрывами;
- с ролью предполагаемого выгодоприобретателя;
- с дроблением бизнеса;
- с зарплатными налогами;
- с несколькими факторами одновременно.
3. Рассчитать полный объем риска
Нельзя спорить вслепую по одному документу или одной сделке.
Необходимо оценить возможные доначисления за весь проверяемый период, включая:
- аналогичные операции;
- других контрагентов;
- смежные эпизоды;
- текущий налоговый период;
- пени и штрафы.
4. Восстановить фактическую картину
Следует разобраться:
- кто действительно исполнял обязательства;
- откуда поступал товар;
- кто обеспечивал перевозку;
- где находились сотрудники и техника;
- как двигались деньги;
- кто принимал управленческие решения;
- какие документы подтверждают реальность операций.
5. Собрать доказательства
Позиция должна быть не только юридически обоснованной, но и доказанной.
Для этого могут потребоваться:
- договоры и первичные документы;
- деловая переписка;
- транспортные и складские документы;
- сведения о движении товара;
- подтверждение наличия персонала и оборудования;
- сведения об источниках ресурсов;
- обоснование деловой цели;
- объяснение экономического смысла сделки;
- описание структуры и функций компаний группы.
6. Вести предметный диалог с инспекцией
Разговор с налоговым органом должен быть проактивным.
На практике инспектор нередко готов подробнее раскрыть логику претензий, если задавать конкретные вопросы:
- какое звено цепочки признано техническим;
- кого инспекция считает выгодоприобретателем;
- в чем заключается предполагаемая налоговая выгода;
- какие операции вызывают сомнения;
- за какой период рассчитан риск;
- какие доказательства уже имеются у налогового органа.
Грамотная работа на этой стадии — это, по сути, налоговая медиация, основанная на фактах, цифрах и понимании всей структуры риска.
Ее задача не состоит в том, чтобы любой ценой отказаться от доплаты или, наоборот, немедленно согласиться с требованиями инспекции.
Цель — понять реальный масштаб угрозы, отделить локальный спор от системной проблемы и принять решение с учетом всех возможных последствий.
Практический вывод
Если налоговая предлагает «добровольно» доплатить значительную сумму и одновременно упоминает возможность выездной проверки, это следует воспринимать как серьезный этап контрольно-аналитической работы, а не как неформальную беседу.
В подобных ситуациях выигрывает не тот, кто громче заявляет о своей добросовестности, а тот, кто:
- быстро восстанавливает фактическую картину;
- понимает свое место в цепочке операций;
- оценивает совокупный налоговый риск;
- собирает доказательства;
- ведет с инспекцией профессиональный и аргументированный диалог.
Иногда один рубль, обоснованно доплаченный на стадии побуждения, действительно позволяет сэкономить три, а в отдельных ситуациях — и значительно больше, если альтернативой становится полноценная выездная налоговая проверка.
Но принимать такое решение можно только после всестороннего анализа ситуации, а не под влиянием давления или страха перед проверкой.
Налоговая уже предлагает «уточниться»?
Не спешите соглашаться на доплату или вступать в спор с инспекцией без полной оценки ситуации. Сначала необходимо понять логику претензий, рассчитать совокупный налоговый риск и определить, можно ли урегулировать вопрос до назначения выездной проверки.
Эксперты АКГ «АИП» помогают бизнесу выстроить профессиональный диалог с налоговым органом, подготовить доказательную позицию и найти экономически обоснованный вариант урегулирования спора.
Узнать подробнее об услуге «Налоговая медиация»
Получить консультацию: +7 (495) 236-77-50
Больше материалов — в книге Сергея Елина о финансово-правовой безопасности бизнеса и защите личных активов собственников и руководителей.
Книга помогает директорам, учредителям, бухгалтерам и топ-менеджерам системно разобраться в рисках, с которыми сталкивается бизнес, и заранее выстроить стратегию защиты.
Полную версию можно приобрести на платформах:
- Яндекс Книги
- ЛитРес
- Ozon
- в издательстве Эксмо
Основной сайт: https://www.ap-group.ru
Сергей Елин, Эксперт по финансово-правовой безопасности, управляющий парнер Аудиторско-консалтинговой группы «АИП»
Другие статьи
05.10.2026
Международная перевозка и налог у источника: почему экспортёры получили претензии за прошлые периоды
06.07.2026
Структура бизнеса под ударом: как не потерять всё в турбулентности
22.08.2026
Нескольких вопросов прорабу может хватить, чтобы компания потеряла 90 млн рублей

21.08.2026
Фиктивные и рискованные подрядчики: почему стройка сегодня в зоне особого внимания ФНС

26.07.2026
ФНС запустила новый сервис оценки контрагентов: что изменилось для бизнеса в 2026 году
03.08.2026
Смарт-контракт: что это такое и почему одна ошибка в коде может стоить денег?
04.08.2026
На каких блокчейнах работают смарт-контракты и зачем в таких проектах нужен юрист
05.08.2026
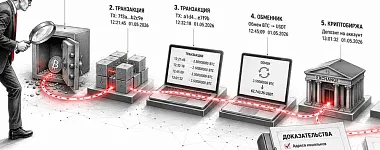
Украли криптовалюту: как найти цифровой след, заблокировать активы и предъявить претензию
18.08.2026
Атака БПЛА на склады Wildberries. Споры бизнеса и страховщиков из-за «прилетов» на чьей стороне суды ?
31.07.2026
Регламент проверки контрагентов в 2026 году (ЧЕК-ЛИСТ)
11.07.2026
Почему 80% сделок по покупке бизнеса — это ошибка: роль Due Diligence, о которой не говорят
10.07.2026
Почему когда налоговый ландшафт изменился нужно обязательно тестировать структуру?
27.06.2026
Пошаговый план для молодого фаундера в части финанового контроля. Пошаговый план без сложной бухгалтерии
26.06.2026
5 ошибок стартапа, из-за которых можно потерять деньги, инвестора и сам бизнес
17.08.2026
Китай не попадает под СПОТ?
18.06.2026
Принудительное исключение недобросовестного участника из общества: план действий для добросовестного партнёра
06.06.2026
Как не потерять поставку с 1 июля: простое объяснение СПОТ?
25.08.2026
Товар пропал на складе маркетплейса: как подготовиться к налоговой поддержке и защитить бизнес уже сейчас
13.08.2026
Операции по зарубежным счетам: что разрешено, кто такой валютный резидент и что еще важно знать
14.08.2026
Зарубежные счета, КИК и резидентство: что держать под контролем
20.08.2026
Камеральная налоговая проверка: что неочевидно, но критично знать руководителю
22.07.2026
Таможенные претензии: проверки и уголовные претензии
Может ли ликвидация компании пройти без налоговой проверки
17.07.2026
Ликвидация — окно возможностей закрыть проект без банкротства и претензий
15.07.2026
Антикризисная команда: страховка для бизнеса в период турбулентности
14.07.2026
Антикризисный план: что делать, если бизнес начинает «качать»
03.08.2026
Где прибыль, если деньги ушли? Зачем бизнесу управленческий аудит, когда бухгалтерия уже есть
31.07.2026
Антикризисная сессия для собственника бизнеса: как принять решения в кризис

07.06.2026
БИЗНЕС-ПАРТНЁРСТВО. Несколько веских причин обсудить потенциально спорные вопросы с бизнес-партнером

28.05.2026
Почему партнёрская стартап-сессия с фасилитатором — не роскошь, а защита инвестиций
Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.