Признаки дробления бизнеса: по каким критериям ИФНС выявляет схему и как проверить свою структуру
Дробление бизнеса — это разделение одного бизнеса между формально самостоятельными ООО и ИП под контролем одних и тех же людей, если цель разделения — исключительно или преимущественно сэкономить на специальных налоговых режимах (упрощенке, патенте). С июля 2024 года определение закреплено в законе. Налоговая доказывает дробление совокупностью признаков. Одно совпадение вроде общего учредителя, общего IP-адреса или бухгалтера на аутсорсе у независимой фирмы схему не доказывает. Ниже разобраны признаки, которые ищет ФНС, и чек-лист, по которому группу компаний можно проверить раньше инспекции.
Коротко
-
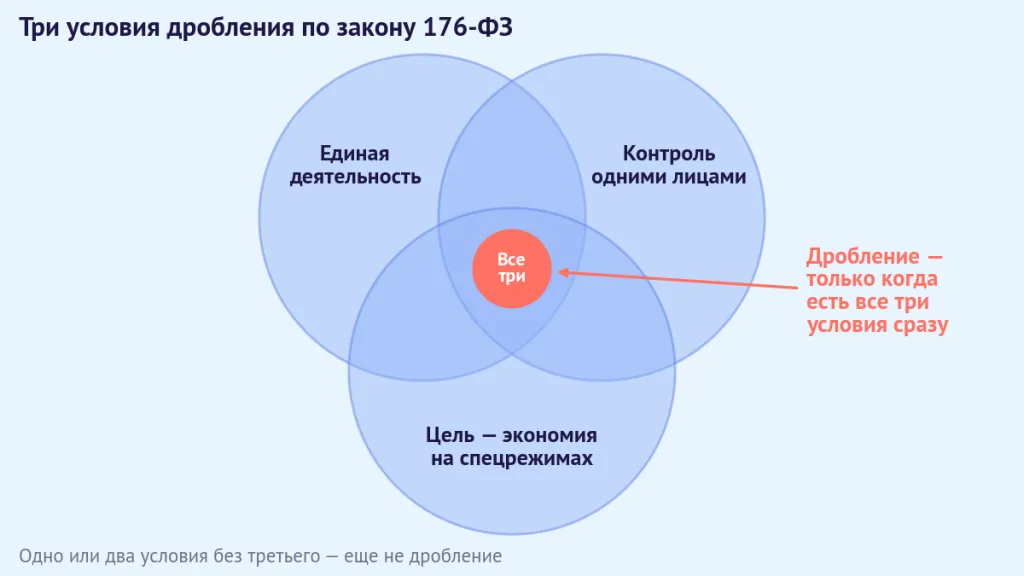
Дробление по закону — это три условия сразу. Бизнес единый, им управляют одни и те же лица, а цель разделения — занизить налоги за счет спецрежимов.
-
Закрытого перечня признаков нет, как нет и порога «сколько совпадений достаточно». ФНС оценивает признаки в совокупности.
-
По опыту АИП, исход спора чаще всего определяют три блока признаков — управление, ресурсы и люди, деньги и рынок. Одного общего владельца для дробления мало.
-
Общий IP-адрес, один банк, общий поставщик, бухгалтер на аутсорсе и родство без общего управления обычно не доказывают дробление, если других совпадений нет.
-
В 2026 году риск вырос. Порог освобождения от НДС на УСН снизился до 20 млн руб. (по доходу за 2025 год). Кроме того, с мая 2025 года ФНС рассылает письма о риске дробления группам продавцов маркетплейсов, которые подходят под формальные критерии.
Что считается дроблением бизнеса: три условия из 176-ФЗ
Дробление — это не «несколько компаний у одного владельца». Закон требует трех условий одновременно.
-
Бизнес единый.
-
Им управляют одни и те же лица.
-
Разделение нужно исключительно или преимущественно для экономии на спецрежимах.
Определение закона
С 12 июля 2024 года определение дано в статье 6 Федерального закона № 176-ФЗ.
«дробление бизнеса — разделение единой предпринимательской деятельности между несколькими формально самостоятельными лицами (организациями, индивидуальными предпринимателями) (…), в отношении которых осуществляется контроль одними и теми же лицами, направленное исключительно или преимущественно на занижение сумм налогов путем применения специальных налоговых режимов с превышением предусмотренных статьей 54.1 Налогового кодекса Российской Федерации пределов осуществления прав по исчислению налоговой базы и (или) суммы налогов».
Определение ввели для налоговой амнистии, но опирается оно на статью 54.1 НК РФ и прежнюю судебную практику. Статья 54.1 не позволяет уменьшать налоги, если основной целью сделки или операции была неуплата налога. ФНС в рекомендациях по амнистии прямо пишет, что закон «не устанавливает новых правил, касающихся стандарта доказывания в налоговых спорах фактов дробления бизнеса». Поэтому прежние письма ФНС и обзоры Верховного суда о признаках дробления продолжают работать.
Вести бизнес через несколько ООО и ИП закон не запрещает. Когда разделение законно, а когда нет, мы разобрали в статье «Дробление бизнеса — законная оптимизация или налоговое преступление?».
| Условие | Что это значит на практике | Какие признаки из перечня ФНС к нему относятся (номера из таблиц ниже) |
|---|---|---|
| Единая деятельность | Один продукт, один поток клиентов, один производственный цикл разрезаны между несколькими лицами. Без соседнего лица процесс останавливается | 1, 4, 6, 8, 9, 10, 11, 13 |
| Контроль одними лицами | Решения по всем лицам принимает один человек или одна семья, что бы ни было записано в ЕГРЮЛ | 3, 7, 12, 13, 14 |
| Цель — экономия на спецрежимах | После разделения в работе ничего не изменилось, изменилась только налоговая нагрузка. Каждое лицо держится у лимита | 1, 2, 5, 15, 16, 17 |
Контроль — обязательное условие, но не главный довод
ФНС называет контроль ключевым признаком из определения закона. Без него дробления нет. Но общий собственник есть у любой группы компаний, поэтому сам по себе контроль дробление не доказывает. Спор обычно решают признаки двух других условий — единой деятельности без самостоятельности участников и налоговой цели разделения.
Контролирующими, по разъяснению ФНС, могут быть «лица, определяющие принятие управленческих решений, а также иным образом влияющие на результаты предпринимательской деятельности формально самостоятельных лиц». Инспекция может учесть и фактического выгодоприобретателя. Поэтому номинальные директора и формальная «продажа» доли родственнику не помогают, если управление не изменилось. Инспекция смотрит, кто на самом деле принимает решения.
Примеры дробления из дел, на которые ссылается ФНС
-
Общепит, дело № А53-5300/2016. Общую торговую площадь разделили между взаимозависимыми лицами договорами аренды и субаренды, но фактически помещения не разграничили. Суды признали единую предпринимательскую деятельность.
-
Шиномонтаж и хранение шин, дело № А40-9440/2018. Компания распределила доходы от услуг между фирмами на УСН «доходы», которые учредило контролирующее ее лицо. Суды решили, что видимость работы этих фирм прикрывала деятельность одного хозяйствующего субъекта и позволила компании занизить базу по НДС и налогу на прибыль.
Признаки дробления бизнеса с точки зрения ФНС: 17 критериев и что решает спор
Налоговая ищет признаки того, что несколько лиц на деле работают как одна компания. Основные из них перечислены ниже.
-
Единое управление. Решения по всем компаниям принимает один человек или одна семья.
-
Общие сотрудники. Люди числятся в разных компаниях, но работают на всю группу, а штат переводят между лицами без смены обязанностей.
-
Общие ресурсы. Один офис, склад, транспорт, оборудование, телефон, сайт и вывеска.
-
Нет своих средств. У подконтрольных лиц нет собственного имущества, персонала и денег.
-
Расчеты внутри группы. Участники платят друг за друга, а выручка уходит соседнему лицу, когда одно подходит к лимиту.
-
Одни контрагенты. Поставщики и покупатели общие, или участники работают только друг с другом.
-
Показатели у лимитов. Доход и численность каждого лица год за годом держатся чуть ниже порогов спецрежима.
-
Цифровые следы. Общие IP-адреса при сдаче отчетности и работе с банком, одна база 1С или CRM. Сами по себе они лишь усиливают другие совпадения.
Эти признаки — обобщение судебной практики, а не норма закона. Вот основные документы.
-
Письмо ФНС от 11.08.2017 № СА-4-7/15895@ — обзор практики с перечнем из 17 обстоятельств. Этот перечень и называют «17 признаков».
-
Публикация ФНС 2019 года с пятью характерными признаками. Это единое контролирующее лицо, дробление единого процесса, несамостоятельность подконтрольных лиц, общие ресурсы и контрагенты, формальное или безвозмездное распределение ресурсов.
-
Обзор практики Верховного суда от 13.12.2023 (пп. 11–14) и письмо ФНС от 16.07.2024 № БВ-4-7/8051@ с правовыми позициями судов по дроблению.
Перечень открытый. В самом письме 2017 года ФНС пишет, что «исчерпывающий или строго императивный перечень признаков» отсутствует и доказательства в каждом деле зависят от конкретных обстоятельств. Инспекция может сослаться и на то, чего в перечне нет. Число совпадений само по себе ничего не решает. Важно, складываются ли они в картину единого бизнеса под общим контролем с налоговой целью.
В таблицах ниже все 17 признаков из письма 2017 года. В письме они идут списком без номеров, в колонке «№» стоит их порядковый номер в этом списке. Колонка «Условие закона» — наша разметка. Она показывает, какое из трех условий дробления признак помогает доказать.
Управление и контроль
| № | Признак | Условие закона | Как выглядит на практике |
|---|---|---|---|
| 3 | Налогоплательщик, его участники или фактические руководители — выгодоприобретатели схемы | контроль | деньги группы в итоге получает один собственник или одна семья |
| 7 | Прямая или косвенная взаимозависимость участников — родство, участие в органах управления, служебная подчиненность | контроль | общие учредители, родственники, бывшие сотрудники в роли директоров |
| 12 | Фактическое управление всеми участниками одними лицами | контроль | один человек согласует ключевые решения за всех, хотя директора разные |
| 14 | Одни и те же лица представляют участников перед госорганами и контрагентами | контроль | одни и те же представители по доверенностям от всех компаний ходят в инспекцию и ведут переговоры с контрагентами |
Люди, помещения, имущество
| № | Признак | Условие закона | Как выглядит на практике |
|---|---|---|---|
| 8 | Персонал формально перераспределен между участниками без изменения обязанностей | единая деятельность | сотрудников оформили у нового ИП, а работают они на том же месте и делают то же |
| 9 | У подконтрольных лиц нет своих основных и оборотных средств и кадров | единая деятельность | у ООО нет ни склада, ни людей, ни денег на счете |
| 10 | Одни вывески, обозначения, контакты, сайт, адреса, помещения, банки, кассы и терминалы | единая деятельность | покупатель видит один бренд и один телефон, а продает ему то одно лицо, то другое |
| 13 | Единые службы — бухучет, кадры, подбор персонала, закупки и продажи, юристы, логистика | единая деятельность, контроль | одна бухгалтерия, один отдел закупок и один юрист работают на все компании |
Кроме признаков из письма 2017 года, инспекции ссылаются и на такие обстоятельства.
-
Безвозмездное пользование имуществом группы.
-
Одна база 1С или CRM.
-
Общие IP-адреса при сдаче отчетности и в банк-клиенте.
-
Аутстаффинг, когда сотрудники числятся в одной компании, а работают на другую.
Рынок, деньги и лимиты
| № | Признак | Условие закона | Как выглядит на практике |
|---|---|---|---|
| 1 | Один бизнес (производственный процесс) разделен между лицами на спецрежимах вместо уплаты НДС и налога на прибыль основным участником | единая деятельность, цель | закупку, склад, продажу и доставку ведут разные лица, и ни одно из них не работает без остальных |
| 4 | Участники ведут аналогичную деятельность | единая деятельность | несколько ИП торгуют одним товаром в одном магазине |
| 6 | Участники несут расходы друг за друга | единая деятельность | аренду, зарплату или рекламу одного лица оплачивает другое |
| 11 | Единственный поставщик или покупатель участника — другой участник, или у всех участников общие поставщики и покупатели | единая деятельность | у ООО нет клиентов вне группы |
| 2 | Налоги участников уменьшились или почти не изменились, хотя бизнес группы вырос | цель | оборот растет, а налоговая нагрузка остается прежней |
| 5 | Участников создали за короткий срок перед расширением производства или ростом штата | цель | регистрируют нового ИП, когда основное лицо подходит к лимиту |
| 15 | Численность, площадь и доход близки к предельным значениям спецрежима | цель | доход или численность каждого лица год за годом чуть ниже порога |
| 16 | С учетом новых компаний рентабельность и прибыль основного участника снизились | цель | прибыль «уходит» к лицам на спецрежимах |
| 17 | Поставщики и покупатели распределены по системам налогообложения | цель | клиентов с НДС обслуживает компания на общей системе (ОСНО), клиентов без НДС — ИП на УСН |
Новая граница 2026 года. Признак № 15 раньше касался в основном лимитов самой УСН. В 2026 году это 490,5 млн руб. дохода и 130 работников. С 2025 года добавилась граница намного ниже — порог освобождения от НДС. До 2025 года упрощенцы, по общему правилу, НДС не платили, в 2025 году платили при доходе больше 60 млн руб. Закон от 28.11.2025 № 425-ФЗ снизил порог.
-
В 2026 году НДС не платят, если доход за 2025 год не больше 20 млн руб.
-
В 2027 году порог — 15 млн руб. дохода за 2026 год.
-
С 2028 года — 10 млн руб.
-
Если доход с начала года превысит порог, НДС платят с первого числа следующего месяца.
Лимит на патенте снижается по тем же ступеням, но считается по доходу с начала текущего года. Право на патент теряют, если доход превысит 20 млн руб. в 2026 году, 15 млн в 2027-м и 10 млн с 2028-го. Пороги для НДС и патента не индексируются.
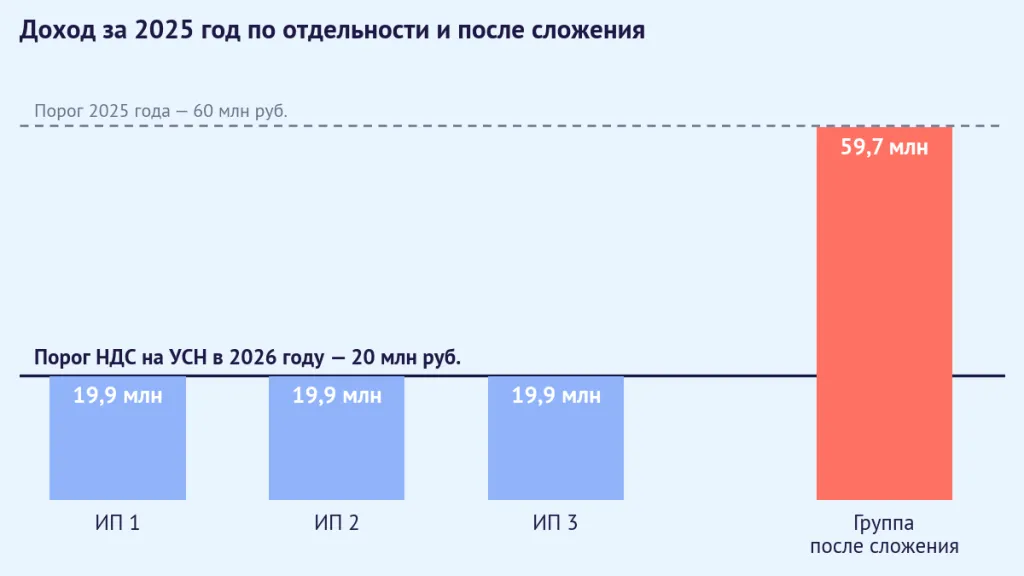
Пример. Магазин работает через трех ИП на УСН. В 2025 году каждый получил по 19,9 млн руб., всего 59,7 млн. По отдельности никто не превысил порог в 20 млн, поэтому в 2026 году они НДС не платят, пока доход каждого с начала года остается в пределах 20 млн. Если инспекция признает дробление, она сложит доходы. Вместе это 59,7 млн, почти втрое больше порога, и НДС за 2026 год посчитают с выручки всей группы. При пороге 2025 года (60 млн руб.) та же группа не платила бы НДС даже после сложения. Поэтому признак № 15 теперь касается и небольших групп, где доход каждого участника держится у 20 млн.
Как ФНС отбирает продавцов маркетплейсов
С января 2025 года ФНС проводит эксперимент по обмену информацией с Wildberries, Ozon, Яндекс Маркетом, Мегамаркетом и Авито. С мая 2025 года она рассылает группам продавцов этих площадок информационные письма о риске дробления. Критерии отбора опубликованы на странице ФНС «Риск дробления бизнеса» вместе с шаблонами писем. Наборов критериев три (ФНС называет их «совокупностями»), шаблонов писем к ним восемь.
| Набор критериев | Кто контролирует всех участников | Доход группы | Срок ответа на письмо |
|---|---|---|---|
| № 1 | одно лицо — единственный (100 %) учредитель и одновременно руководитель всех участников | за 2024 год больше 450 млн руб. или больше 60 млн руб. | 30 календарных дней |
| № 2 | одно лицо — руководитель всех участников, доля в капитале в критерий не входит | те же пороги | 10 рабочих дней |
| № 3 | одно лицо владеет более чем 50 % каждого участника | больше лимита УСН за период, указанный в письме | 30 календарных дней |
Здесь 450 млн руб. — лимит УСН с 2025 года, а 60 млн руб. — порог освобождения от НДС на УСН в 2025 году. В 2026 году этот порог 20 млн руб.
Во всех трех наборах есть еще два условия. Хотя бы один участник применяет спецрежим, и с общего дохода группы не уплачены НДС, налог на прибыль или НДФЛ.
Отбор формальный. Из трех условий закона он проверяет только контроль. Остальные критерии отбора — спецрежим, превышение порога дохода и неуплата налогов с общего дохода группы. При отборе не проверяют ни единую деятельность, ни налоговую цель разделения. Поэтому письмо — сигнал, а не доказательство. ФНС сама пишет в каждом письме, что «проводится проверка корректности определения признаков дробления бизнеса». Что делать с таким письмом, рассказываем в разделе «Признаки совпали — что делать дальше».
Что само по себе не доказывает дробление
Один признак — еще не схема. Если участники связаны между собой, но каждый работает самостоятельно, суды не признают это дроблением автоматически. Вот что обычно не доказывает дробление без других совпадений.
-
Общий IP-адрес. Он бывает у компаний в одном бизнес-центре с одним провайдером.
-
Счета в одном банке и общий поставщик.
-
Бухгалтерия на аутсорсе у независимой фирмы. Единая бухгалтерия внутри группы — другое дело, это признак № 13.
-
Родство учредителей, если у каждого свое дело со своими людьми и деньгами.
-
Общее здание или бизнес-центр, если у каждого лица обособленное помещение с реальной арендой и отдельным доступом. Площадь, поделенную только на бумаге, суды считают признаком единой деятельности, как в деле об общепите выше.
В деле аптечной сети, которое вела АИП, суд так и указал. Совпадение IP-адресов, телефонов, поставщиков и банков не доказывает искусственного разделения бизнеса.
Дробление — это все три условия сразу. Если ваши совпадения говорят только об одном из них, чаще всего об общем контроле, инспекции будет трудно доказать дробление. Опасна картина, в которой признаки подтверждают все три условия.
Заблуждения, которые часто встречаются в статьях о дроблении
-
«Совпали три признака из 17 — проверка неизбежна». Счетного порога нет ни в законе, ни в письмах ФНС. Важно не то, сколько совпадений, а то, какие условия закона они подтверждают.
-
«17 признаков — закрытый список». Это перечень из обзора практики 2017 года. Инспекция опирается и на другие обстоятельства, например на общий кабинет продавца на маркетплейсе или общую базу 1С.
-
«Главное — развести компании по разным адресам». Разные адреса не помогут, если у лиц нет своих людей, денег и клиентов. Суд смотрит на фактическую самостоятельность, а не на оформление.
Чек-лист: проверьте свою структуру на признаки дробления
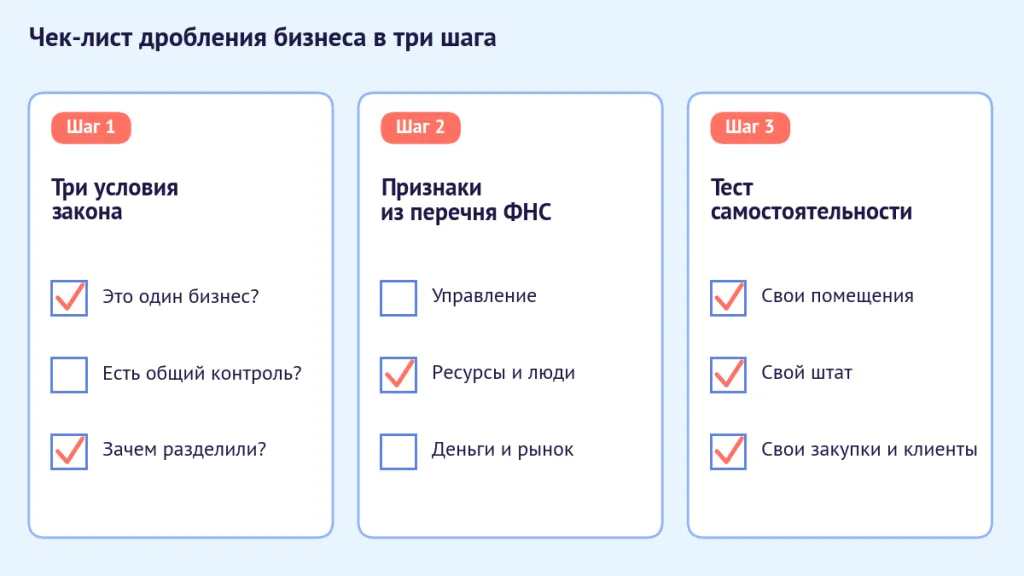
Проверка идет в три шага. Сначала три условия закона, потом признаки, которыми ФНС собирает доказательства, в конце тест самостоятельности. Отвечайте про группу целиком. Учитывайте все ООО и ИП, которые принадлежат вам или вашей семье или которыми вы фактически управляете.
Шаг 1. Три условия закона
Под каждым вопросом — приметы. Отметьте те, что относятся к вашей группе, и ответьте на вопрос «да», если картина в целом про вас.
Это один бизнес?
-
Один продукт, один клиентский поток, один бренд, один производственный цикл.
-
Без соседнего юрлица или ИП процесс останавливается.
-
Выручка «перетекает» к другому лицу, когда одно подходит к лимиту спецрежима.
-
Виды деятельности совпадают или являются звеньями одной цепочки «закупка — склад — продажа — доставка».
Есть общий контроль?
-
Один бенефициар (конечный владелец), родственники, номинальные директора, общие учредители.
-
Решения по всем лицам принимает один человек, что бы ни было записано в ЕГРЮЛ.
-
Единые бухгалтерия, юрист, кадры, казначейство (одна служба распоряжается деньгами всех лиц).
-
Взаимозависимость по статье 105.1 НК РФ (например, доля одного лица больше 25 % в каждой компании или владельцы — супруги, родители и дети, братья и сестры) плюс фактический контроль.
Зачем разделили бизнес?
-
Каждое лицо систематически держится у порога УСН, патента или МСП (статуса малого или среднего предприятия).
-
Нет иной деловой цели — отдельного региона, продукта, внешнего инвестора, лицензии, разделения рисков.
-
Экономия за счет спецрежимов — главная причина разделения, а не побочный эффект.
-
После разделения в работе ничего не изменилось, изменилась только налоговая нагрузка.
Шаг 2. Признаки, которыми ФНС собирает доказательства
Отметьте пункт, если подходит хотя бы одна его часть. Блок «Управление» повторяет условие о контроле. Если у группы один владелец, этот блок заполнится почти целиком, поэтому смотрите прежде всего на «Ресурсы и люди» и «Деньги и рынок».
Управление
-
Единый учредитель или взаимозависимые лица.
-
Один фактический руководитель при разных фамилиях директоров.
-
Документы всей группы готовят одни и те же люди.
-
Формальная «продажа» доли родственнику без смены управления.
Ресурсы и люди
-
Общий персонал, совместительство «по кругу» (одни и те же люди оформлены у нескольких лиц группы), перевод сотрудников между лицами без смены функций.
-
Общие офис, склад, транспорт, оборудование, вывеска, телефон, сайт.
-
Безвозмездное пользование имуществом группы.
-
Единые 1С или CRM, общие IP-адреса при сдаче отчетности и в банк-клиенте.
Деньги и рынок
-
Одни поставщики и покупатели.
-
Единый расчетный центр (деньги всех лиц проходят через одну компанию), перекрестное финансирование (лица оплачивают долги и расходы друг друга), нерыночная наценка внутри группы.
-
Доходы каждого лица регулярно «упираются» в лимит спецрежима.
-
Нет реальной оплаты аренды, услуг управляющей компании, склада.
Шаг 3. Тест самостоятельности
-
У каждого лица свои помещения с реальной арендой и отдельным доступом.
-
Разные IP-адреса и рабочие места.
-
Штат без пересечения обязанностей.
-
Договоры внутри группы заключены по рыночным ценам и реально оплачиваются.
-
У каждого лица свои закупки, счета и ключевые клиенты.
В этом шаге логика обратная. Отмеченный пункт — довод в вашу защиту, а неотмеченный — то, что стоит исправить. Чем меньше отметок, тем ближе структура к дроблению.
Как читать результат
Рабочий вывод практиков АИП такой. Если на все три вопроса первого шага ответ «да» и во втором шаге отмечено больше половины пунктов (7 из 12 и больше), это уже не «оптимизация группы». Такую структуру стоит пересобрать до проверки, а не после нее.
Это не правовой порог и не прогноз суда, а ориентир, когда пора действовать. Ответ «нет» в первом шаге помогает, только если его подтверждают документы, ведь инспекция судит об условиях закона по признакам второго шага. Если документы есть, доказать дробление инспекции будет трудно, а совпадения во втором шаге — повод навести порядок в договорах. Меньше семи отметок во втором шаге — еще не гарантия безопасности. Важнее, какие это отметки. Совпадения в блоках «Ресурсы и люди» и «Деньги и рынок» говорят о дроблении сильнее, чем в «Управлении».
Если результат вас насторожил, специалисты АИП проверят структуру группы и предложат, как ее перестроить. Подробнее на странице «Налоговое структурирование и оптимизация бизнеса».
Признаки самостоятельности: чем группа компаний отличается от дробления
Группу компаний от дробления отличает самостоятельность каждого участника. У него свое дело, свои люди, свои деньги и своя деловая цель, кроме экономии на налогах. Структура, которую можно защитить, обычно выглядит так.
-
Разные продукты, регионы, клиентские сегменты или лицензии.
-
У каждого лица свой персонал, свой контур решений и свой финансовый результат.
-
Договоры внутри группы рыночные и реально оплачиваются.
-
Деловая цель зафиксирована до разделения, а не подготовлена задним числом, когда инспекция уже задала вопросы.
«Спецрежим — следствие масштаба направления, а не причина появления юрлица», — Сергей Елин, управляющий партнер АКГ «АИП».
| Деловая цель | Как это выглядит |
|---|---|
| Отдельный продукт или рынок | производство и розничная сеть работают с разными покупателями |
| Другой регион | региональной сетью управляет отдельная компания со своим руководителем и штатом |
| Лицензия | лицензируемую деятельность ведет отдельное лицо, чтобы риски остальных компаний группы не угрожали лицензии |
| Внешний инвестор | инвестор входит в капитал только того направления, которое ему интересно |
| Разделение рисков | рискованный проект отделен от стабильного бизнеса и имущества |
Пример из логистики.
| Структурирование | Дробление |
|---|---|
| Логистическая компания со своим автопарком, диспетчерами, тарифом и внешними заказчиками | Логистическое ООО без склада и без людей, которое принадлежит владельцу магазина и работает через сайт магазина |
Как доказать, что это не дробление
Самостоятельность доказывают документы, которые появились в обычной работе, а не собраны под проверку.
-
Решения о создании каждого лица и обоснование, датированные до разделения.
-
Договоры внутри группы по рыночным ценам и платежные документы по ним.
-
Штатные расписания и трудовые договоры без пересечения функций.
-
Собственные закупки, клиенты и расчетные счета у каждого лица.
-
Раздельный управленческий учет доходов, расходов и результата по каждому лицу.
Как отвечать на требования инспекции и готовиться к допросам, мы разобрали в статье «Структурирование компаний — как устранить риски искусственного дробления бизнеса».
Особые случаи
-
Семья и супруги-ИП. Родство само по себе дробление не доказывает, если у каждого свое дело — свой товар или услуга, свои сотрудники, счета и клиенты. Риск возникает, когда семейные ИП ведут один магазин или одно производство, а решения принимает один человек. Второй раз зарегистрироваться как ИП, пока действует первая регистрация, нельзя. Поэтому в группах из нескольких ИП обычно участвуют родственники, и инспекция проверяет, кто из них на самом деле ведет дело.
-
Франшиза. По общему правилу франчайзи — самостоятельный бизнес. Но если франчайзер фактически управляет точками партнеров, ФНС может увидеть в сети единый бизнес. Подробнее на странице «Устранение рисков дробления во франшизе».
-
Дробление ради льгот, а не спецрежимов. Определение из 176-ФЗ касается спецрежимов. Разделение ради пониженных тарифов страховых взносов для МСП или IT-льгот инспекция оспаривает по статье 54.1 НК РФ. На страховые взносы, доначисленные из-за дробления ради тарифа МСП, амнистия не распространяется. Отдельно об IT-бизнесе ФНС высказалась в письме от 17.03.2022 № СД-4-2/3289@.
Практика АИП: какие признаки вменяла инспекция и что решил суд
Выиграть спор о дроблении трудно. Доначисления по таким делам в сумме уже оценивались более чем в 500 млрд руб., а суды поддерживают инспекцию примерно в трех делах из четырех. Открытая статистика дает похожую картину. В 2024 году кассационные суды рассмотрели 124 спора о дроблении, и только 22 % из них решены в пользу налогоплательщиков.
Ниже два судебных дела, которые вела АИП, и два проекта, где структуру перестроили без суда. Дела касаются проверок 2012–2015 годов, поэтому для каждого из них мы отметили, какие доводы работают сегодня.
Промышленная группа. Проверка за 2012–2014 годы. Доначислено 51,8 млн руб. налога на прибыль, штраф — 10,4 млн руб., пени — 12 млн руб.
Что вменяла инспекция. Единый сайт, одно здание, централизованное финансирование, у части компаний нет доходов от третьих лиц, контрагенты на УСН.
Что признал суд. Операции реальны. Рыночность цен аренды инспекция расчетом не опровергла. Довод о «спецрежимной экономии» противоречив — одна из компаний группы работала на ОСНО, а уплату налогов по УСН подтвердили банковские выписки. Партнерское соглашение раскрыло роли участников, а доводы инспекции суд назвал предположительными. Доказательств, что основной целью была неуплата налогов, нет. Вопросы экономической целесообразности, по словам суда, не относятся к компетенции налогового органа.
Работает ли сегодня. Частично. Рыночные цены и подтвержденные документами роли участников работают и сейчас. Реальность сделок не защищает. Инспекция обычно доказывает не фиктивность операций, а формальное разделение одного бизнеса. Довод о целесообразности сам по себе тоже не поможет.
Суд признал решение инспекции недействительным в части налога на прибыль, пеней и штрафов. Апелляционный и кассационный суды оставили решение первой инстанции без изменения.
Инспекция и сейчас не оценивает, выгодно ли решение для бизнеса. Но она проверяет, не была ли налоговая экономия основной целью разделения. Суд проверял это и в споре промышленной группы, а с августа 2017 года правило прямо записано в статье 54.1 НК РФ. Поэтому деловую цель разделения нужно подтверждать документами.
Аптечная сеть. Проверка за 2013–2015 годы, претензии — более 80 млн руб.
Что вменяла инспекция. Одни учредители, единый адрес исполнительного органа, совпадение IP-адресов и телефонов, одни поставщики и банк, единая система закупок и логистики, разделение торговых площадей на участки до 150 м², рост основных средств у второго общества после того, как первое подошло к лимиту, аутстаффинг.
Что признал суд. Общества работают с 1994 и 1995 годов. Создание юрлиц задолго до спорного периода, по словам суда, исключает их квалификацию как созданных для дробления. Одинаковая деятельность для аптек типовая и сама по себе подконтрольности не доказывает. Совпадение IP-адресов, телефонов, поставщиков и банков не доказывает искусственного разделения. Единая закупка и логистика допустимы. Торговый зал до 150 м² был условием ЕНВД (единого налога на вмененный доход). Сотрудники по аутстаффингу — не штат, лимит численности не превышен. Выручка розницы на ЕНВД в лимите УСН не учитывалась, а без нее доходы обществ даже вместе лимит не превысили.
Работает ли сегодня. ЕНВД отменен с 2021 года. Похожая граница сейчас у патента — торговый зал до 150 м². Довод «компании созданы задолго до проверяемого периода» и сейчас снимает признак № 5 (создание участников перед расширением). Но дробление он не исключает. Схему можно построить и на давно существующих компаниях, если перераспределять между ними выручку.
Суд принял доводы аптечной сети по всем пунктам выше.
Перестройка структуры без спора
-
Производство запчастей и логистика, Чита. Производственная компания работала на ОСНО, транспортная — на УСН, у группы были признаки дробления и налоговые риски прошлых периодов. Производство разделили на две самостоятельные компании с обоснованной деловой целью, у каждой свои технологические этапы и рынки сбыта. Транспортную компанию ликвидировали. Имущество вынесли в отдельную компанию — «хранителя активов». Компании группы вернулись в реестр субъектов МСП.
-
Спортивное питание, Ярославская область. Бизнес работал через два ИП и два ООО на УСН. Группу перестроили вокруг акционерного общества и двух исследовательских ООО по направлениям производства, получили резидентство «Сколково», товарный знак передали по лицензии. Цель перестройки — масштабировать производство в 2–3 раза.
Как налоговая узнает о дроблении
Прежде всего — из данных, которые у нее уже есть. С 2025 года к ним добавились данные маркетплейсов.
-
Банковские выписки и движение денег между участниками группы.
-
Данные касс и автоматизированной системы контроля НДС (АСК НДС). Она сверяет счета-фактуры продавцов и покупателей и видит цепочки поставок внутри группы.
-
ЕГРЮЛ и ЕГРИП — учредители, директора, адреса, даты регистрации.
-
Технические следы — IP-адреса и время отправки отчетности, вход в банк-клиент.
-
Сайты, вывески, товарные знаки, объявления и мессенджеры.
-
Данные Wildberries, Ozon, Яндекс Маркета, Мегамаркета и Авито.
-
Допросы сотрудников и контрагентов, осмотры помещений.
От сигнала до проверки
В рекомендациях по амнистии ФНС советует инспекциям до назначения выездной проверки пригласить налогоплательщика. На встрече ему рассказывают о выявленных рисках и о возможности амнистии, а также просят дать пояснения (подп. 4 п. 1 ст. 31 НК РФ). Продавцам маркетплейсов, которые подошли под критерии отбора, ФНС направляет информационное письмо. Если пояснения не убедили, инспекция может назначить выездную проверку.
Признаки совпали — что делать дальше
Не ждать проверки. Чем раньше вы оцените структуру, тем больше вариантов.
-
Проверить деловую цель каждого лица. Если она есть и ее можно подтвердить документами, соберите доказательства самостоятельности (см. «Как доказать, что это не дробление»).
-
Если цели нет, перестроить структуру. Как это делается, рассказываем в статье «Структурирование компаний — как устранить риски искусственного дробления бизнеса». Работу над структурой можно поручить нам. Подробнее на странице «Структурирование компаний».
-
Пришло письмо или приглашение из инспекции. Письмо о риске — не требование. ФНС лишь сообщает срок ответа — 10 рабочих или 30 календарных дней в зависимости от набора критериев. Но, по нашему опыту, без ответа выше риск выездной проверки. Ответить можно двумя способами. Первый — подать в инспекцию декларации (первичные или уточненные) с выручкой всей группы. Второй — направить пояснения с документами через площадку или в инспекцию. На приглашение в инспекцию приходите с пояснениями и документами, которые подтверждают самостоятельность каждого лица.
-
Уже идет проверка. Поможем с сопровождением налоговых проверок и налоговых споров.
Что грозит. Если дробление докажут, доходы, численность и другие показатели всех участников сложат (это называют консолидацией) и налоги пересчитают так, будто группа — одно лицо. При превышении лимитов спецрежима налоги посчитают по общей системе, то есть НДС и налог на прибыль, у ИП — НДФЛ. Когда лимит УСН не превышен, а порог освобождения от НДС превышен, группе доначислят НДС. По сложившейся практике налоги, которые участники уже заплатили на спецрежимах, уменьшают доначисление. Это часть налоговой реконструкции. Дополнительно начисляют пени и штраф. Если инспекция докажет умысел, штраф составит 40 % от недоимки (неуплаченного налога), иначе 20 % (п. 1 и 3 ст. 122 НК РФ). При крупной недоимке возможна уголовная ответственность. Для руководителя организации, в том числе фактического, это статья 199 УК РФ, для ИП — статья 198. Об ответственности — в статье «Дробление бизнеса — законная оптимизация или налоговое преступление?».
Амнистия. Если группа дробила бизнес в 2022–2024 годах, налоги, пени и штрафы за эти годы в части, связанной с дроблением, могут списать. Условие — добровольный отказ от дробления. Отказ означает, что за 2025 и 2026 годы группа исчисляет и платит налоги так, будто она одно лицо. Если за 2025 год участники отчитались по отдельности, нужно подать первичные или уточненные декларации с доходами всей группы и доплатить налоги. Этот же вариант ФНС предлагает в письмах о риске. Уведомлять инспекцию об отказе не обязательно. Амнистия не действует, если решение по проверке вступило в силу до 12.07.2024, и не распространяется на страховые взносы, доначисленные из-за дробления ради пониженного тарифа МСП. Подробнее в статье «Рекомендации по применению налоговой амнистии дробления бизнеса».
Другие статьи
27.08.2026
Сопровождение выездной налоговой проверки: почему важно действовать до составления акта?
24.08.2026
Судебное обжалование решения налоговой: 5 серьёзных ошибок

22.06.2026
Что меняет СПОТ: разбираем на примере продавца маркетплейса, покупающего товар из Китая

18.06.2026
Зачем вообще нужна стартап-сессия с партнёрами?
15.06.2026
Почему партнёрская стартап-сессия с фасилитатором — не роскошь, а защита инвестиций

11.06.2026
У кого какая доля в бизнесе?
03.06.2026
Судебный бой за стройку: почему исход строительного спора предопределён ещё до первого заседания
01.06.2026
Принудительное прекращение государственного контракта: как подрядчику защитить свои права по 44-ФЗ и 223-ФЗ
29.05.2026
Зачем второе мнение юриста нужно в серьёзных спорах?
27.04.2026
Как выбрать подрядчика по юридическим услугам: полный гид для бизнеса и частных клиентов
11.03.2026
Как пересобрать структуру компании под новую стратегию развития?
02.03.2026 06:00:00
В России могут ввести компенсации за «тихое увольнение». Что это такое? Особенности инициативы
27.02.2026
Структурирование компаний: как устранить риски искусственного дробления бизнеса в 2026 году
11.02.2026
Как директору не стать крайним при налоговой проверке?
09.02.2026
Как директору избежать субсидиарной ответственности?
29.01.2026
Аудит бизнеса как защита его активов: актуальность, виды, особенности и преимущества
23.01.2026
Структурирование сделки по переводу недвижимости с компании на учредителя
12.11.2025 14:00:00
Сроки исковой давности по налогам юридических лиц и физических лиц
11.11.2025 16:20:00
Обжалование решения налогового органа в судебном порядке
05.11.2025 16:53:00
Вызов в налоговую для дачи пояснений: чем отличается от допроса и как действовать?
01.11.2025 15:53:00
Всё об уголовной ответственности за неуплату налогов в РФ в 2025-ом году
22.10.2025 16:31:00
Смягчающие обстоятельства для снижения штрафа налоговой: что сработает в 2025 году?
21.10.2025 18:42:00
Как получить отсрочку/рассрочку по налогам?
02.10.2025 13:37:00
Выемка документов при налоговой проверке: что это такое, как проводится, права и обязанности ФНС и налогоплательщиков
30.09.2025 15:30:00
Как налоговая начисляет пени в 2025 году? Просто и доступно о сложном
04.09.2025 09:00:00
Экспертиза подлинности подписи: когда её назначают, как проводят и как защититься при необходимости
08.08.2025 12:13:00
Ошибки, которые ставят под удар бизнес на маркетплейсах
05.08.2025 15:23:00
Новое соглашение между Россией и ОАЭ: как изменится налоговое планирование?
03.07.2025 16:00:00
Худший сценарий налоговой проверки: зачем нужно знать его заранее?
02.07.2025 14:50:00
Всё об увольнениях без согласия: конфликтного сотрудника, недобросовестного директора или главного бухгалтера
Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.