Аудиторское заключение: виды мнений аудитора, что значит модифицированное заключение и отказ от мнения, куда и когда сдавать заключение
Аудиторское заключение — вывод независимого проверяющего о том, можно ли полагаться на бухгалтерскую отчетность компании. Мнение в нем бывает немодифицированным, то есть без замечаний, или модифицированным. МСА 705 предусматривает три модификации — оговорку, отрицательное мнение и отказ от выражения мнения. Разделы о важных обстоятельствах и о непрерывности деятельности итог не меняют. После обязательного аудита документ направляют в инспекцию для размещения в ГИР БО вместе с годовыми формами или в течение 10 рабочих дней с его даты, но не позднее 31 декабря года, следующего за отчетным.
Что такое аудиторское заключение и кто его подписывает
Адресаты документа — все, кто опирается на показатели фирмы, от собственников и кредиторов до налоговой и покупателей бизнеса (ст. 6 закона об аудиторской деятельности № 307-ФЗ). Готовят его по международным стандартам аудита (МСА), которые в России вводит Минфин. Общую структуру описывает МСА 700, случаи с замечаниями — МСА 705.
За аудиторскую организацию расписываются двое — ее руководитель (или уполномоченное им лицо с аттестатом аудитора) и руководитель аудита, который вел проверку. Передать это право кому-то еще закон запрещает. Индивидуальный аудитор подписывает документ сам, однако обязательный аудит ему недоступен (ч. 3 ст. 5 закона № 307-ФЗ).
С 15 декабря 2025 года ст. 18 закона о бухучете оперирует термином «аудиторский отчет». Он объединяет заключение с документами прочих обязательных проверок отчетности, на практике для бизнеса ничего не меняется.
Из каких разделов состоит аудиторское заключение
Последовательность определяет МСА 700. Из заголовка должно быть ясно, что перед читателем заключение независимого аудитора. Жестко закреплено лишь начало — «Мнение», следом «Основание для выражения мнения» (п. A19 МСА 700). Дальше порядок типовой, а состав зависит от специфики клиента и результатов работы.
-
Мнение. Главный вывод. Модификацию видно уже по заголовку — «Мнение с оговоркой», «Отрицательное мнение» или «Отказ от выражения мнения».
-
Основание для выражения мнения. Подтверждение, что работа велась по МСА и проверяющий независим. При модификации здесь объясняют, что искажено или осталось непроверенным, и приводят сумму, если ее удается оценить.
-
Существенная неопределенность в отношении непрерывности деятельности. Появляется при веских сомнениях, что предприятие продолжит работу.
-
Важные обстоятельства. Привлекает внимание к теме, корректно описанной в пояснениях.
-
Ключевые вопросы аудита. Обязательны для эмитентов с бумагами на бирже и других общественно значимых организаций (ОЗО), рядовому ООО не нужны.
-
Прочая информация и прочие сведения. Первый блок касается годового отчета и других материалов с теми же данными, второй — особенностей самой проверки.
-
Ответственность руководства и ответственность аудитора. Стандартный текст.
-
Отчет в соответствии с другими законодательными и нормативными требованиями. Нужен, если закон возлагает на аудитора дополнительные обязанности.
-
Подписи, название и адрес аудиторской организации, дата. Датировать документ раньше дня, когда собрано достаточно доказательств, нельзя (п. 49 МСА 700).

Какие бывают виды мнений аудитора
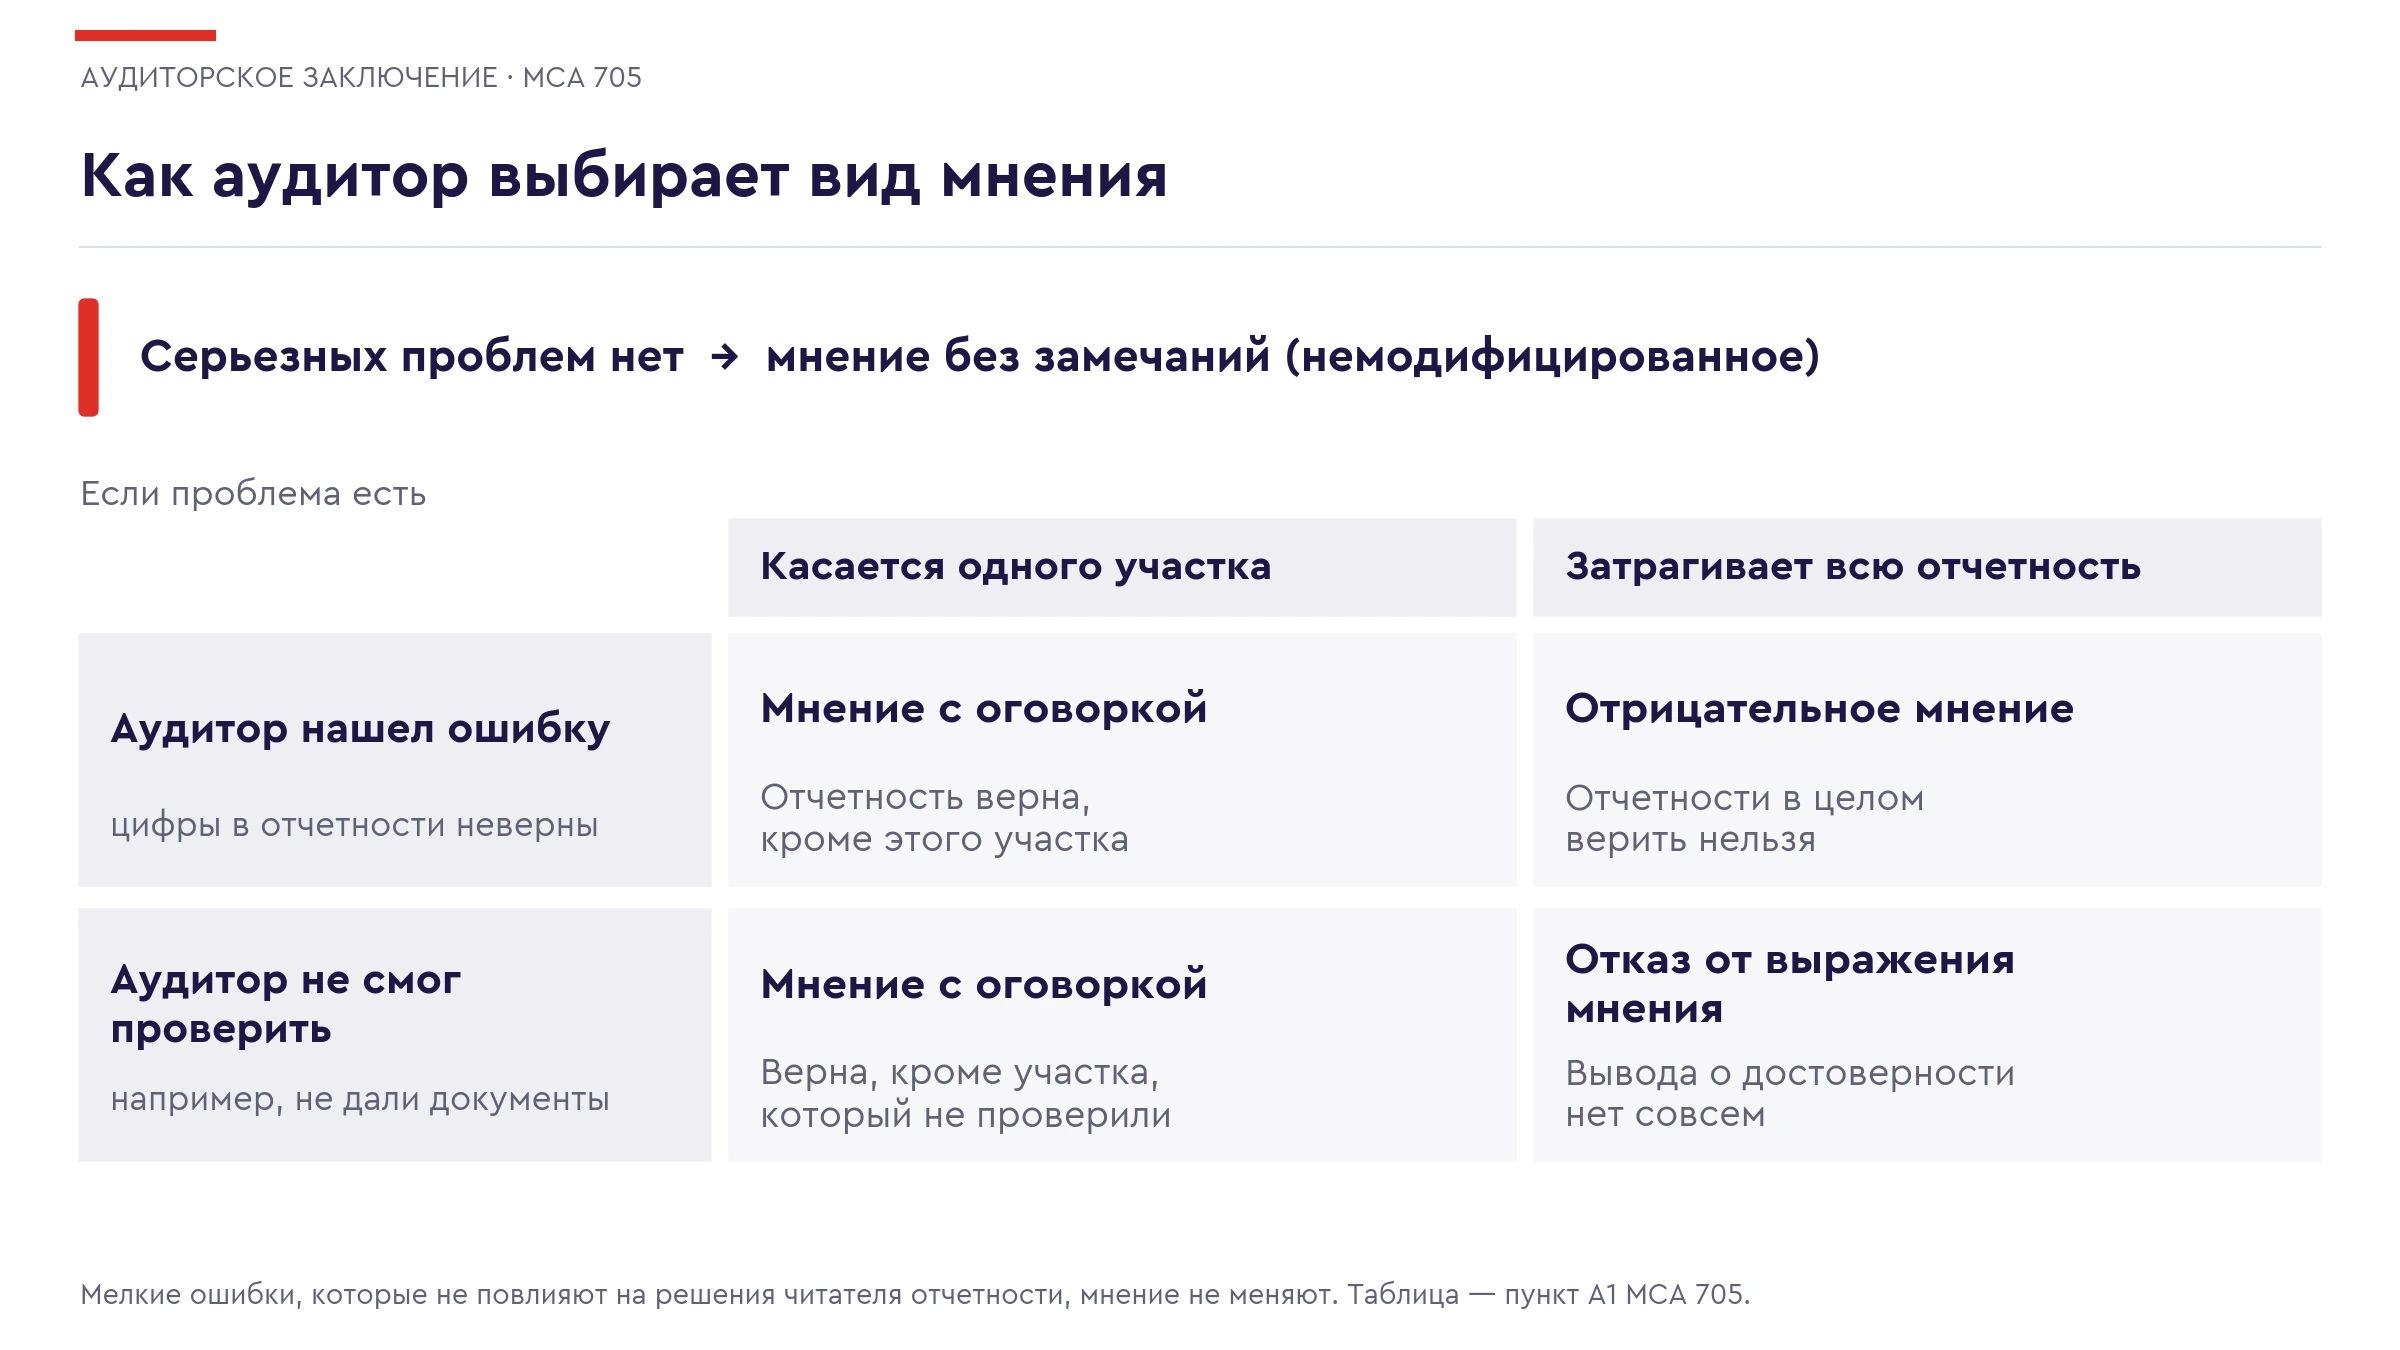
Видов четыре — немодифицированное мнение и три модифицированных (п. 2 МСА 705). Образцы приведены в приложении к МСА 705.
| Вид мнения | Повод | Формулировка в документе | Вывод для читателя |
|---|---|---|---|
| Немодифицированное | Существенных искажений нет, доказательств хватает | Финансовое положение показано достоверно во всех существенных отношениях | Цифрам можно верить |
| Мнение с оговоркой | Существенная ошибка или нехватка доказательств на отдельном участке | Достоверно, кроме влияния описанного вопроса | Проблема локальная, суть и масштаб раскрыты в основании |
| Отрицательное | Ошибки существенны и всеобъемлющи | Финансовое положение показано недостоверно | Отчетность вводит в заблуждение |
| Отказ от выражения мнения | Доказательств мало, а возможные искажения могут охватить всю отчетность | Мнение не выражено | Вывода нет |
Выбор зависит от двух вопросов. Что случилось — выявлена существенная ошибка или не хватило документов, чтобы это выяснить. И насколько широк эффект — затронута одна статья или отчетность в целом.
Влияние считается всеобъемлющим, если выходит за пределы отдельных статей, охватывает существенную долю отчетности или касается раскрытия, без которого ее не понять (п. 5 МСА 705). Так бывает, скажем, при крупной неточности в выручке, которая тянет за собой прибыль, налоги, дебиторскую задолженность и капитал. Матрица выбора — в п. A1 МСА 705.
Выражения «положительное заключение» и «отрицательное заключение» разговорные, в действующих стандартах их нет. Положительным обычно зовут документ без замечаний, а отрицательным по МСА бывает только мнение.
Немодифицированное мнение: что значит заключение без замечаний
Заключение без замечаний означает, что отчетность во всех существенных отношениях подготовлена по применимым правилам — российским нормам бухучета или МСФО (п. 16 МСА 700). Аудитор констатирует, что она достоверно отражает финансовое положение, результаты и движение денежных средств.
Речь о разумной уверенности в отсутствии существенных искажений, то есть способных изменить решения кредиторов и владельцев. Абсолютной гарантии безошибочности такой вывод не дает.
Модифицированное аудиторское заключение: мнение с оговоркой, отрицательное мнение и отказ
Модифицированным называют любое из трех мнений с замечаниями (п. 5 МСА 705), на практике так зовут и сам документ. Причин бывает две — существенная ошибка или нехватка доказательств (п. 6 МСА 705).
Мнение с оговоркой
Аудиторское заключение с оговоркой получают, когда проблема существенна, но затрагивает не всю отчетность (п. 7 МСА 705). Вариантов два.
-
Обнаружено искажение на отдельном участке. Отчетность признают достоверной за исключением последствий описанного промаха.
-
Участок проверить не удалось, но возможная погрешность за его пределы не выходит. Тогда в мнении исключают «возможное влияние» непроверенной области (п. 17 МСА 705).
Иллюстрация первого варианта. Не начислен резерв под обесценение запасов, и они завышены на значительную сумму, а прочие статьи в порядке. В основании аудитор покажет величину завышения и эффект для прибыли.
Иллюстрация второго. Аудитор не попал на инвентаризацию одного склада и не может подтвердить остатки иначе. Запасы там существенные, остальное проверено без претензий.
Отрицательное мнение
Его выражают при существенных и всеобъемлющих искажениях (п. 8 МСА 705), указывая, что из-за описанных обстоятельств финансовое положение показано недостоверно (п. 18 МСА 705).
Пример. Выручка признана за невыполненные работы, а резерв по крупной сомнительной дебиторке не создан. Искажены выручка, прибыль, активы и капитал, то есть вся картина.
Так же поступают, если отчетность составлена в расчете на продолжение работы, хотя оснований нет, например уже решено ликвидировать общество (п. 21 МСА 570).
Отказ от выражения мнения
Отказ означает, что вывода о достоверности нет. Доказательств не хватило, а пропущенные искажения могут оказаться существенными и всеобъемлющими (п. 9 МСА 705). В исключительных ситуациях отказываются, даже получив доказательства по отдельным неопределенностям, если их чересчур много (п. 10 МСА 705).
В таком документе прямо сказано, что мнение о прилагаемой отчетности не выражается, а вместо «мы провели аудит» написано, что аудитора привлекли для его проведения (п. 19 МСА 705). Ключевые вопросы и прочую информацию туда не включают, если этого не требует закон.
Пример. Учет за год восстановлен задним числом, первички по большинству операций нет, контрагенты молчат. Проверить выручку, расходы и остатки невозможно.
Особый случай — ограничения со стороны руководства, например запрет на запросы контрагентам. Если пострадал единичный участок, будет оговорка. Если вся отчетность, аудитор выходит из задания, то есть прекращает работу без заключения, а когда это невозможно, отказывается от мнения (п. 13 МСА 705).
Какие разделы не меняют мнение аудитора: важные обстоятельства, прочие сведения, непрерывность деятельности и ключевые вопросы аудита
Три раздела из таблицы ниже часто путают с оговоркой, хотя вывод они не меняют.
| Раздел | Повод | Влияние на мнение |
|---|---|---|
| Важные обстоятельства | Тема раскрыта верно, но без нее отчетность трудно понять, например крупный суд с неясным исходом или событие после отчетной даты | Нет, и аудитор обязан прямо это указать (п. 9 МСА 706) |
| Прочие сведения | Компания эти сведения не раскрывала, но они важны для понимания проверки. Пример — прошлый период проверял другой аудитор (п. 13 МСА 710) | Нет |
| Существенная неопределенность в отношении непрерывности деятельности | Продолжение работы под сомнением, и это раскрыто | Нет, если раскрытия достаточно (п. 22 МСА 570). Иначе будет оговорка или отрицательное мнение (п. 23) |
Раздел о непрерывности — тревожный сигнал даже при чистом мнении. Скажем, скоро гасить большой кредит, а рефинансирование не согласовано. Показатели верны, но риск реален.
Ключевые вопросы аудита к модификации тоже не относятся. Это направления, которые потребовали наибольшего внимания, вроде оценки гудвила или выручки по долгосрочным контрактам. Прятать среди них проблему, требующую модификации, нельзя (п. 12 МСА 701).
Считается ли аудит пройденным, если аудитор отказался от выражения мнения
Скорее всего, да, если документ с отказом выпущен. Прямых разъяснений Минфина и ФНС мы не нашли, вывод сделан из законов и стандартов.
-
Право на отказ закон об аудите связывает именно с заключением. Так можно поступить, когда клиент не предоставил нужных бумаг или всплыли обстоятельства, существенно влияющие на вывод (п. 4 ч. 1 ст. 13 закона № 307-ФЗ). То есть документ выпускается.
-
По МСА 705 отказ — одна из модификаций и оформляется тем же документом.
-
Закон о бухучете требует сдать аудиторский отчет без оглядки на его содержание. Порядок ФНС (приказ № ЕД-1-1/326@) позволяет отклонить файл, если нарушен электронный формат, нет усиленной квалифицированной подписи или выбрана не та инспекция. Вид мнения в этом перечне не фигурирует.
Выход из задания — другая ситуация. Работа прекращена, заключения нет, обязательный аудит не пройден, нужен новый исполнитель. Если ограничения затрагивают всю отчетность, а выйти уже нельзя, стандарт велит отказаться от мнения и все же выпустить документ.
Есть и довод против. По ч. 1 ст. 6 закона № 307-ФЗ заключение содержит мнение о достоверности, а при отказе его нет. Отсюда расхожее утверждение, что отказ равен отсутствию аудита, хотя прямо этого не говорит ни одна норма. Надежнее устранить причину до даты подписания.
Для банка, акционера или приобретателя бизнеса отказ означает, что цифры проверкой не подтверждены.
Чем грозит компании модифицированное аудиторское заключение
Прямых санкций за модифицированное мнение нет. Последствия зависят от читателей документа, а у владельцев зарубежных структур еще и от Налогового кодекса.
-
Публичность заключения. После обязательного аудита документ попадает в ГИР БО — ресурс ФНС, где его видят банки, поставщики и инвесторы. Некоторые организации вправе закрыть доступ по основаниям, которые утверждает Правительство, с 1 января 2027 года — по новому постановлению № 798 (информационное сообщение Минфина ИС-аудит-92).
-
Условия кредитов и инвестиций. Общей нормы нет, но кредитор или инвестор может прописать в договоре требование о немодифицированном мнении. Раздел об отчетности и ковенантах (финансовых обязательствах заемщика) лучше перечитать заранее.
-
Налог владельца иностранной компании. Прибыль контролируемой иностранной компании (КИК) допустимо считать по ее финансовой отчетности при одном из двух условий. Либо у России со страной КИК есть налоговое соглашение и обмен информацией, либо на отчетность выдано заключение без отрицательного мнения и без отказа (пп. 2 п. 1.1 ст. 309.1 НК РФ). Оговорка этому не мешает.
Налоговую оговорку, например о резерве под спор с ФНС, лучше заранее обсудить с консультантом, ведь тот же вопрос способен всплыть при камеральной или выездной проверке.
Что делать, если аудитор собирается выдать модифицированное заключение
Действовать лучше до даты заключения, пока аудитор обсуждает с руководством найденные искажения и проект документа.
-
Прочитать проект раздела «Основание». Там названы затронутый участок и сумма, если ее удается оценить. Попросить пояснить расчет и перечислить, что требуется для снятия замечания.
-
Исправить отчетность до подписания заключения. Начисленный резерв, признанный расход или верно отраженная сделка устраняют повод для оговорки.
-
Дать недостающие доказательства. Сверки, подтверждения контрагентов, договоры, итоги инвентаризации.
-
Снять ограничения, которые поставило руководство. Открыть учетную базу, разрешить запросы в банки и контрагентам.
-
Исправить ошибку, найденную после выдачи заключения. Способ зависит от момента обнаружения и существенности. Исправленную годовую отчетность подают в инспекцию не позже 31 июля года, следующего за отчетным (ч. 7 ст. 18 закона о бухучете). Понадобится ли новое заключение, решают с аудитором.
-
Подготовиться к следующему году. Неустраненная причина вернется, ведь прошлогодние цифры войдут в новую отчетность как сравнительные (п. 11 МСА 710).
Договориться о «нужном» мнении без устранения причины нельзя. Закон знает два вида дефектных заключений. Заведомо ложным его признает суд, если документ выпущен без аудита или явно противоречит представленным бумагам. Ненадлежащее составлено с нарушением обязательных требований и содержит ошибочный вывод при существенно искаженной отчетности (ч. 5 и 7 ст. 6 закона № 307-ФЗ).
Как прочитать аудиторское заключение контрагента
Чтобы оценить заемщика, поставщика или бизнес перед покупкой, документ находят в ГИР БО по ИНН, если доступ к отчетности открыт, и изучают в таком порядке.
-
Посмотреть заголовок первого раздела. Если там стоит только слово «Мнение», замечаний нет. Иной заголовок — повод вчитаться в основание.
-
В основании найти затронутый участок и размер искажения, если он указан.
-
Поискать отдельный раздел о непрерывности деятельности. Он появляется лишь при серьезных сомнениях в будущем компании, а упоминания непрерывности в разделах об ответственности шаблонны и тревоги не означают.
-
Прочитать ключевые вопросы аудита, если они есть.
-
Проверить по ИНН или названию, состоит ли аудиторская фирма в реестре СРО аудиторов «Содружество» (раздел «Аудиторские организации»).
Тревожные признаки при проверке заключения контрагента
-
оговорка касается выручки, основных активов или обязательств;
-
модификацию вызвали ограничения со стороны руководства;
-
есть раздел о непрерывности деятельности;
-
аудит обязателен, отчетность открыта, а заключения за позапрошлый год в ГИР БО нет (за прошлый его можно сдать до 31 декабря текущего года);
-
аудиторской организации нет в реестре СРО.
Куда и когда сдавать аудиторское заключение
Компания сама отправляет заключение по обязательному аудиту в электронном виде в инспекцию по месту нахождения, а та размещает его в ГИР БО (ч. 3 и 6 ст. 18 закона о бухучете). Вид мнения на порядок не влияет.
-
Срок. Вместе с годовой отчетностью, то есть до 31 марта, либо отдельно в течение 10 рабочих дней с даты заключения, но не позже 31 декабря года, следующего за отчетным. За 2025 год крайний день — 31 декабря 2026 года.
-
Порядок и формат. С 27 июня 2026 года действует приказ ФНС от 20.05.2026 № ЕД-1-1/326@, прежний приказ ММВ-7-1/569@ утратил силу.
-
Консолидированная отчетность. Начиная с отчетности за 2025 год заключение по годовой консолидированной (сводной по группе) отчетности, если она подлежит обязательному аудиту, передает в свою налоговую сам аудитор (ч. 8 ст. 13 закона № 307-ФЗ).
-
Кто сдает через Банк России. За банки, страховщиков и других, кто представляет отчетность в Банк России, документы в ФНС передает сам ЦБ.
-
Закрытый доступ не освобождает от сдачи. Такого исключения нет в ч. 4 ст. 18 закона о бухучете, и ФНС прямо подтвердила, что сдавать нужно.
-
Федресурс. Единый федеральный реестр сведений о фактах деятельности юрлиц. Данные о заключении туда вносят только те, кто по закону обязан публиковать отчетность в СМИ (пп. «л.2» п. 7 ст. 7.1 закона № 129-ФЗ), обычному ООО это не нужно.
-
Застройщики с дольщиками. Публикуют годовую отчетность и заключение в течение 120 календарных дней после окончания года, кроме получивших разрешение на строительство до 1 июля 2018 года (ч. 5 ст. 3 закона № 214-ФЗ).

Штрафы КоАП за нарушения со сдачей и за отсутствие заключения приведены в таблице.
| Нарушение | Статья КоАП | Штраф |
|---|---|---|
| Заключение не подано в инспекцию или подано позже срока | ст. 19.7 | Предупреждение либо 3–5 тыс. руб. для организации, 300–500 руб. для должностного лица |
| Заключения нет, хотя аудит обязателен | ст. 15.11 | Должностному лицу 5–10 тыс. руб., повторно 10–20 тыс. руб. или дисквалификация на 1–2 года. Организацию по этой статье не штрафуют |
| Сведения не внесены в Федресурс, хотя это обязательно | ст. 14.25, ч. 7–8 | Должностному лицу 5–10 тыс. руб., повторно 10–50 тыс. руб. или дисквалификация на 1–3 года |
Статью 19.7 ФНС применяет к несданной отчетности, на заключение она распространяется по смыслу закона о бухучете.
Кто обязан проходить аудит, как считать критерии и какие сроки соблюдать, мы разобрали в статье «Обязательный аудит в 2026 году».
Аудиторские услуги
Аудиторское заключение от АИП
Обязательный и инициативный аудит. Обсуждаем выявленные искажения до подписания заключения.
Подробнее об услуге ↗
Другие статьи
06.10.2026
Обязательный аудит в 2026 году: кто обязан проводить, критерии по выручке и активам, сроки и штрафы
28.09.2026
Признаки дробления бизнеса: по каким критериям ИФНС выявляет схему и как проверить свою структуру
27.08.2026
Сопровождение выездной налоговой проверки: почему важно действовать до составления акта?
24.08.2026
Судебное обжалование решения налоговой: 5 серьёзных ошибок

22.06.2026
Что меняет СПОТ: разбираем на примере продавца маркетплейса, покупающего товар из Китая

18.06.2026
Зачем вообще нужна стартап-сессия с партнёрами?
15.06.2026
Почему партнёрская стартап-сессия с фасилитатором — не роскошь, а защита инвестиций

11.06.2026
У кого какая доля в бизнесе?
03.06.2026
Судебный бой за стройку: почему исход строительного спора предопределён ещё до первого заседания
01.06.2026
Принудительное прекращение государственного контракта: как подрядчику защитить свои права по 44-ФЗ и 223-ФЗ
29.05.2026
Зачем второе мнение юриста нужно в серьёзных спорах?
27.04.2026
Как выбрать подрядчика по юридическим услугам: полный гид для бизнеса и частных клиентов
11.03.2026
Как пересобрать структуру компании под новую стратегию развития?
02.03.2026 06:00:00
В России могут ввести компенсации за «тихое увольнение». Что это такое? Особенности инициативы
27.02.2026
Структурирование компаний: как устранить риски искусственного дробления бизнеса в 2026 году
11.02.2026
Как директору не стать крайним при налоговой проверке?
09.02.2026
Как директору избежать субсидиарной ответственности?
29.01.2026
Аудит бизнеса как защита его активов: актуальность, виды, особенности и преимущества
23.01.2026
Структурирование сделки по переводу недвижимости с компании на учредителя
12.11.2025 14:00:00
Сроки исковой давности по налогам юридических лиц и физических лиц
11.11.2025 16:20:00
Обжалование решения налогового органа в судебном порядке
05.11.2025 16:53:00
Вызов в налоговую для дачи пояснений: чем отличается от допроса и как действовать?
01.11.2025 15:53:00
Всё об уголовной ответственности за неуплату налогов в РФ в 2025-ом году
22.10.2025 16:31:00
Смягчающие обстоятельства для снижения штрафа налоговой: что сработает в 2025 году?

21.10.2025 18:42:00
Как получить отсрочку или рассрочку по налогам организации в 2026 году: основания, документы, обеспечение и ошибки
02.10.2025 13:37:00
Выемка документов при налоговой проверке: что это такое, как проводится, права и обязанности ФНС и налогоплательщиков
30.09.2025 15:30:00
Как налоговая начисляет пени в 2025 году? Просто и доступно о сложном
04.09.2025 09:00:00
Экспертиза подлинности подписи: когда её назначают, как проводят и как защититься при необходимости
08.08.2025 12:13:00
Ошибки, которые ставят под удар бизнес на маркетплейсах
05.08.2025 15:23:00
Новое соглашение между Россией и ОАЭ: как изменится налоговое планирование?
Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.