Обязательный аудит в 2026 году: кто обязан проводить, критерии по выручке и активам, сроки и штрафы
В 2026 году аудиторы проверяют годовую отчетность бизнеса за 2025-й, но такая проверка нужна не всем. Одних к проверке обязывает статус, например публичное АО, банк, страховщик или застройщик с деньгами дольщиков. Других обязывает масштаб по итогам 2024-го, если доход по налоговым правилам или активы вышли за установленную законом границу. Разбираем, кто подлежит обязательному аудиту, как посчитать оба показателя, в какие даты сдать заключение и чем грозит его отсутствие.
Коротко
-
В 2026-м проверяют итоги 2025-го, а обязанность определяют цифры 2024-го.
-
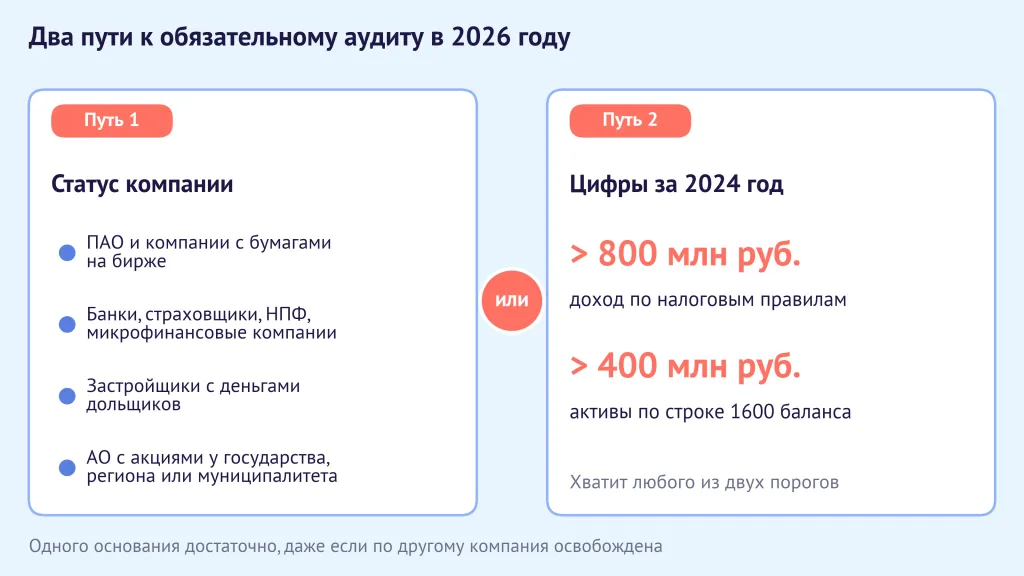
Основания два, и хватает любого. Первое — статус, например ПАО, банк, страховщик, застройщик с дольщиками. Второе — масштаб, когда за 2024-й доход превысил 800 млн руб. либо валюта баланса — 400 млн.
-
С 2023 года непубличное АО само по себе проверке не подлежит. Обязанность возникает, только если превышен порог или есть иное основание.
-
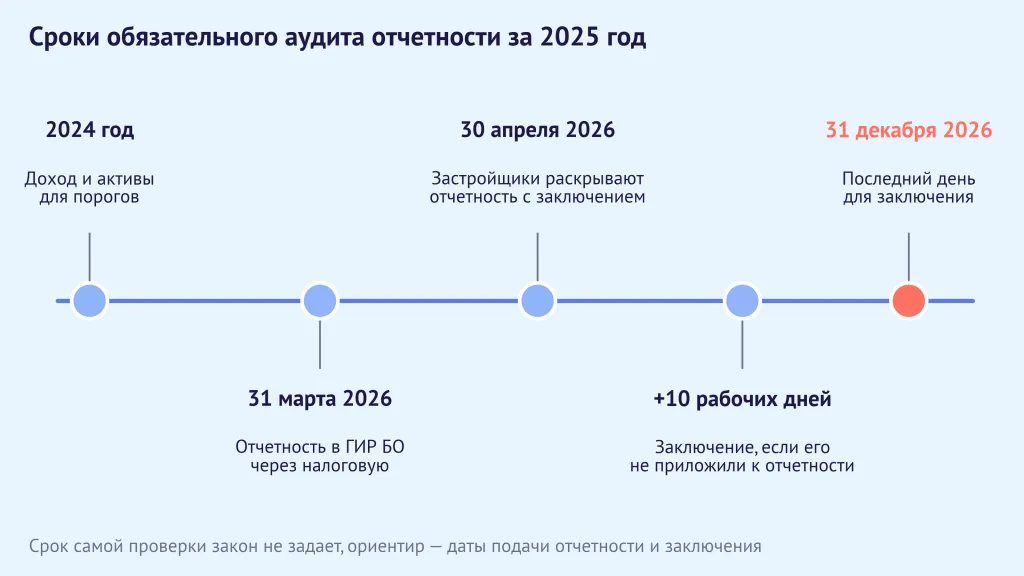
Заключение подают в ГИР БО вместе с отчетностью или отдельно, не позже 10 рабочих дней после его даты. Для итогов 2025-го последний день — конец 2026 года.
-
Отдельной санкции за то, что проверку не провели, в КоАП нет. Наказывают за последствия, когда заключения нет или налоговая его не получила. При повторе должностное лицо рискует дисквалификацией.
Что такое обязательный аудит и чем он отличается от инициативного
Задача аудитора — оценить, достоверны ли годовые цифры компании. Он смотрит баланс, отчет о финансовых результатах и приложения к ним. Закон обязывает заказывать такую работу лишь часть организаций. Итог работы — заключение, которое затем сдают в налоговую. Пока основание сохраняется, проверку заказывают ежегодно.
Инициативную проверку закон не требует. Собственник заказывает ее сам, обычно перед крупной сделкой, кредитом, продажей доли, сменой партнера, директора или главного бухгалтера. Объем и вопросы определяет заказчик. Подробнее об этом формате мы писали в статье «Что такое инициативный аудит и когда он нужен».
По наблюдениям АИП, сейчас от аудиторов все чаще ждут большего, чем заключение. Собственнику нужна карта налоговых рисков всей группы компаний и список слабых мест во внутреннем контроле. Рисков стало больше, а свободных денег у бизнеса меньше, поэтому каждая ошибка обходится дороже.
Кто обязан проводить аудит независимо от выручки и активов
Здесь цифры значения не имеют. Решают вид деятельности, форма компании и состав акционеров. Одни основания прописаны в законе об аудиторской деятельности, другие разбросаны по отраслевым законам. Вот какие организации попадают под обязательный аудит при любом обороте.
-
ПАО. Для них проверку отчетности прямо требует закон об акционерных обществах.
-
Эмитенты, чьи акции или облигации допущены к организованным торгам, а также другие эмитенты, которые по закону раскрывают сведения о себе.
-
АО, акциями которых владеет Россия, регион или муниципалитет.
-
Кредитные организации, страховщики и общества взаимного страхования.
-
НПФ, микрофинансовые компании, клиринговые организации, бюро кредитных историй.
-
Брокеры, депозитарии, регистраторы и прочие профессиональные участники фондового рынка.
-
Госкорпорации и публично-правовые компании.
-
Застройщики, которые собирают деньги дольщиков. Такое требование есть в законе о долевом участии.
-
Саморегулируемые организации, в том числе СРО оценщиков, строителей и арбитражных управляющих.
-
Группы, которые по закону составляют консолидированную отчетность. У них проверяют сводную отчетность группы, подробнее — на странице услуги по аудиту сводной отчетности.
Непубличного акционерного общества в этом списке нет. Правило, по которому проверку проходило любое АО, утратило силу с 1 января 2023 года. Теперь непубличное АО проверяют, только если оно превысило пороги по доходу или активам либо подпадает под другое основание. Состав работ описан на странице аудита АО.
Перечень выше неполный. Полный свод оснований с номерами норм Минфин обновляет ежегодно. Последняя версия — перечень от 15 января 2026 года.
Критерии обязательного аудита по выручке и активам в 2026 году
Если особого статуса нет, смотрят на масштаб бизнеса за год до отчетного. Это касается ООО, непубличных АО и большинства других организаций. Критерии обязательного аудита в 2026 году — два порога, и хватает превышения любого из них.
-
Доход за 2024 год выше 800 млн руб.
-
Валюта баланса, то есть строка 1600, на конец 2024-го выше 400 млн руб.
Критерии обязательного аудита для ООО ничем не отличаются от порогов для АО, отдельных цифр для обществ с ограниченной ответственностью закон не вводит. Состав работ для этой формы описан на странице услуги для ООО.
Важно, что берут налоговый доход, а не бухгалтерскую выручку из отчета о финансовых результатах. Плательщик налога на прибыль суммирует строки 010 (реализация) и 020 (внереализационные доходы) листа 02 своей декларации. На УСН доходы берут из декларации по этому режиму.
Выходит, что обязательный аудит за 2025 год зависит от итогов 2024-го. Если порог впервые превышен в 2025-м, проверять придется отчетность за 2026-й, то есть в 2027 году.
Основания работают независимо друг от друга. Застройщик с доходом 200 млн руб. все равно проходит проверку, потому что для него важен статус, а не обороты.
У общественно полезных фондов критерий другой — сумма имущества, включая деньги, полученного за год до отчетного. Для отчетности за 2025-й граница равна 3 млн руб., а для отчетности за 2026-й ее подняли до 5 млн. Подробности — на странице аудита НКО.
Кто не подлежит обязательному аудиту
Часть организаций выведена из-под порогов совсем. Даже при большом обороте проверка им не обязательна, если ее не предписывает другой закон.
-
Госорганы и органы местного самоуправления.
-
Государственные и муниципальные учреждения.
-
Социальный фонд России и фонды ОМС.
-
ГУП и МУП.
-
Личные фонды. Для тех, что зарегистрированы до 21 июня 2026 года, послабление распространяется и на отчетность за 2025-й.
-
Сельскохозяйственные кооперативы, их союзы и потребительская кооперация.
К индивидуальным предпринимателям это требование не относится, закон адресует его только юридическим лицам.
Общество без особого статуса, будь то ООО или непубличное АО, освобождено, пока оба показателя за 2024-й не выше порогов.
Запись в реестре МСП сама по себе от проверки не освобождает. Категорию меняют, только если лимиты превышены три года подряд. Поэтому общество бывает «малым» по реестру и при этом уже обязано пройти аудит. Сверять нужно цифры, а не статус.
Кто вправе проводить обязательный аудит
Такую проверку проводит только аудиторская фирма. У индивидуального аудитора такого права нет, аттестат здесь ничего не меняет.
Каждая такая фирма — член саморегулируемой организации аудиторов, а СРО публикует реестр участников. Перед подписанием договора исполнителя легко найти в реестре СРО.
Для общественно значимых организаций требования строже. К ним относятся, например, ПАО, эмитенты с бумагами на бирже, банки, страховщики, госкорпорации, организации с долей государства от 25% и группы, которые раскрывают консолидированную отчетность. Их могут проверять только фирмы из специального реестра. Его ведет Федеральное казначейство, а для банков, страховщиков и других участников финансового рынка — Банк России.
Когда государству принадлежит 25% капитала и больше, аудитора выбирают на электронном конкурсе по правилам госзакупок.
Сроки проведения обязательного аудита и сдачи заключения в ГИР БО
Отдельной даты окончания работ закон не называет. Сроки проведения обязательного аудита привязывают к датам подачи отчетности и заключения в ГИР БО, государственную базу бухгалтерской отчетности.
-
Отчетность за 2025-й нужно было сдать в ГИР БО через налоговую не позже 31 марта, этот срок позади.
-
Заключение можно подать сразу с отчетностью. Если аудитор подписал его позже, на отправку дается 10 рабочих дней, счет начинается со следующего дня после даты документа.
-
Крайний срок для заключения по итогам 2025-го — 31 декабря 2026 года.
Для застройщиков с дольщиками действует свой график. Годовую отчетность и заключение по ней они публикуют в пределах 120 календарных дней после 31 декабря.
Затягивать до декабря рискованно. Если аудитор найдет ошибки, баланс и другие формы придется исправить и сдать заново, а на это тоже нужно время.
Штрафы за непроведение обязательного аудита
Отдельной строки «штраф за непроведение обязательного аудита» в КоАП нет. Наказание наступает за последствия, прежде всего за отсутствие заключения, и статей тут несколько.
| Что нарушено | Статья КоАП | Должностному лицу, руб. | Организации, руб. |
|---|---|---|---|
| Налоговая не получила заключение или получила его с опозданием | ст. 19.7 | предупреждение или 300–500 | предупреждение или 3–5 тыс. |
| Обязательной проверки не было, заключения нет | ст. 15.11 | 5–10 тыс. Повторно — 10–20 тыс. или дисквалификация на 1–2 года | не предусмотрено |
| Сведения об аудите не внесли в Федресурс, хотя компания обязана раскрывать отчетность публично | ст. 14.25, ч. 7 и 8 | 5–10 тыс. Повторно — 10–50 тыс. или дисквалификация на 1–3 года | не предусмотрено |
| Эмитент опоздал с раскрытием отчетности или не раскрыл ее | ст. 15.19, ч. 2 | 30–50 тыс. или дисквалификация на 1–2 года | 700 тыс. – 1 млн |
Так что штраф за отсутствие обязательного аудита может оказаться не единственным. Каждое нарушение наказывают отдельно, и суммы складываются.
Такие сведения в Федресурс вносят не все, а только те, кому закон предписывает публиковать отчетность.
Чек-лист: нужен ли вашей компании обязательный аудит
Идите по вопросам сверху вниз. Первое «да» означает, что проверка за 2025-й обязательна, даже если на остальные вопросы ответ «нет». Цифры берите за 2024-й.

Статус компании
-
Компания зарегистрирована как ПАО?
-
Ваши акции или облигации торгуются на бирже?
-
Вы банк, страховщик, НПФ или микрофинансовая компания?
-
Вы брокер, депозитарий, регистратор или бюро кредитных историй?
-
Вы строите жилье на деньги дольщиков?
-
Акциями вашего АО владеет государство, регион или муниципалитет?
-
Группа обязана составлять сводную отчетность по МСФО?
Цифры за 2024 год
-
Доход выше 800 млн руб.? Возьмите сумму строк 010 и 020 из листа 02 декларации по прибыли или доходы из декларации по УСН.
-
Валюта баланса на 31 декабря выше 400 млн руб.?
Фонды и особые случаи
-
Вы общественно полезный фонд и за год получили имущество и деньги на сумму выше 3 млн руб.?
-
Есть отраслевое требование о проверке? Найдите свой вид деятельности в перечне Минфина.
-
Личному фонду проверка не нужна.
Если нашлось хотя бы одно «да»
-
Договор заключайте с аудиторской организацией, индивидуальному аудитору такая работа не разрешена.
-
Если компания общественно значимая, найдите исполнителя в реестре Казначейства, а для финансовых организаций — в реестре Банка России.
-
Заключение, которое не ушло вместе с отчетностью, подайте в ГИР БО отдельно в течение 10 рабочих дней. Успеть нужно до конца 2026 года.
Если везде «нет», закон проверку не требует. Тогда остается вопрос, стоит ли заказать инициативную.
Зачем заказывать инициативный аудит, если обязательного нет
Инициативный аудит строят вокруг конкретной задачи. Это может быть сделка, кредит, смена директора или главного бухгалтера, предстоящая налоговая проверка, реорганизация, выход участника или продажа бизнеса. Для таких случаев в АИП есть проверка при смене генерального директора и Due Diligence перед сделкой.
Практика АИП показывает, что налоговая оценивает не отдельное юрлицо, а весь периметр группы. Риск растет, если было дробление, есть «технические» контрагенты, вместо штата работают самозанятые или компании группы выдают друг другу займы. Все это инспекторы рассматривают как единый контур. Какие признаки ищет ФНС, мы разобрали в статье «Признаки дробления бизнеса».
По отчету ФНС за первое полугодие 2026 года выездная проверка организации в среднем заканчивалась доначислениями на 141 млн руб. с учетом санкций, годом ранее — на 86 млн. Нарушения находят в 98% таких проверок. Кредиты дорожают, покупатели бизнеса закладывают в цену все риски, а собственники не готовы ни переплачивать налоги, ни получать внезапные доначисления. Поэтому инициативный аудит все чаще заказывают, чтобы увидеть риски заранее.
Пример. Головная компания группы работает на общей системе и получает чистое заключение. Рядом три ООО и ИП-логист на УСН, у них общий склад и сайт. Риск в том, что налоговая сложит их выручку и лимиты спецрежимов в одну базу. Хороший аудитор дает не только мнение о достоверности отчетности, но и карту рисков. Она показывает четыре вещи.
-
Где экономическая суть сделок расходится с юридической формой.
-
Какие сделки внутри группы не выдержат проверки по ст. 54.1 НК РФ.
-
Каких контрагентов могут признать «техническими».
-
Где самозанятые фактически работают как штатные сотрудники.
Внутренний контроль обычно настроен под бухгалтерию одной компании, а слабые места появляются на стыках юрлиц. Кадровые данные и выплаты самозанятым не сходятся с РСВ и 6-НДФЛ. Контрагентов проверяют закупки головной компании, а региональные ООО этого не делают. Склад один, а учетные политики и трансфертные цены разные. Найти такие разрывы помогает аудит системы внутреннего контроля.
Отдельный риск связан с самозанятыми. С 10 января 2026 года у трудовой инспекции есть индикатор для внеплановой проверки, утвержденный Минтрудом. Он срабатывает, если компания работает больше чем с 35 самозанятыми и у каждого из них средний доход от компании больше 35 тыс. руб. в месяц, сотрудничество длится дольше трех месяцев, а на компанию приходится 75% дохода самозанятого и больше.
Команд, которые одновременно разбираются в аудиторских стандартах, налоговом праве, рисках группы и внутреннем контроле, на рынке немного. Специалисты АИП проводят такую проверку и составляют карту рисков в рамках экспертизы налоговых рисков.
Практика АИП: кейсы клиентов
Среди клиентов АИП российские компании и дочерние общества международных групп. Ниже несколько проектов, где проверка была обязательной по закону.
-
Rockwool. Проверка годовой отчетности российского подразделения производителя теплоизоляции. Клиент получил заключение о достоверности и отдельный отчет с рекомендациями по учету.
-
«Шталь». Проверка поставщика оборудования для взрывозащиты и трансформация отчетности в МСФО.
-
«АЛД Автомотив». Поквартальный график работ для лизинговой компании из группы Société Générale, с консультационным сопровождением.
-
«Ломбард «Столичный». Работа сразу за два года, трансформация в МСФО и консолидация.
-
Logibox. Аудит сети почтоматов и рекомендации, как восстановить бухгалтерский и налоговый учет.
Не уверены, касается ли вас требование закона, или уже пора заняться проверкой за 2025-й? Оставьте заявку на странице обязательного аудита. Специалисты АИП разберут основания и сроки и возьмут проверку на себя.
Другие статьи
28.09.2026
Признаки дробления бизнеса: по каким критериям ИФНС выявляет схему и как проверить свою структуру
27.08.2026
Сопровождение выездной налоговой проверки: почему важно действовать до составления акта?
24.08.2026
Судебное обжалование решения налоговой: 5 серьёзных ошибок

22.06.2026
Что меняет СПОТ: разбираем на примере продавца маркетплейса, покупающего товар из Китая

18.06.2026
Зачем вообще нужна стартап-сессия с партнёрами?
15.06.2026
Почему партнёрская стартап-сессия с фасилитатором — не роскошь, а защита инвестиций

11.06.2026
У кого какая доля в бизнесе?
03.06.2026
Судебный бой за стройку: почему исход строительного спора предопределён ещё до первого заседания
01.06.2026
Принудительное прекращение государственного контракта: как подрядчику защитить свои права по 44-ФЗ и 223-ФЗ
29.05.2026
Зачем второе мнение юриста нужно в серьёзных спорах?
27.04.2026
Как выбрать подрядчика по юридическим услугам: полный гид для бизнеса и частных клиентов
11.03.2026
Как пересобрать структуру компании под новую стратегию развития?
02.03.2026 06:00:00
В России могут ввести компенсации за «тихое увольнение». Что это такое? Особенности инициативы
27.02.2026
Структурирование компаний: как устранить риски искусственного дробления бизнеса в 2026 году
11.02.2026
Как директору не стать крайним при налоговой проверке?
09.02.2026
Как директору избежать субсидиарной ответственности?
29.01.2026
Аудит бизнеса как защита его активов: актуальность, виды, особенности и преимущества
23.01.2026
Структурирование сделки по переводу недвижимости с компании на учредителя
12.11.2025 14:00:00
Сроки исковой давности по налогам юридических лиц и физических лиц
11.11.2025 16:20:00
Обжалование решения налогового органа в судебном порядке
05.11.2025 16:53:00
Вызов в налоговую для дачи пояснений: чем отличается от допроса и как действовать?
01.11.2025 15:53:00
Всё об уголовной ответственности за неуплату налогов в РФ в 2025-ом году
22.10.2025 16:31:00
Смягчающие обстоятельства для снижения штрафа налоговой: что сработает в 2025 году?
21.10.2025 18:42:00
Как получить отсрочку/рассрочку по налогам?
02.10.2025 13:37:00
Выемка документов при налоговой проверке: что это такое, как проводится, права и обязанности ФНС и налогоплательщиков
30.09.2025 15:30:00
Как налоговая начисляет пени в 2025 году? Просто и доступно о сложном
04.09.2025 09:00:00
Экспертиза подлинности подписи: когда её назначают, как проводят и как защититься при необходимости
08.08.2025 12:13:00
Ошибки, которые ставят под удар бизнес на маркетплейсах
05.08.2025 15:23:00
Новое соглашение между Россией и ОАЭ: как изменится налоговое планирование?
03.07.2025 16:00:00
Худший сценарий налоговой проверки: зачем нужно знать его заранее?
Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.