Due diligence: что это такое простыми словами, виды проверки и как она проходит
Due diligence (дью дилидженс, в переводе «должная осмотрительность») — это комплексная проверка компании перед сделкой. Она заранее показывает покупателю или инвестору реальное состояние бизнеса и его риски. Проверяют финансы, налоги, юридическую чистоту, управленческий учет, имущество и рынок. Заказчик — покупатель, инвестор или сам продавец, который готовит компанию к продаже. Итог — отчет о рисках, по которому снижают цену, меняют условия сделки, требуют гарантий от продавца или отказываются от покупки.
Что такое due diligence (дью дилидженс) простыми словами
Термин читается «дью дилидженс», в разговоре его сокращают до «дью дил» (пишут и слитно, «дьюдил») или DD. В переводе с английского это «должная осмотрительность» или «должная добросовестность». По-русски процедуру чаще называют комплексной проверкой бизнеса или предынвестиционным анализом.
Простыми словами, due diligence — это проверка того, что вы на самом деле покупаете. Продавец показывает отчетность и рассказывает о бизнесе. Проверка отвечает на вопросы, о которых он сам не расскажет. Например, нет ли скрытых долгов и судов, не доначислит ли налоговая крупную сумму за прошлые годы, принадлежат ли компании ее активы, совпадает ли прибыль в отчетности с реальными деньгами.
Определения дью дилидженс в российском законе нет. Закон об аудиторской деятельности относит такую работу к прочим услугам аудиторских компаний, в одном ряду с налоговым и управленческим консультированием, юридической помощью и анализом инвестиционных проектов (часть 7 статьи 1 закона № 307-ФЗ). Поэтому формы отчета, обязательной для всех, тоже нет — состав проверки стороны согласуют под сделку. Провести такую проверку перед своей сделкой можно в АИП, подробнее — на странице о проведении due diligence.
В банках и платежных сервисах этим же словом называют проверку клиентов по закону о противодействии отмыванию денег (customer due diligence, усиленная — enhanced due diligence). Это другая процедура, к сделкам с компаниями она не относится.
Когда нужен due diligence и кто его заказывает
Проверку проводят, когда цена ошибки высока и исправить ее после сделки будет трудно.
-
Покупка компании, доли в ООО или акций.
-
Вход в бизнес нового партнера или инвестора.
-
Слияние и поглощение компаний (сделки M&A), присоединение и другие виды реорганизации.
-
Крупный заем, когда кредитору нужно понять, сможет ли компания расплатиться и сколько стоит залог.
-
Покупка крупного объекта недвижимости вместе с компанией, которой он принадлежит.
-
Подготовка компании к продаже.
Обычно проверку заказывает и оплачивает покупатель или инвестор, потому что риск несет он. Бывает и обратный вариант, когда продавец заранее заказывает проверку своей компании, чтобы найти и устранить проблемы до переговоров и показать покупателям готовый отчет. Его называют vendor due diligence (vendor по-английски — продавец). Покупатель в этом случае обычно все равно перепроверяет главные выводы.
Виды due diligence: что проверяют в каждом
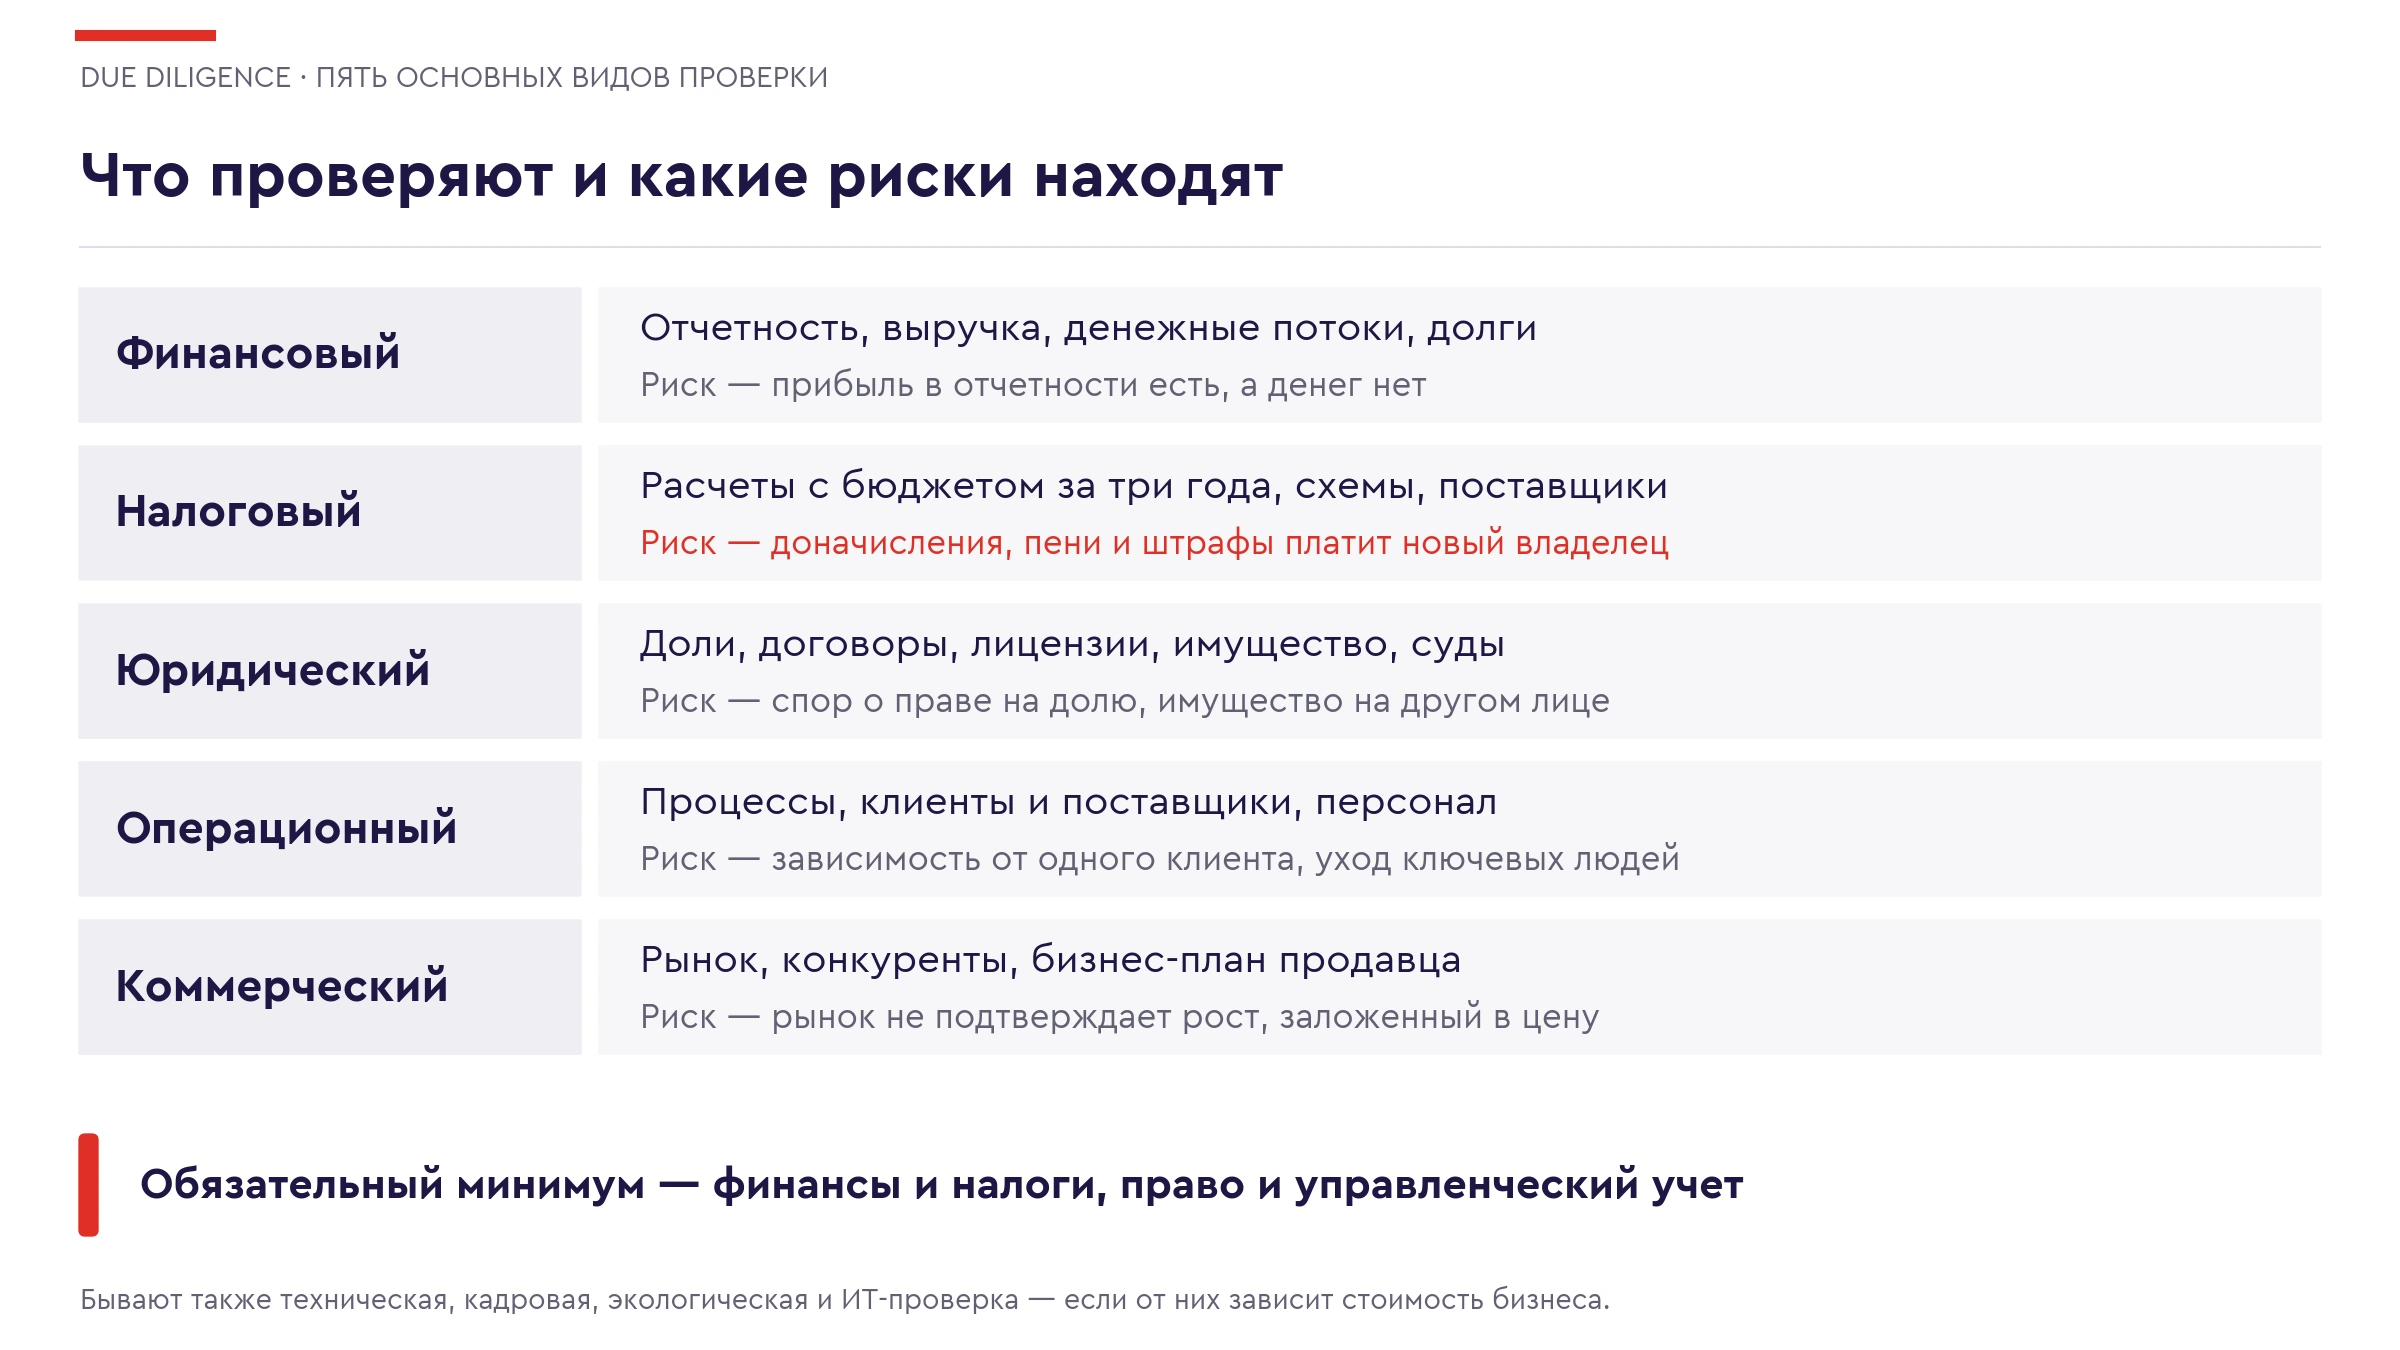
Единого перечня видов нет, консультанты делят проверку по-разному. Чаще всего выделяют пять направлений.
| Вид | Что проверяют | Какие риски находят |
|---|---|---|
| Финансовый | Отчетность и регистры учета, выручку и прибыль, денежные потоки, долги покупателей перед компанией (дебиторскую задолженность) и долги самой компании (кредиторскую), обязательства, которых не видно в балансе, например поручительства | Прибыль в отчетности есть, а денег нет; долгов больше, чем заявлено; покупатели не вернут компании то, что должны |
| Налоговый | Расчеты с бюджетом за последние три года, схемы оптимизации, сделки с сомнительными поставщиками, налоговые споры | Доначисления, пени и штрафы за прошлые периоды, которые придется платить уже новому владельцу компании |
| Юридический (правовой) | Учредительные документы, историю владения долями, договоры, лицензии, права на имущество, суды и долги, которые взыскивают приставы, деловую репутацию собственников и директора | Споры о праве на долю, договоры с невыгодными условиями расторжения, имущество, оформленное на другое лицо |
| Операционный и управленческий | Процессы, поставщиков и клиентов, персонал, управленческий учет | Зависимость от одного клиента или поставщика, уход ключевых людей после сделки, расхождение управленческой и официальной прибыли |
| Коммерческий | Рынок, конкурентов, долю компании на рынке, обоснованность бизнес-плана продавца | Рынок не подтверждает рост, на который опирается цена продавца |
Бывают также техническая проверка (состояние зданий и оборудования), кадровая, экологическая и ИТ-проверка. Их подключают, если от зданий, экологии или ИТ-систем зависит стоимость бизнеса.
Сергей Елин, управляющий партнер АИП, считает обязательным минимумом три блока — бухгалтерию и налоги, юридическую часть и управленческий учет, то есть внутренние данные о доходах и расходах, которые компания собирает для собственника. Если пропустить хотя бы один, картина бизнеса искажается. Например, по отчетности у компании есть прибыль, а живых денег поступает мало, и приходят они нерегулярно. Или ее главные активы юридически принадлежат другому лицу.
Что в финансовом due diligence влияет на цену сделки
Финансовая проверка отвечает на вопрос, сколько бизнес зарабатывает на самом деле. Из прибыли убирают разовые доходы и расходы, например продажу актива или выплату по суду, и получают нормализованную прибыль, от которой обычно считают цену. Отдельно оценивают еще две величины. Чистый долг — это кредиты, займы, лизинг и похожие на долг обязательства, например невыплаченные дивиденды, минус деньги на счетах. Эту сумму вычитают из стоимости бизнеса. Оборотный капитал показывает, сколько денег нужно на текущую работу. Проверка определяет его нормальный уровень, и если на дату сделки оборотного капитала меньше, цену снижают на разницу.
Где налоговый дью дилидженс обычно находит риски
-
Сделки с поставщиками, которые не платили налоги или существовали только на бумаге. По ним налоговая не признает расходы и вычеты НДС и доначисляет налоги.
-
Дробление бизнеса на несколько компаний или ИП ради упрощенной системы налогообложения или других льготных режимов.
-
Выплаты собственникам, которые налоговая может признать скрытыми дивидендами или зарплатой.
-
Сделки между компаниями одной группы, цены в которых налоговая вправе проверить на соответствие рыночным.
-
Налоговая нагрузка, то есть доля налогов в выручке, намного ниже средней по отрасли.
-
Требования инспекции, которые компания еще не исполнила.
Что проверяют юристы при юридическом (правовом) due diligence
-
Цепочку сделок с долями с момента создания ООО. С 1 июля 2009 года договор купли-продажи доли удостоверяет нотариус, без этого сделка недействительна (пункт 11 статьи 21 закона об ООО). Более ранние сделки проверяют по правилам, которые действовали тогда.
-
Соблюдение преимущественного права других участников купить долю. Если его нарушили, участник может через суд потребовать перевести на себя права и обязанности покупателя, то есть забрать долю на тех же условиях. На это у него три месяца с того дня, когда он узнал или должен был узнать о нарушении.
-
Нотариальное согласие супруга продавца, если доля — общее имущество супругов.
-
Права на недвижимость, землю, товарные знаки, программы и другую интеллектуальную собственность, залоги и аресты.
-
Полномочия директора, одобрение крупных сделок, условия, по которым клиенты и поставщики могут расторгнуть договоры при смене владельца компании.
Как проходит due diligence: этапы проверки
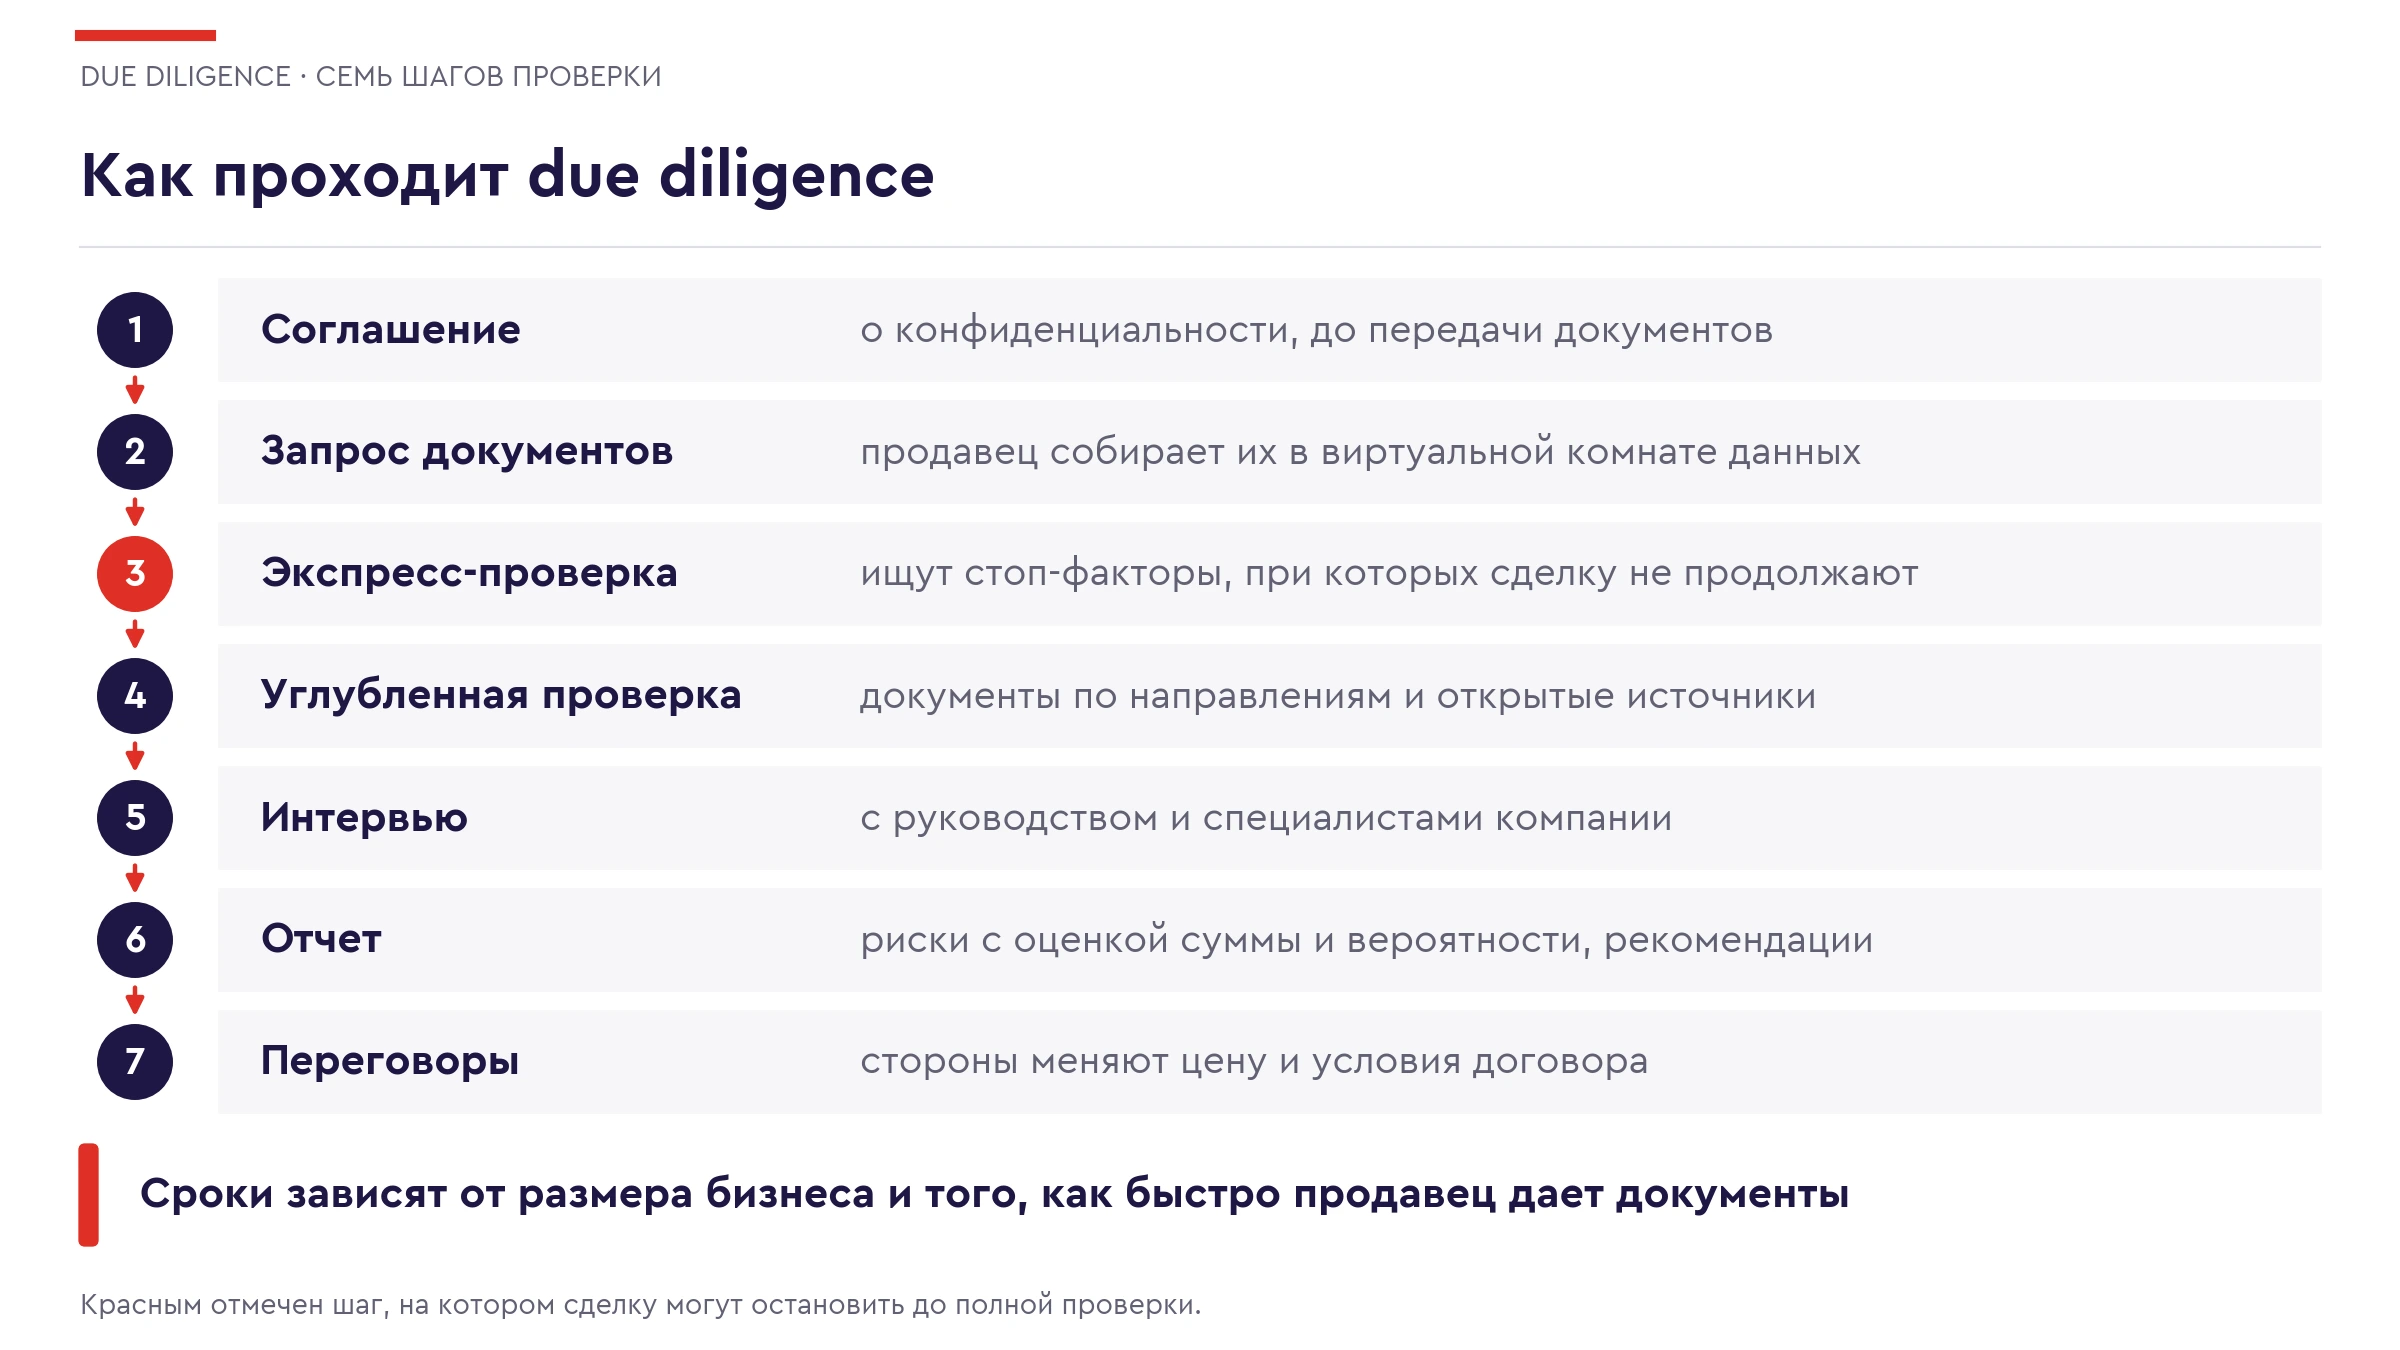
Обычно работа идет в семь шагов.
-
Соглашение о конфиденциальности. Его подписывают покупатель, продавец и проверяющие до того, как начнется передача документов.
-
Запрос документов. Проверяющий отправляет продавцу список нужных бумаг. Тот собирает их в общую онлайн-папку, которую называют виртуальной комнатой данных.
-
Экспресс-проверка. Быстрая оценка ключевых рисков. Задача — понять, нет ли стоп-факторов, при которых сделку не стоит продолжать.
-
Углубленная проверка. Если стоп-факторов нет, документы разбирают по направлениям и параллельно изучают открытые источники.
-
Интервью с руководством и специалистами компании. Уточняют то, чего нет в документах.
-
Отчет. Выводы, риски с оценкой суммы и вероятности, рекомендации к сделке.
-
Переговоры. По результатам стороны меняют цену и условия договора.
Сроки зависят от размера бизнеса, числа компаний в группе, порядка в учете и того, как быстро продавец дает документы. Универсальной нормы нет. Какие этапы входят в проверку в АИП и что получает заказчик, описано на странице услуги «Аудит due diligence».
Покупатели часто хотят сократить проверку, чтобы сэкономить и быстрее закрыть сделку. Сергей Елин предупреждает, что так покупатель берет непроверенные риски на себя, и советует проверять компанию по этапам. Сначала экспресс-оценка, затем углубленная проверка главных рисков, а после нее специальные блоки, например недвижимость или ИТ, если они важны для сделки.
Due diligence при покупке бизнеса: какие документы запрашивают у продавца
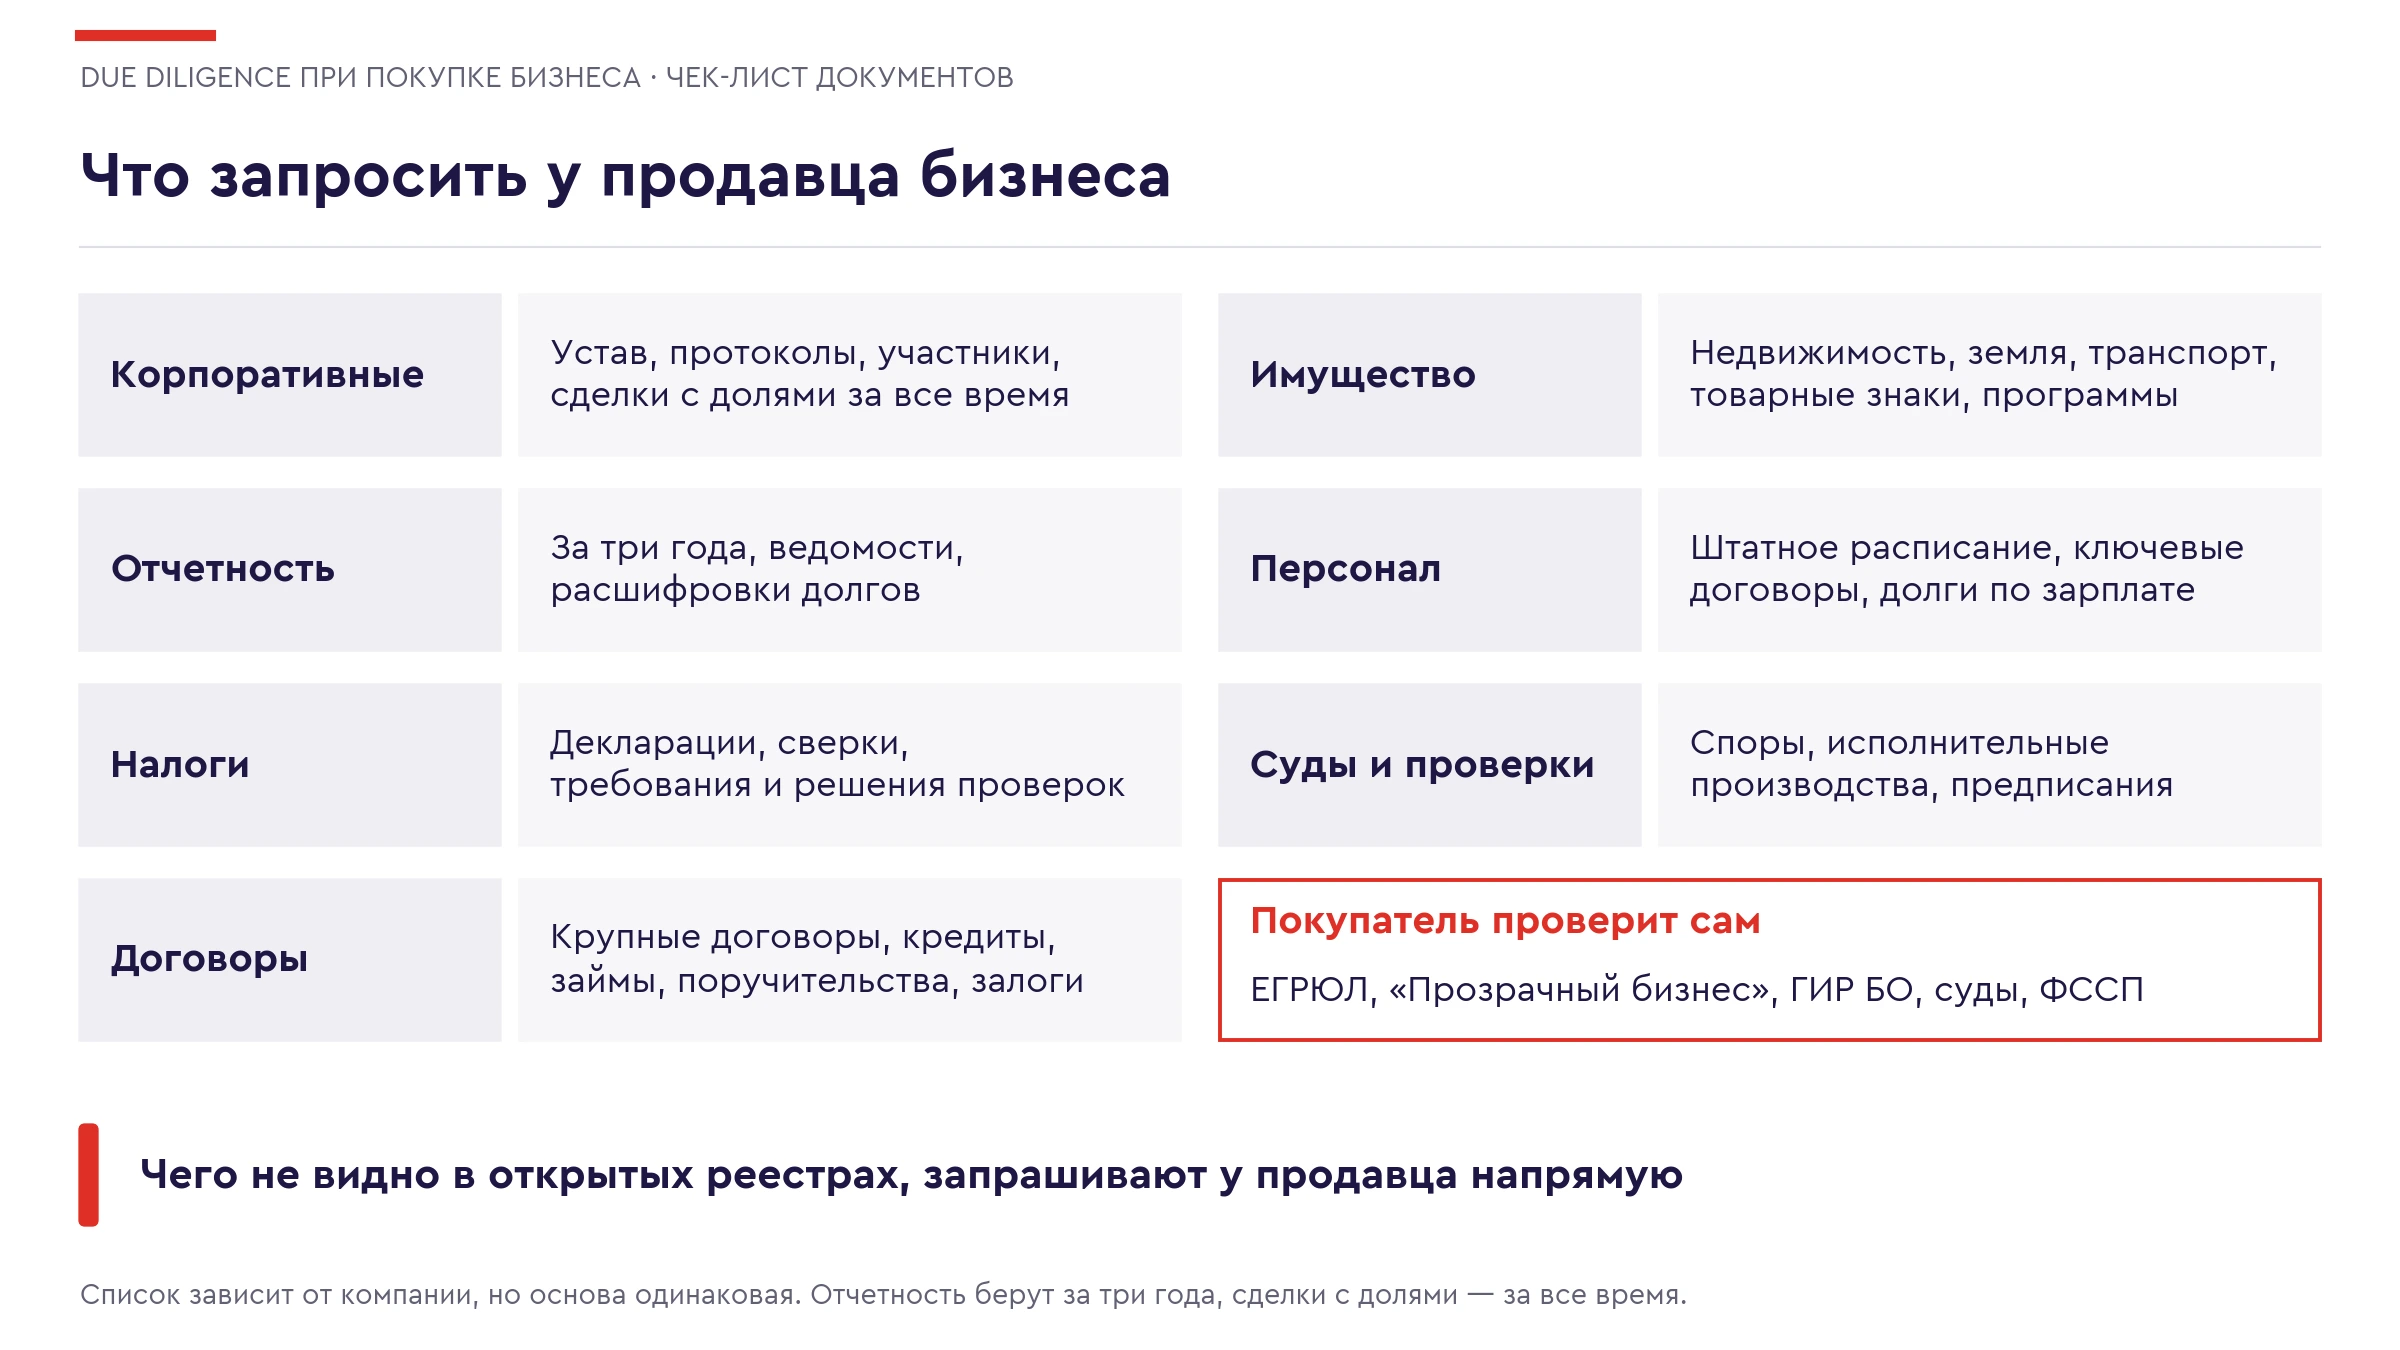
Список зависит от компании, но основа одинаковая.
-
Корпоративные. Устав, решения и протоколы собраний, список участников, договоры купли-продажи долей за все время, корпоративный договор, если он есть.
-
Отчетность и учет. Бухгалтерская отчетность за три года, оборотно-сальдовые ведомости (сводные таблицы по счетам учета), расшифровки долгов перед компанией и долгов самой компании (дебиторской и кредиторской задолженности), управленческая отчетность.
-
Налоги. Декларации, акты сверки с налоговой, требования и решения по проверкам, переписка с инспекцией, выписка из сервиса оценки компании в личном кабинете налогоплательщика.
-
Договоры. Крупные договоры с клиентами и поставщиками, кредиты, займы, поручительства, залоги.
-
Имущество. Документы на недвижимость и землю, транспорт, оборудование, права на товарные знаки и программы.
-
Персонал. Штатное расписание, договоры с ключевыми сотрудниками и руководителями, сведения о задолженности по зарплате.
-
Суды и проверки. Список споров, исполнительных производств, предписаний проверяющих органов, например трудовой инспекции или пожарного надзора.
Многое покупатель проверит сам, без продавца, по открытым источникам.
-
ЕГРЮЛ (государственный реестр компаний) и сервис налоговой «Прозрачный бизнес» — участники, директор, долги по налогам, численность, уплаченные налоги. Компания может по заявлению закрыть часть сведений о себе в реестре.
-
Государственный информационный ресурс бухгалтерской отчетности (ГИР БО) — годовые балансы и отчеты о прибылях и убытках компаний. У части компаний эти данные закрыты для просмотра, но сдавать отчетность они все равно обязаны. Если данных в ГИР БО нет, отчетность запрашивают у продавца.
-
Картотека арбитражных дел — споры компании в арбитражных судах, где рассматривают дела бизнеса. Высший арбитражный суд упразднен в 2014 году, его дела тоже есть в этой картотеке. Дела в обычных судах (судах общей юрисдикции) ищут на сайтах этих судов.
-
Банк данных исполнительных производств ФССП — долги, которые взыскивают судебные приставы. Там видны текущие производства, а закрытые, потому что взыскать долг не удалось, остаются в базе еще до трех лет. Погашенные долги не отображаются.
-
Федресурс (федеральный реестр сведений о деятельности компаний) — сообщения о банкротстве, ликвидации, реорганизации, залогах и лизинге.
-
Реестр залогов движимого имущества на сайте Федеральной нотариальной палаты — заложены ли оборудование, транспорт и другое имущество компании.
-
Выписка из ЕГРН, государственного реестра недвижимости. С 1 марта 2023 года имена собственников-граждан в ней скрыты, собственники-компании видны.
-
Реестр дисквалифицированных лиц и реестр недобросовестных поставщиков — не запрещено ли директору руководить компаниями и не нарушала ли компания условия госзакупок.
Можно ли проверить компанию перед покупкой самостоятельно
Да, но только частично. Открытые источники покупатель может посмотреть сам. Они покажут явные проблемы — суды, долги, которые взыскивают приставы, налоговую задолженность, залоги, банкротство связанных компаний. Но главные риски обычно скрыты в документах, которых нет в общем доступе, — в договорах, бухгалтерских регистрах, переписке с налоговой. Чтобы оценить, во что обойдутся эти риски, нужны бухгалтер, налоговый консультант и юрист. Самостоятельная проверка годится как первый фильтр перед тем, как заказывать полный due diligence.
Недвижимость компании лучше показать специалисту, даже если остальное покупатель проверяет сам. По опыту Сергея Елина, именно с ней связаны самые дорогие ошибки покупателей. Незаконная перепланировка, использование помещения не по тому назначению, которое указано в документах, запреты и обременения могут обернуться штрафами, судами и даже потерей объекта.
Как продавцу подготовиться к due diligence
Проблемы компании покупатель все равно найдет, поэтому продавцу выгоднее первым увидеть и оценить их и заранее навести порядок.
-
Собрать документы по списку выше в одну папку и проверить, что все подписано.
-
Сверить расчеты с налоговой и закрыть старые требования.
-
Оформить права на имущество, которое фактически использует компания.
-
Подготовить объяснения по спорным сделкам и судебным делам.
-
При крупной сделке заказать собственную проверку и показать покупателю готовый отчет.
Так продавец снижает риск того, что покупатель потребует большую скидку или затянет сделку.
Что показывает отчет due diligence и как закрепить итоги в сделке
Отчет начинается с краткого резюме для покупателя — главные риски на одной-двух страницах. Дальше идут разделы по направлениям проверки. В них у каждого риска есть описание, оценка суммы и вероятности и рекомендация, что с ним делать.
По каждому риску покупатель выбирает одно из решений.
-
Снизить цену на сумму вероятных потерь, например будущих доначислений.
-
Удержать часть цены и выплатить ее продавцу позже, когда истечет срок, в который риск может проявиться. Для этого часть денег обычно кладут на эскроу-счет или аккредитив.
-
Получить заверения об обстоятельствах. Продавец письменно подтверждает факты о компании, например отсутствие скрытых долгов. Если заверение окажется недостоверным, покупатель может взыскать убытки или неустойку, а если оно было для него существенным, еще и отказаться от договора (статья 431.2 ГК РФ). Продавец доли отвечает за заверения, даже когда сам не знал о проблеме, если в договоре не сказано иное.
-
Договориться о возмещении потерь. Если после сделки случится одно из оговоренных событий, например доначисление налогов или иск, продавец компенсирует покупателю потери, и доказывать нарушение договора не нужно (статья 406.1 ГК РФ).
-
Поставить условия, которые продавец выполнит до закрытия сделки, то есть до перехода компании к покупателю. Например, продавец должен погасить долг, переоформить имущество или урегулировать спор.
-
Отказаться от покупки, если риск больше выгоды.
Как юристы готовят такие условия и заверения в договоре, рассказываем в статье «Что входит в юридическое сопровождение сделок».
Проверка пригодится и в суде, если спор с продавцом все же начнется. Продавец, который заведомо солгал в заверениях, не оправдается тем, что покупатель плохо проверял компанию. Но если покупатель вообще не провел проверку, хотя мог, суд может учесть это и признать недоказанным, что продавец намеренно скрыл проблему.
Учебный пример с условными цифрами. Покупатель договорился купить ООО за 100 млн ₽. Налоговая часть проверки показала сделки с поставщиками, которые не платили налоги, и риск доначисления около 15 млн ₽ за три года. Юристы выяснили, что продавец не полностью оплатил свою долю, поэтому неоплаченная часть по закону перешла к обществу. Стороны договорились, что до сделки общество распределит эту часть или уменьшит уставный капитал. Цену снизили до 90 млн ₽. Из них 80 млн ₽ покупатель платит при сделке, а 10 млн ₽ перечислит через три года, если налоговая не предъявит претензий. Продавец дал заверения об отсутствии других налоговых рисков и обязался возместить потери по оговоренному списку.
Риски покупателя, которые остаются после сделки
-
Выездная налоговая проверка охватывает три года, предшествующие году, когда ее назначили. С 2026 года в нее входят и уже закончившиеся налоговые периоды текущего года, например прошедшие кварталы по НДС (пункт 4 статьи 89 НК РФ). Доначисления за время прежнего владельца платит компания, а значит, расплачивается за них уже новый собственник.
-
По общему правилу участник не отвечает по долгам ООО. Но к покупателю переходят права и обязанности продавца как участника, возникшие до сделки. Если собрание участников решило внести вклады в имущество общества, а продавец свой вклад не внес, внести его покупатель обязан вместе с продавцом (пункт 12 статьи 21 закона об ООО). Неоплаченную долю в уставном капитале продать нельзя, только ее оплаченную часть.
-
Владельца больше половины долей считают контролирующим лицом, то есть тем, кто определяет решения компании, пока он не докажет обратное. Если компания обанкротится, его могут привлечь к субсидиарной ответственности за собственные действия после покупки, и тогда ему придется платить по долгам компании своим имуществом. Прежний владелец тоже может отвечать за свои действия, если контролировал компанию в течение трех лет до появления признаков банкротства. В спорах о субсидиарной ответственности суды смотрят, сделал ли новый владелец все, чтобы понять финансовое состояние компании при покупке. Пример — в материале «Покупка бизнеса без аудита = риск субсидиарки».
Какие разрешения государства могут понадобиться для покупки компании
-
Согласие антимонопольной службы, если сделка крупная. Например, когда суммарные активы покупателя и компании с их группами больше 7 млрд ₽ или выручка больше 10 млрд ₽, а активы покупаемой компании с ее группой больше 800 млн ₽ (статья 28 закона о защите конкуренции).
-
Разрешение Правительственной комиссии по иностранным инвестициям, если в сделке участвуют лица из недружественных государств. Если такие лица владеют акциями или долями стратегических и ряда других компаний, сделки с этими акциями и долями запрещены до 31 декабря 2027 года. Исключение возможно только по специальному решению Президента.
Чем due diligence отличается от аудита, оценки бизнеса и проверки контрагента
| Due diligence | Аудит отчетности | Оценка бизнеса | Проверка контрагента | |
|---|---|---|---|---|
| Зачем | Найти риски перед сделкой и учесть их в цене и договоре | Подтвердить достоверность отчетности | Определить стоимость компании или доли | Убедиться, что с компанией безопасно работать |
| Что проверяют | Финансы, налоги, право, операции, рынок | Бухгалтерскую отчетность | Активы, доходы, рынок | Регистрацию, налоги, суды, признаки фирмы-однодневки |
| Результат | Отчет о рисках с рекомендациями | Аудиторское заключение с мнением аудитора | Отчет об оценке | Справка или досье |
| Кто проводит | Аудиторы, юристы, консультанты | Аудиторские компании и индивидуальные аудиторы, которые состоят в саморегулируемой организации (СРО) аудиторов | Оценщики, члены саморегулируемой организации оценщиков | Сама компания или сервис проверки |
Проверку контрагента компания проводит постоянно, когда выбирает поставщиков. Так она показывает налоговой, что поставщик реальный и выбран по деловым причинам. В налоговых спорах это называют должной осмотрительностью (статья 54.1 НК РФ) — тем же выражением, которым переводят due diligence, но речь о другой, обычной проверке партнеров. Дью дилидженс делают один раз под конкретную сделку, и он гораздо глубже.
Кто проводит due diligence
Лицензия на такую проверку не нужна, проводить ее могут аудиторские и консалтинговые компании, а также юристы. Ограничения касаются лишь отдельных частей работы. Аудит отчетности вправе проводить только члены СРО аудиторов (статья 3 закона № 307-ФЗ). Официальную оценку стоимости делают оценщики, члены саморегулируемой организации оценщиков (статья 4 закона № 135-ФЗ «Об оценочной деятельности»).
Для серьезной сделки нужна команда — аудитор для финансов, налоговый консультант, юрист по корпоративному праву и недвижимости, иногда отраслевой специалист. Если проверку ведут разные подрядчики, кто-то один должен свести их выводы в общий отчет. Иначе риски окажутся в разных документах, и часть из них не учтут в цене.
В АИП due diligence проводят аудиторы, налоговые консультанты и юристы одной группы компаний. Если есть подозрение в хищениях, подключают форензик — расследование, которое ищет следы мошенничества в учете и документах.
Аудиторские услуги
Due diligence
от АИП
Покупаете компанию или входите в бизнес? Аудиторы и юристы АИП проверят риски до подписания.
Подробнее об услуге ↗
Источники
- Федеральный закон от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности», статьи 1, 3 и 5
- Гражданский кодекс РФ, статьи 406.1 и 431.2
- Постановление Пленума Верховного суда РФ от 25.12.2018 № 49, пункт 35
- Налоговый кодекс РФ, статьи 50 и 89
- Федеральный закон от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью», статьи 21 и 22
- Федеральный закон от 26.07.2006 № 135-ФЗ «О защите конкуренции», статья 28
- Федеральный закон от 29.07.1998 № 135-ФЗ «Об оценочной деятельности», статья 4
- Указы Президента РФ от 01.03.2022 № 81, от 05.08.2022 № 520, от 08.09.2022 № 618
- Кутер М.И., Антонова Н.А. Концепция процедуры дью-дилидженс как современной аудиторской услуги. «Учет. Анализ. Аудит», 2016, № 6
Другие статьи
26.10.2026
Аудиторское заключение: виды мнений аудитора, что значит модифицированное заключение и отказ от мнения, куда и когда сдавать заключение
06.10.2026
Обязательный аудит в 2026 году: кто обязан проводить, критерии по выручке и активам, сроки и штрафы
28.09.2026
Признаки дробления бизнеса: по каким критериям ИФНС выявляет схему и как проверить свою структуру
27.08.2026
Сопровождение выездной налоговой проверки: почему важно действовать до составления акта?
24.08.2026
Судебное обжалование решения налоговой: 5 серьёзных ошибок
22.06.2026
Что меняет СПОТ: разбираем на примере продавца маркетплейса, покупающего товар из Китая
18.06.2026
Зачем вообще нужна стартап-сессия с партнёрами?
15.06.2026
Почему партнёрская стартап-сессия с фасилитатором — не роскошь, а защита инвестиций
11.06.2026
У кого какая доля в бизнесе?
03.06.2026
Судебный бой за стройку: почему исход строительного спора предопределён ещё до первого заседания
01.06.2026
Принудительное прекращение государственного контракта: как подрядчику защитить свои права по 44-ФЗ и 223-ФЗ
29.05.2026
Зачем второе мнение юриста нужно в серьёзных спорах?
27.04.2026
Как выбрать подрядчика по юридическим услугам: полный гид для бизнеса и частных клиентов
11.03.2026
Как пересобрать структуру компании под новую стратегию развития?
02.03.2026 06:00:00
В России могут ввести компенсации за «тихое увольнение». Что это такое? Особенности инициативы
27.02.2026
Структурирование компаний: как устранить риски искусственного дробления бизнеса в 2026 году
11.02.2026
Как директору не стать крайним при налоговой проверке?
09.02.2026
Как директору избежать субсидиарной ответственности?
29.01.2026
Аудит бизнеса как защита его активов: актуальность, виды, особенности и преимущества
23.01.2026
Структурирование сделки по переводу недвижимости с компании на учредителя
12.11.2025 14:00:00
Сроки исковой давности по налогам юридических лиц и физических лиц
11.11.2025 16:20:00
Обжалование решения налогового органа в судебном порядке
05.11.2025 16:53:00
Вызов в налоговую для дачи пояснений: чем отличается от допроса и как действовать?
01.11.2025 15:53:00
Всё об уголовной ответственности за неуплату налогов в РФ в 2025-ом году
22.10.2025 16:31:00
Смягчающие обстоятельства для снижения штрафа налоговой: что сработает в 2025 году?
21.10.2025 18:42:00
Как получить отсрочку или рассрочку по налогам организации в 2026 году: основания, документы, обеспечение и ошибки
02.10.2025 13:37:00
Выемка документов при налоговой проверке: что это такое, как проводится, права и обязанности ФНС и налогоплательщиков
30.09.2025 15:30:00
Как налоговая начисляет пени в 2025 году? Просто и доступно о сложном
04.09.2025 09:00:00
Экспертиза подлинности подписи: когда её назначают, как проводят и как защититься при необходимости
08.08.2025 12:13:00
Ошибки, которые ставят под удар бизнес на маркетплейсах
Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.