Отменили в суде более 87 млн рублей налоговых доначислений строительной компании
Строительство. Налоговые споры. Оспаривание результатов выездной налоговой проверки.
Отменили в суде более 87 млн рублей налоговых доначислений строительной компании
К нам обратилась крупная строительная компания, которой требовалась юридическая помощь в судебном оспаривании решения, принятого по результатам выездной налоговой проверки.
Инспекция ФНС России № 14 по г. Москве проверила правильность исчисления НДС и налога на прибыль за 2020–2022 годы. По итогам проверки налоговый орган пришел к выводу, что ряд контрагентов клиента являлись «техническими» компаниями, а оформленные с ними сделки носили формальный характер.
Общая сумма предъявленных компании налоговых претензий с учетом пеней и штрафов превышала 150 млн рублей.
Налоговая инспекция исследовала не только отношения клиента с непосредственными контрагентами, но и последующую цепочку хозяйственных связей. В основу доначислений были положены сведения о деятельности контрагентов последующих звеньев, банковских операциях, трудовых ресурсах, а также показания свидетелей.
Для опровержения выводов инспекции требовалось восстановить фактическую картину выполнения работ по каждому спорному эпизоду и сопоставить между собой значительный объем документов и иных доказательств.
Одним из наиболее существенных доводов инспекции стало обнаружение в ходе выемки на территории налогоплательщика 596 трудовых договоров работников различных организаций. Налоговый орган использовал это обстоятельство как подтверждение формального характера деятельности субподрядчиков. Необходимо было доказать наличие объективных причин хранения этих документов у клиента и их связь с фактической организацией строительных работ.
Добиться признания решения налогового органа недействительным в части доначисления НДС и налога на прибыль, а также соответствующих сумм пеней и штрафов.
Для достижения этой цели было необходимо подтвердить:
- реальность хозяйственных операций со спорными контрагентами;
- фактическое выполнение субподрядчиками заявленных работ;
- экономическую обоснованность привлечения контрагентов;
- соответствие первичных документов фактическим обстоятельствам;
- проявление налогоплательщиком должной коммерческой осмотрительности;
- отсутствие оснований для возложения на клиента ответственности за предполагаемые нарушения иных участников хозяйственной цепочки.
1. Восстановили фактическую картину выполнения работ
По каждому спорному контрагенту и хозяйственному эпизоду были изучены и сопоставлены:
- договоры и приложения к ним;
- акты о приемке выполненных работ по форме КС-2;
- справки о стоимости выполненных работ и затрат по форме КС-3;
- счета-фактуры и платежные документы;
- периоды фактического выполнения и сдачи работ;
- документы заказчиков;
- документы о проверке контрагентов;
- банковские операции и сведения о хозяйственной деятельности спорных организаций.
Общим выводам инспекции об отсутствии у контрагентов необходимых ресурсов были противопоставлены конкретные доказательства фактического выполнения работ по каждому объекту.
2. Собрали дополнительные доказательства
Мы не ограничились документами, которые были собраны налоговым органом и отражены в решении по результатам проверки. Для усиления позиции клиента были получены и представлены дополнительные документы и сведения, подтверждающие реальность спорных операций и фактическое участие субподрядчиков в выполнении строительных работ.
3. Опровергли довод о 596 трудовых договорах
Было установлено и документально обосновано, что нахождение у налогоплательщика трудовых договоров работников различных организаций имело разумное объяснение, связанное с организацией допуска персонала субподрядчиков к выполнению работ на строительных объектах.
Вместо доказательства фиктивности сделок указанные документы фактически подтверждали наличие работников, привлекавшихся к выполнению работ в интересах клиента.
4. Переработали свидетельскую базу в пользу клиента
Показания каждого свидетеля были сопоставлены с конкретным строительным объектом, периодом и видами выполнявшихся работ.
Юристы выявили случаи, когда инспекция придавала отдельным пояснениям неоправданно широкое значение либо рассматривала их вне связи с другими обстоятельствами. В результате показания, на которые первоначально ссылался налоговый орган, были использованы для подтверждения позиции налогоплательщика.
5. Сформировали системную позицию для суда
Вместо общего возражения против выводов инспекции суду была представлена последовательная доказательственная модель по каждому спорному эпизоду: от заключения договора и допуска работников на объект до выполнения, приемки и оплаты работ.
Это позволило показать, что выводы налогового органа не соответствовали фактическим обстоятельствам и не учитывали совокупность представленных доказательств.
Суд первой инстанции удовлетворил требования налогоплательщика и признал решение налогового органа недействительным в части доначисления 87 212 526 рублей НДС и налога на прибыль.
Отмененная сумма составила более 95% от первоначальной суммы недоимки — 91 718 150 рублей.
С учетом соответствующих пеней и штрафов общий положительный финансовый результат для клиента превысил 140 млн рублей.
Этот проект показывает, что претензии налогового органа, основанные на характеристиках контрагентов и последующих звеньев хозяйственной цепочки, могут быть успешно оспорены при наличии доказательств реального исполнения сделок.
Для защиты налогоплательщика недостаточно представить только формально оформленные договоры, акты и счета-фактуры. Решающее значение имеет восстановление всей фактической картины: кто, когда, где и какими силами выполнял работы, каким образом осуществлялся допуск работников, как результат передавался заказчику и как производились расчеты.
Последовательная работа с первичными документами, банковскими операциями и свидетельскими показаниями позволила опровергнуть выводы инспекции и сохранить клиенту более 140 млн рублей.
Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.
Аудиторско-консалтинговая компания «АИП»
25 лет
успешно работаем
для клиентов!


Собственный
учебный
центр

Член
Российского
общества оценщиков

Пройден
внешний контроль
качества

Пройден
контроль качества
СРО содружество

Реальные
аудиторы
в штате компании
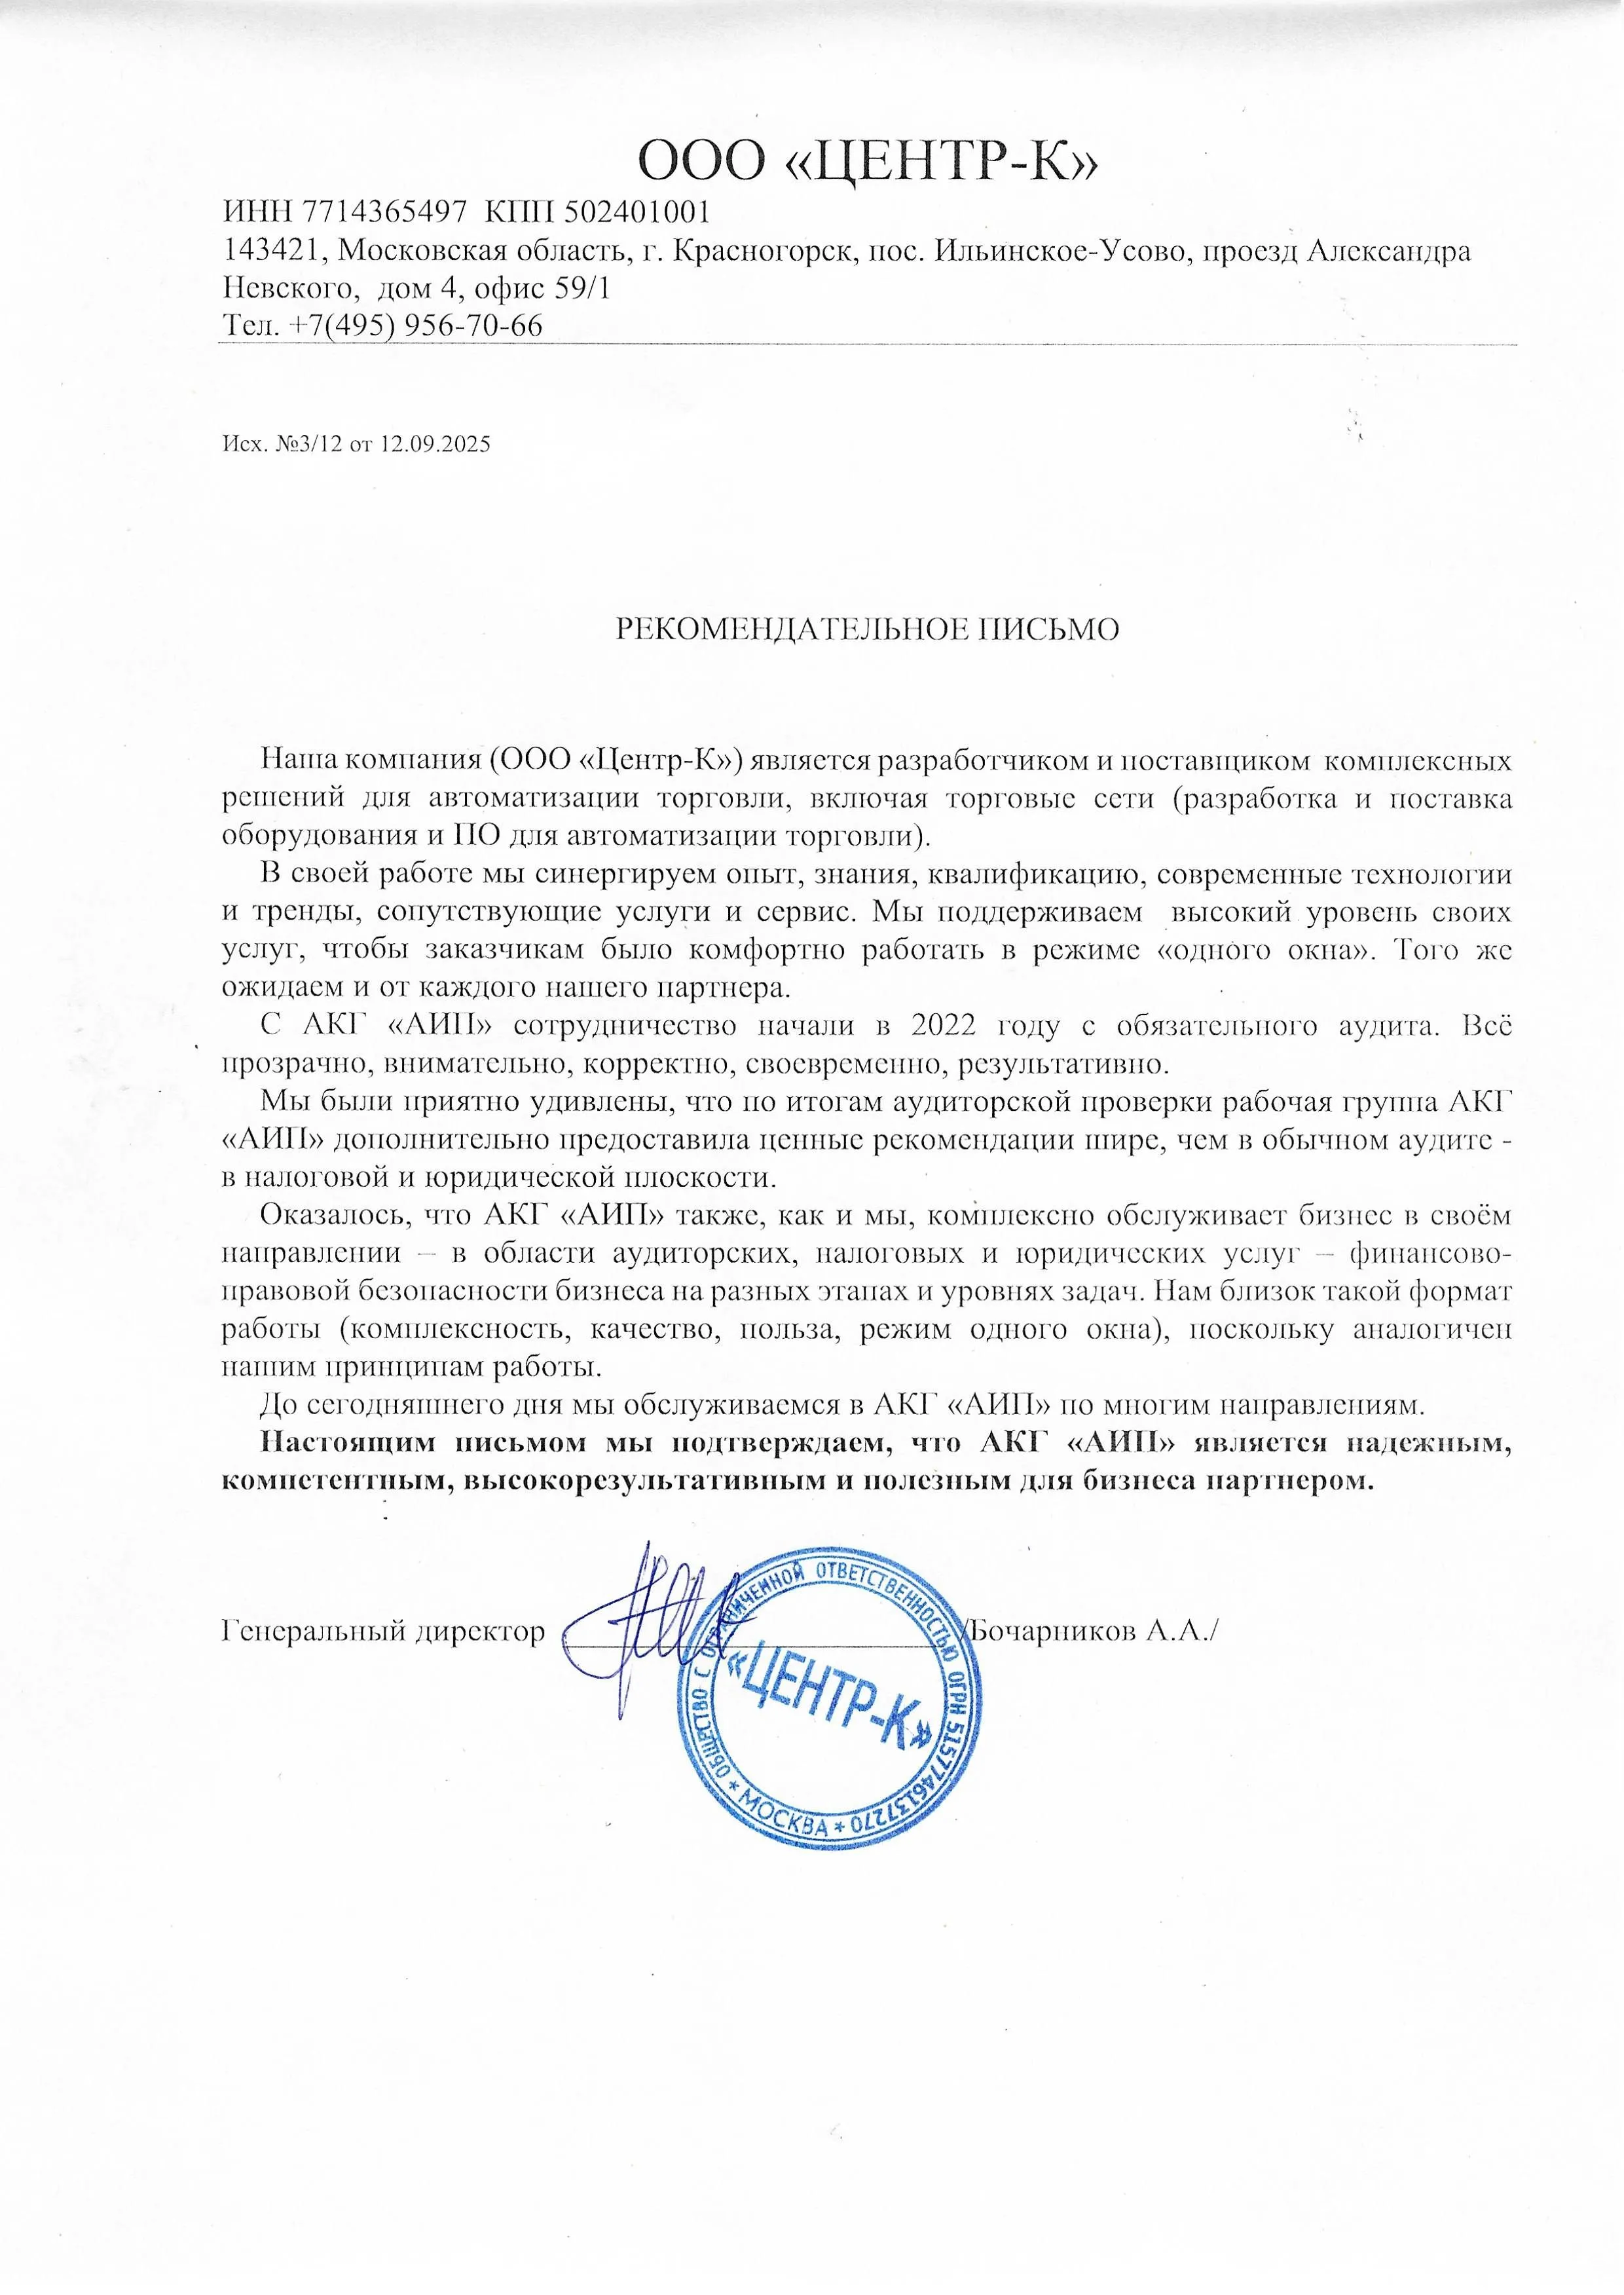
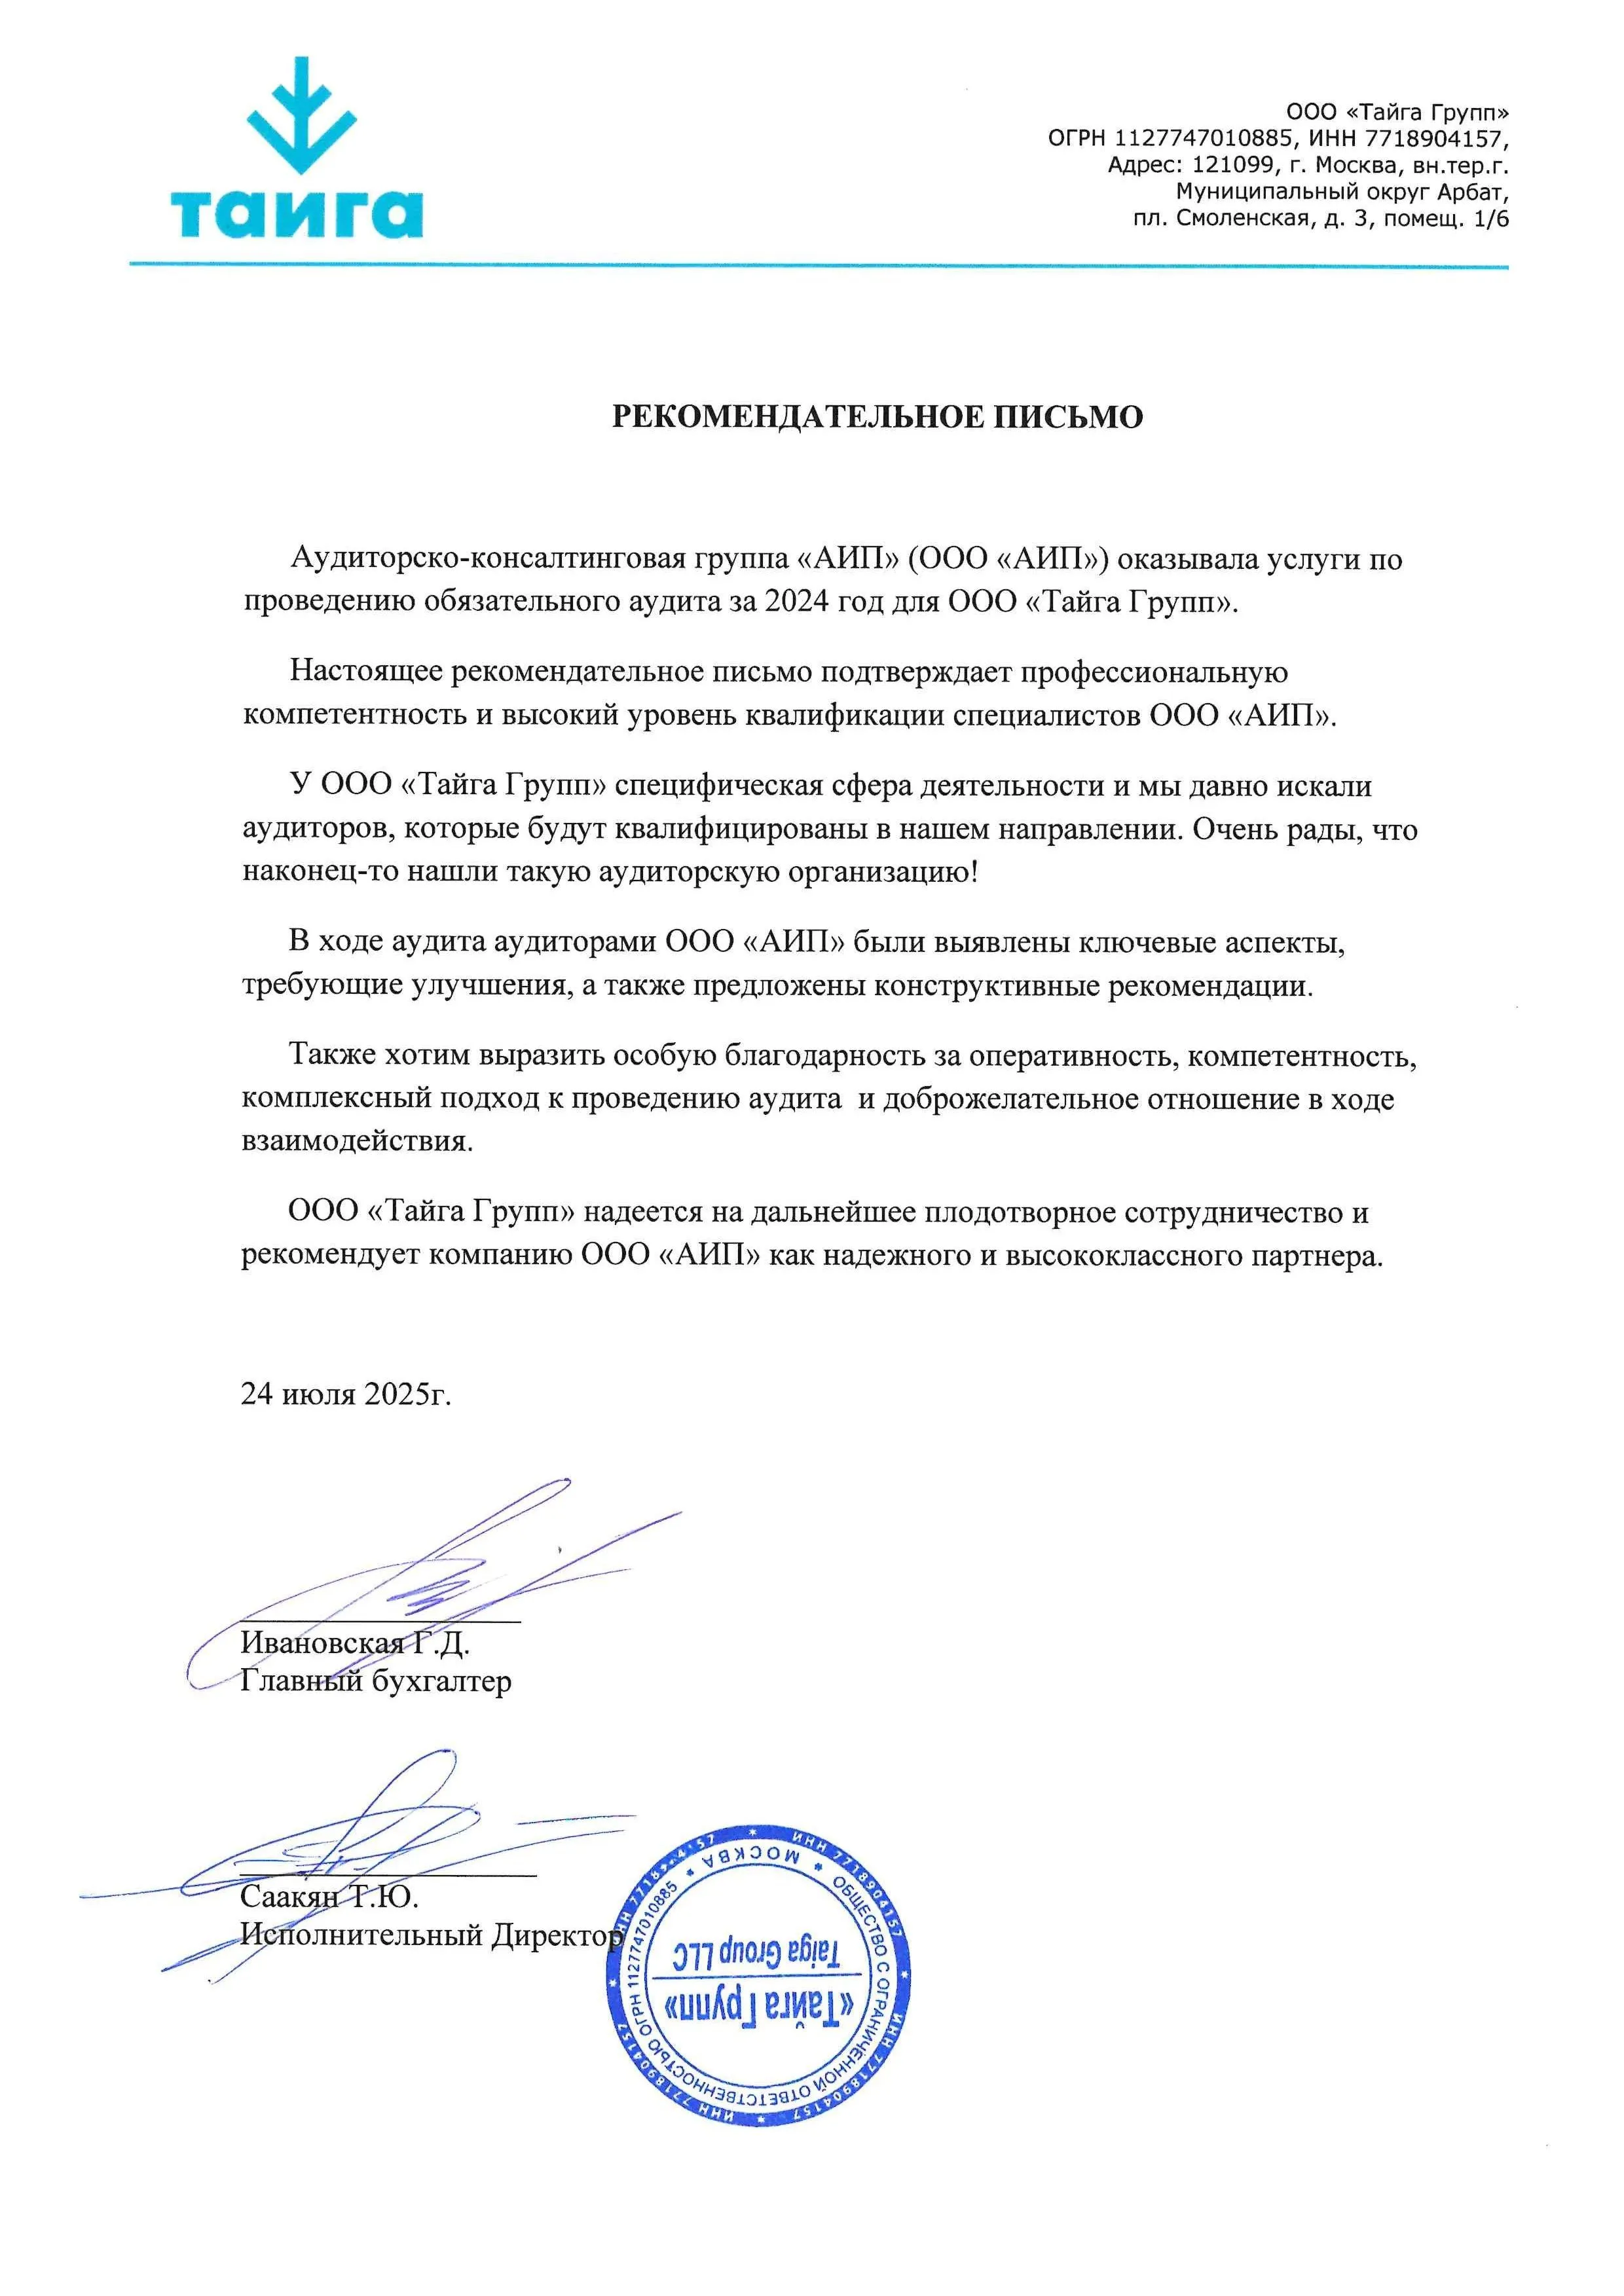
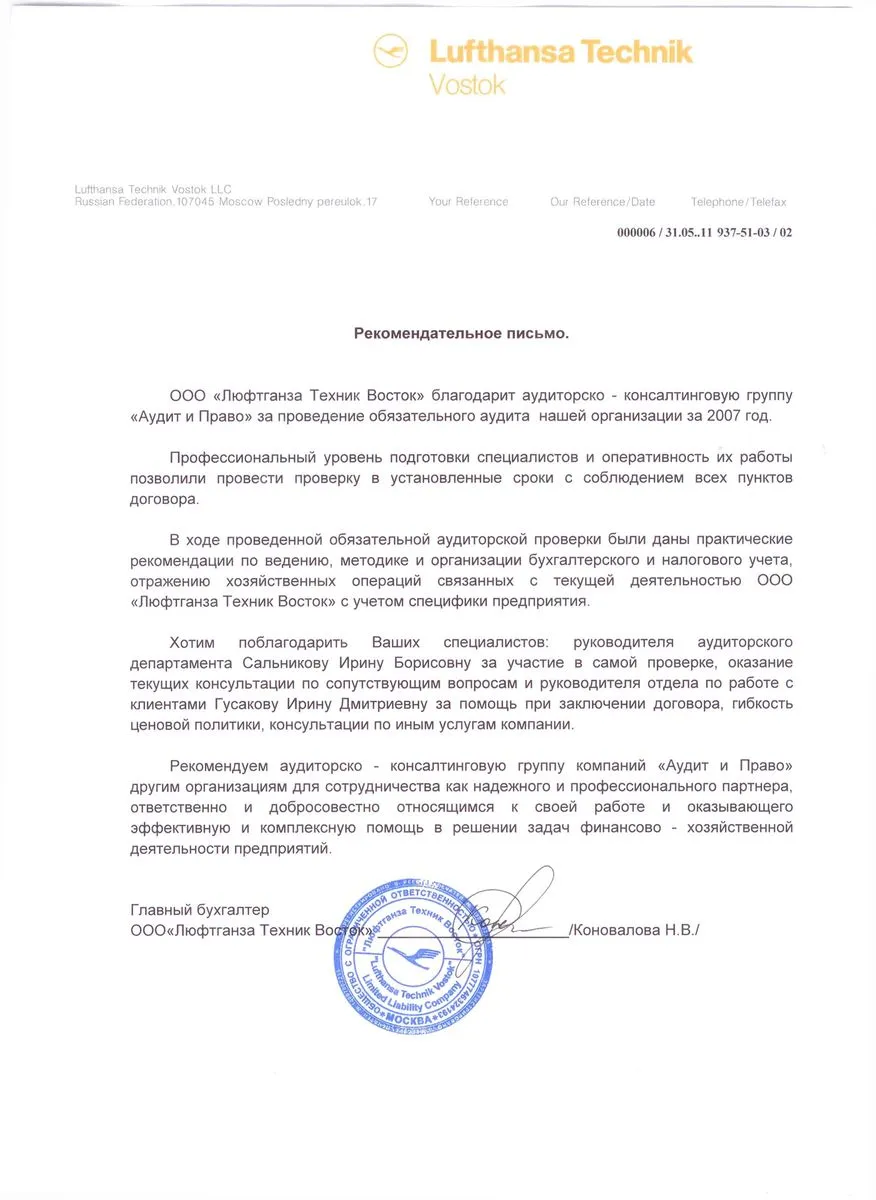
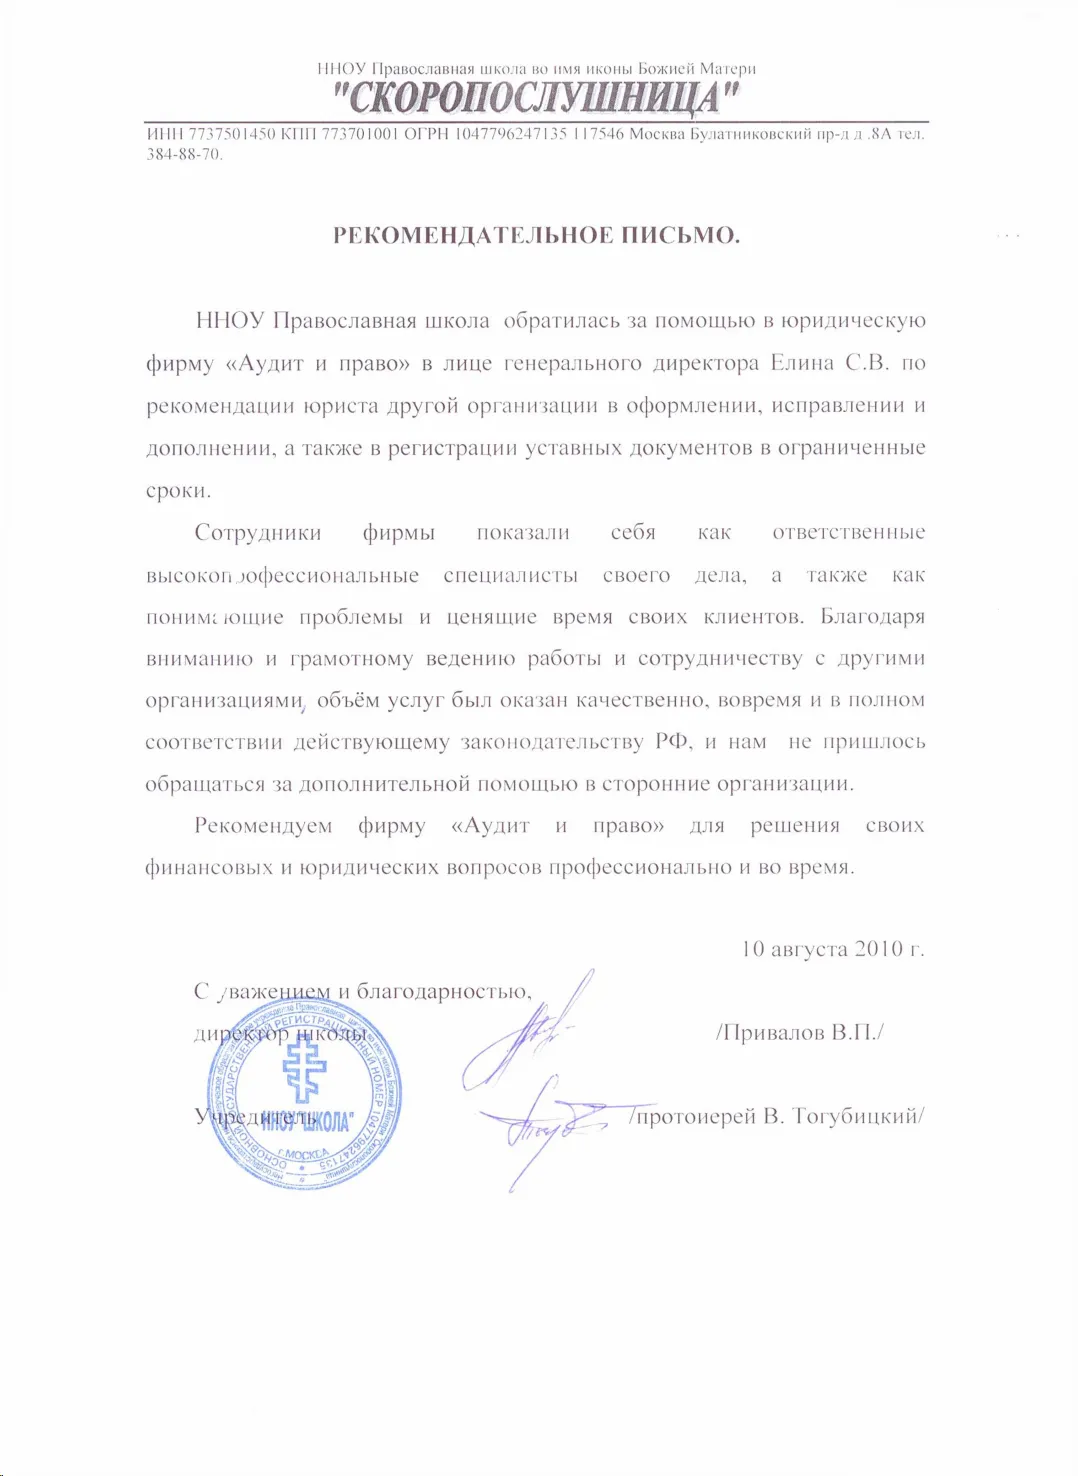
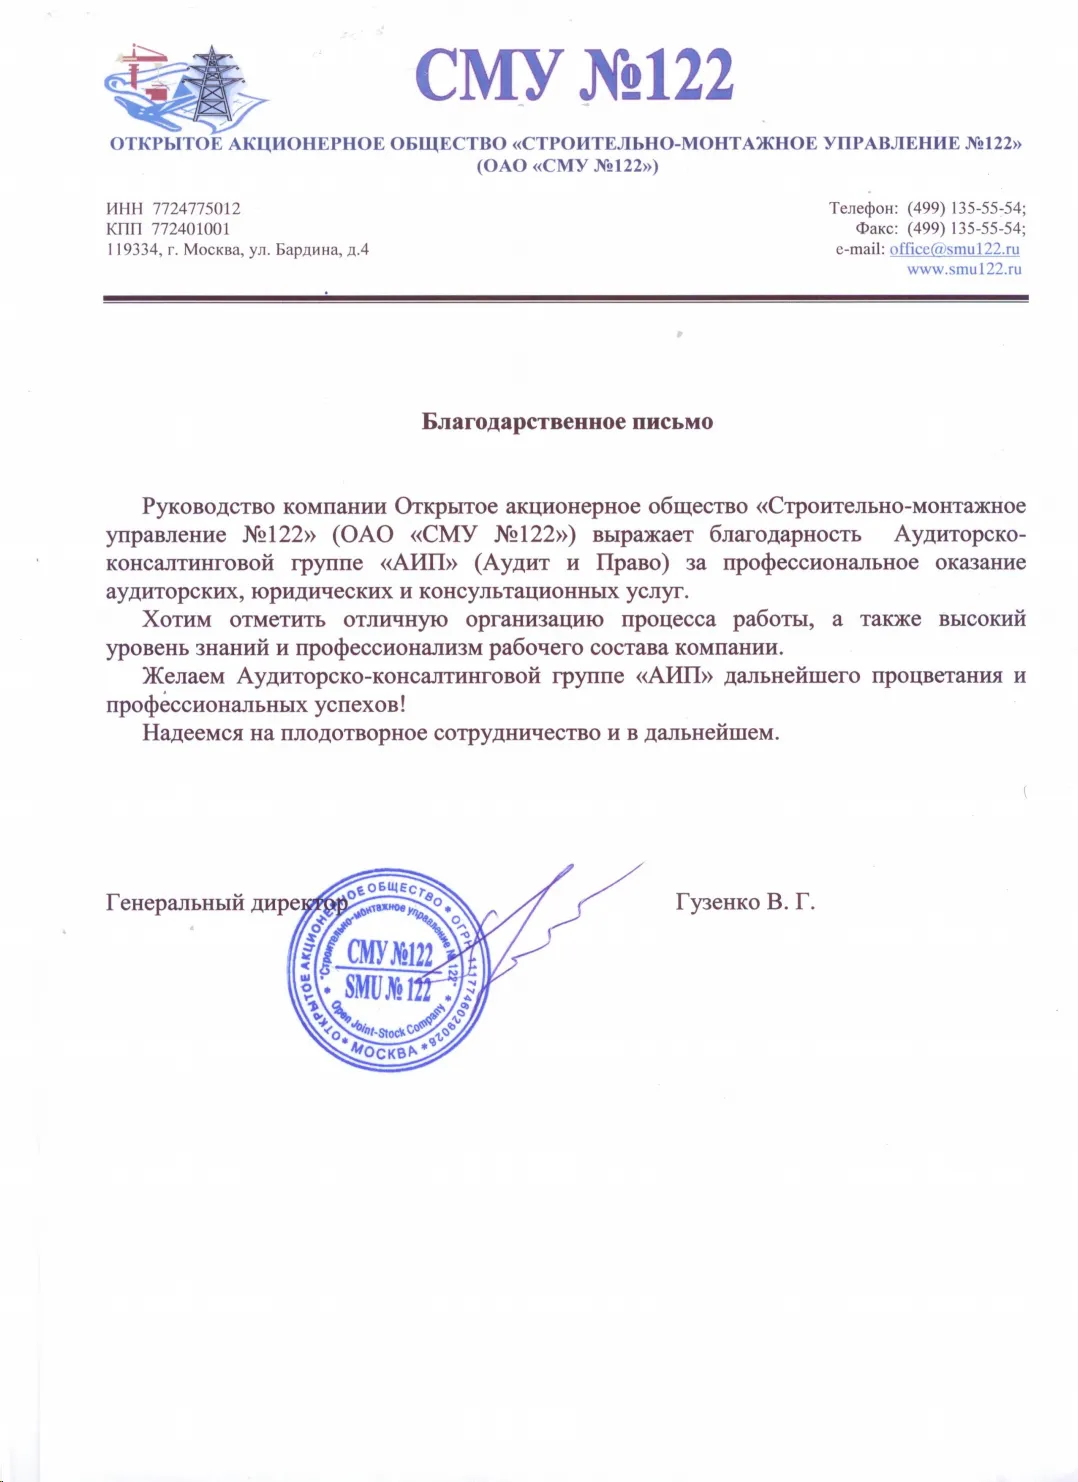
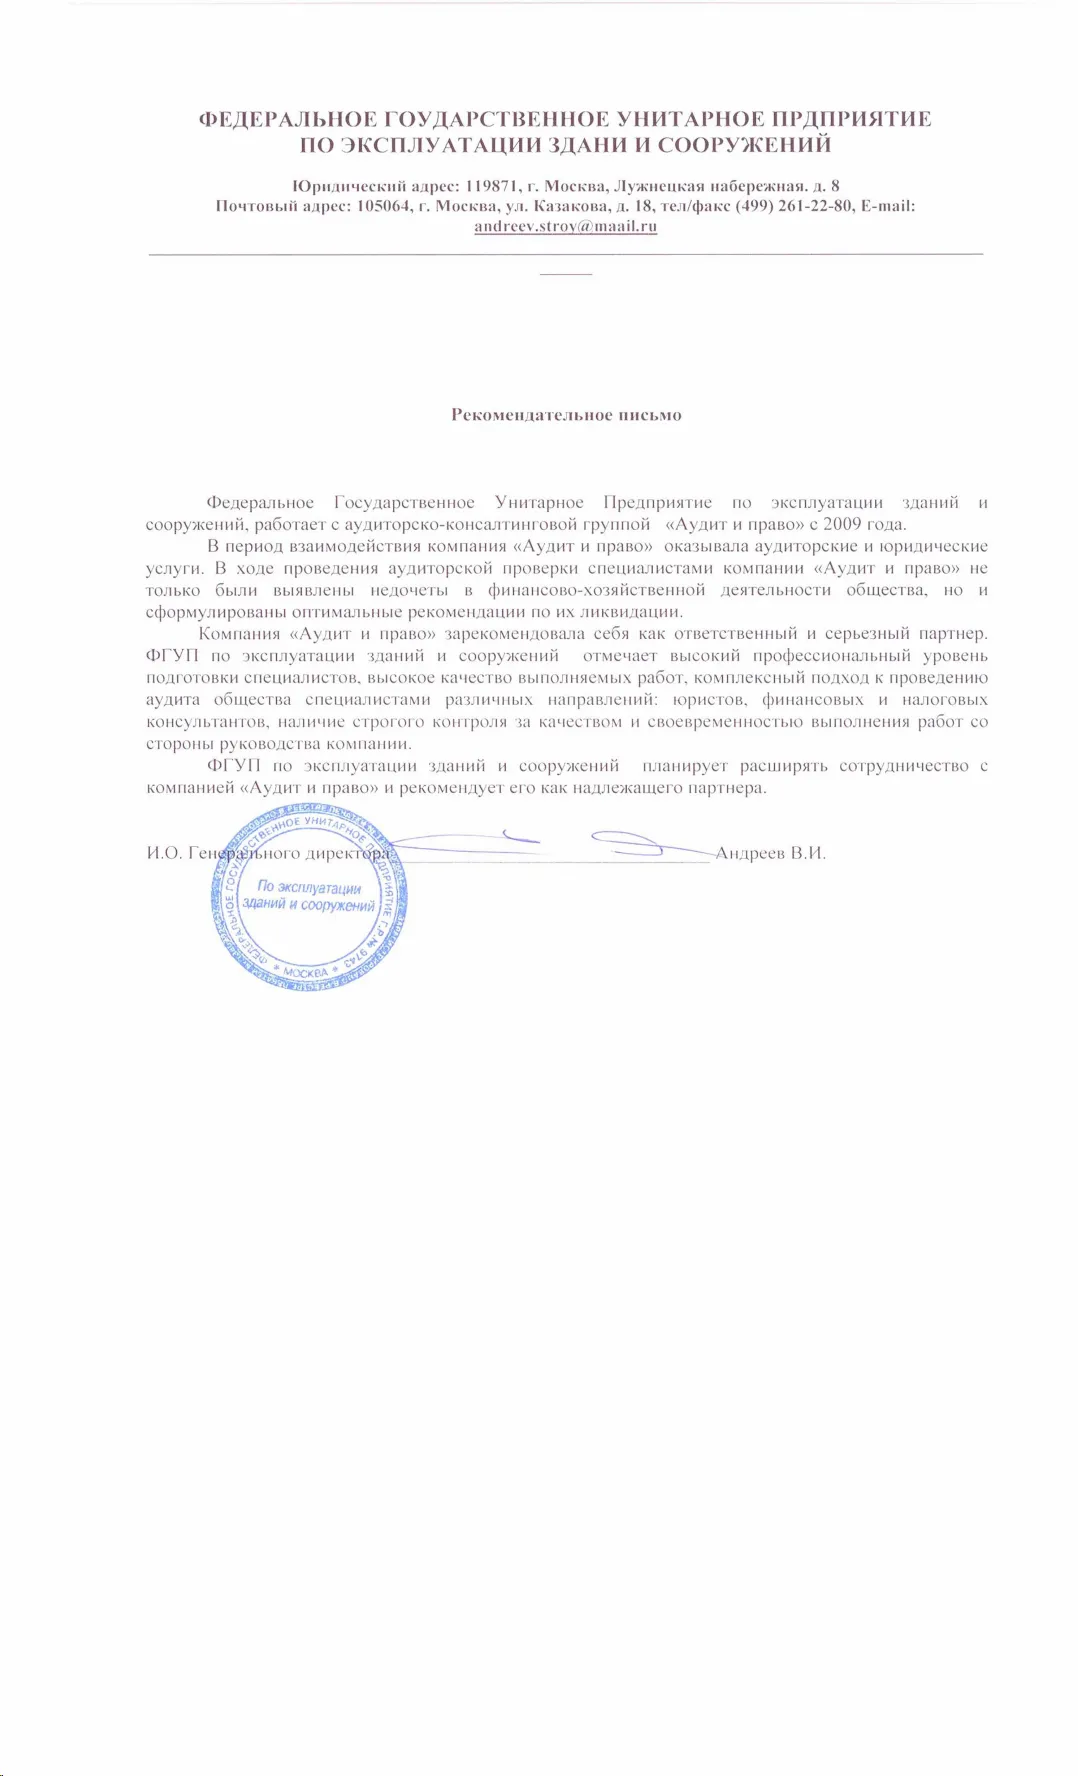
Нам доверяют







Свяжитесь с нами!
Группа АИП помогает среднему и крупному бизнесу. Свяжитесь с нашим экспертом, чтобы узнать, как мы можем помочь вашему бизнесу.